Furti contactless: come difendersi dal nuovo rischio del borseggio digitale
Furti contactless: come funziona il borseggio digitale e come difendersi con portafogli schermati, notifiche bancarie e limiti di spesa. Guida completa e aggiornata.
Fonte immagine: Finanza.com

I furti contactless rappresentano uno dei rischi più subdoli del borseggio digitale: avvengono in silenzio, senza che la vittima se ne accorga, e in pochi secondi possono svuotare il saldo disponibile sulla carta. Mentre la tecnologia NFC rende i pagamenti sempre più rapidi e comodi, apre anche una finestra di vulnerabilità che i truffatori sanno sfruttare con strumenti sempre più sofisticati. Capire come funziona questo fenomeno e come difendersi è oggi una priorità per chiunque utilizzi una carta contactless.
Che cosa sono i furti contactless e come funziona il borseggio digitale
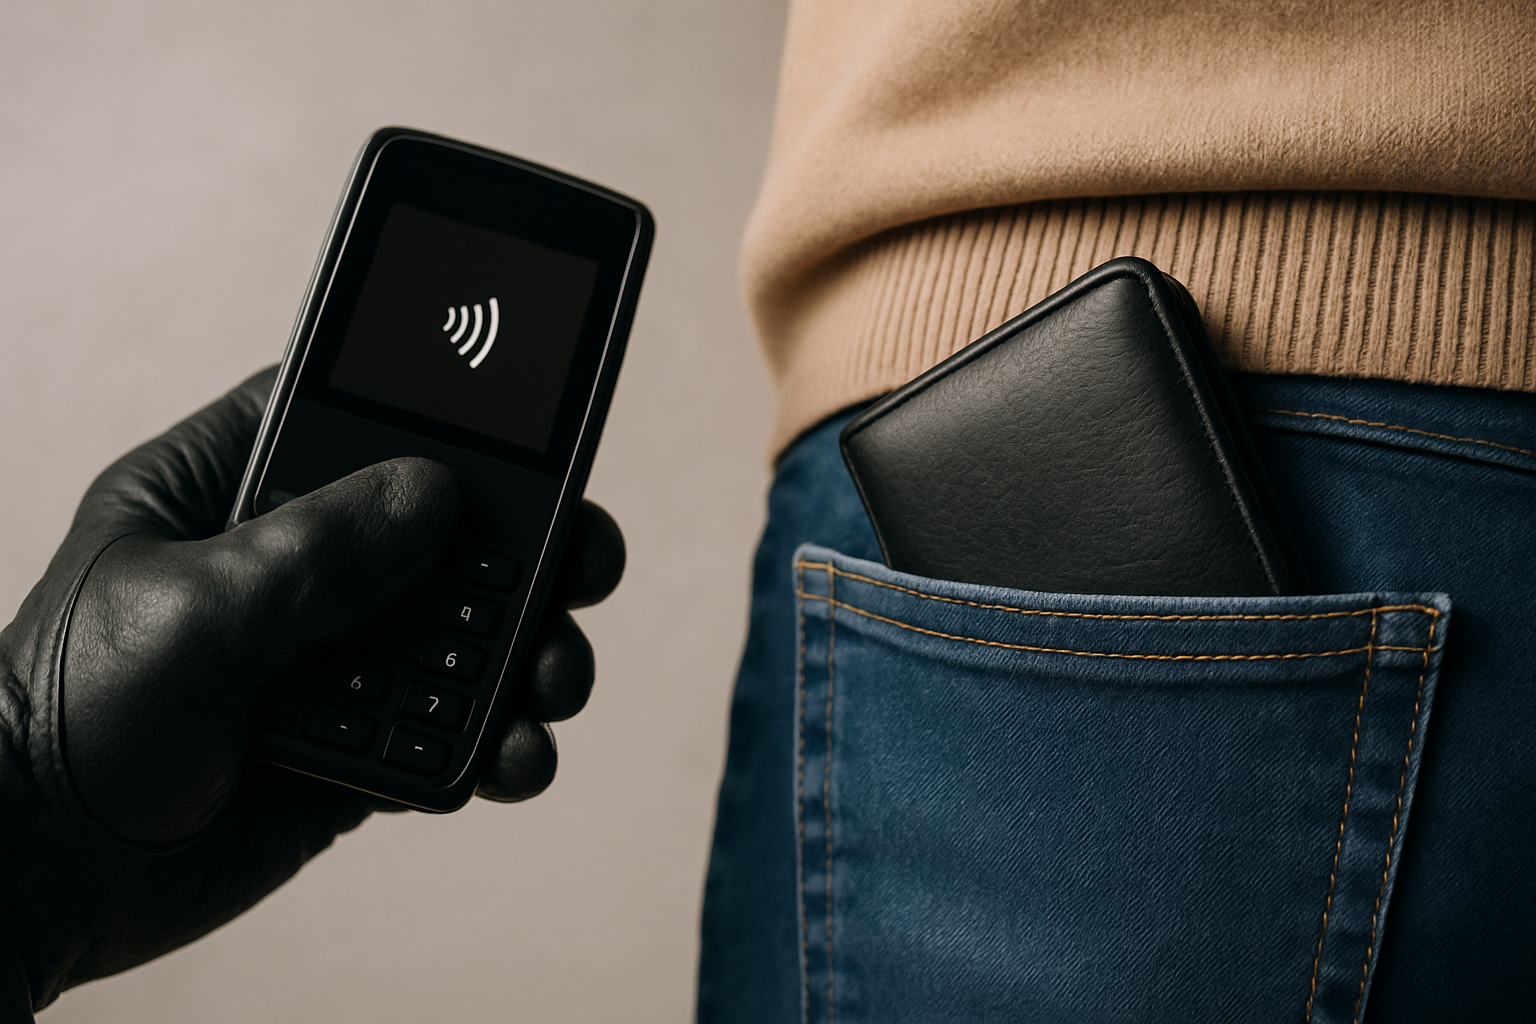
Il borseggio digitale sfrutta la tecnologia NFC (Near Field Communication), la stessa che permette di pagare avvicinando la carta o lo smartphone a un POS. I malintenzionati utilizzano lettori NFC portatili — spesso mascherati da normali dispositivi — per avvicinarsi alla vittima in luoghi affollati e avviare una transazione non autorizzata, senza mai toccare fisicamente il portafoglio.
Il meccanismo è semplice quanto insidioso:
- Il truffatore si avvicina a meno di 10 centimetri dalla vittima (la portata massima dell’NFC).
- Il lettore illegale interroga la carta e ottiene i dati necessari per una transazione.
- Viene addebitato un importo — spesso sotto i 50 euro, soglia che non richiede PIN — in pochi istanti.
- La vittima non riceve alcun avviso immediato se non ha attivato le notifiche bancarie.
I luoghi più a rischio sono autobus, metropolitane, code ai supermercati, fiere, concerti e centri commerciali: ovunque la folla giustifichi la vicinanza fisica tra le persone.
Il rischio invisibile: perché è difficile accorgersene
A differenza di un furto tradizionale, il furto contactless non lascia tracce fisiche evidenti. La carta rimane nel portafoglio, nessuno la tocca, e l’operazione si conclude prima che la vittima possa reagire. Questo rende il fenomeno particolarmente pericoloso per chi non monitora regolarmente i movimenti del conto.
Un elemento a favore delle vittime, tuttavia, esiste: la tracciabilità delle transazioni elettroniche. Ogni operazione contactless lascia una traccia digitale collegata al conto del truffatore, il che facilita le indagini delle forze dell’ordine una volta sporta denuncia. Questo non elimina il danno immediato, ma aumenta le probabilità di recupero e identificazione del responsabile.
I dati più recenti confermano una tendenza preoccupante: pur registrandosi un lieve calo nella clonazione tradizionale delle carte di credito, i reati che sfruttano i canali elettronici e digitali sono in costante crescita, trainati dall’aumento degli utenti che utilizzano pagamenti contactless nella vita quotidiana.
Come difendersi dai furti contactless: le misure di protezione efficaci
La buona notizia è che esistono strumenti concreti e accessibili per ridurre drasticamente il rischio di diventare vittima di un furto contactless. Ecco le misure più efficaci, dalla più semplice alla più avanzata.
👉 Leggi anche: BCE chiede alle banche difese contro l'IA entro il 31 ottobre
1. Usa un portafoglio o custodia schermata RFID/NFC
I portafogli con schermatura RFID (o NFC) contengono uno strato metallico che blocca i segnali radio, rendendo impossibile la lettura della carta dall’esterno. Sono disponibili in commercio a prezzi accessibili — dai 10 ai 50 euro — e rappresentano la prima linea di difesa contro il borseggio digitale. Anche le custodie singole per carte, da inserire nel portafoglio tradizionale, offrono la stessa protezione.
2. Attiva le notifiche bancarie in tempo reale
Quasi tutte le banche e gli istituti di pagamento offrono la possibilità di ricevere un SMS o una notifica push per ogni transazione effettuata con la carta. Attivare questo servizio — spesso gratuito — permette di individuare immediatamente qualsiasi addebito non autorizzato e bloccare la carta prima che vengano effettuate ulteriori operazioni.
3. Imposta un limite di spesa contactless
Molte app bancarie consentono di impostare un limite massimo per i pagamenti contactless o di disabilitare completamente la funzione quando non la si utilizza. Ridurre il limite a pochi euro o azzerarlo nei periodi di non utilizzo è una misura semplice ma molto efficace.
4. Posiziona le carte in modo strategico
Tenere le carte nelle tasche anteriori dei pantaloni o in scomparti interni della borsa, lontano dall’esterno, riduce significativamente la possibilità che un lettore NFC possa avvicinarsi abbastanza da leggere i dati. Evita di tenere le carte nel portafoglio posteriore o in tasche esterne facilmente accessibili.
5. Separa le carte: usa una carta dedicata ai pagamenti digitali
Una strategia efficace consiste nell’utilizzare una carta prepagata o virtuale con un saldo limitato per i pagamenti contactless quotidiani, tenendo il conto principale separato. In questo modo, anche in caso di furto digitale, l’esposizione economica è contenuta.
6. Controlla regolarmente l’estratto conto
Verificare i movimenti del conto almeno una volta a settimana — meglio ancora ogni giorno tramite l’app bancaria — permette di individuare addebiti anomali in tempi rapidi. Prima si segnala il problema alla banca, maggiori sono le possibilità di ottenere il rimborso.
Cosa fare se si subisce un furto contactless
Se noti un addebito non autorizzato sul tuo conto, agisci immediatamente seguendo questi passaggi:
- Blocca la carta tramite l’app bancaria o chiamando il numero verde della tua banca.
- Contatta la banca e segnala la transazione fraudolenta: hai diritto al rimborso ai sensi della normativa europea PSD2, salvo dolo o negligenza grave da parte tua.
- Sporgi denuncia alle forze dell’ordine (Polizia di Stato o Carabinieri): è un passaggio fondamentale sia per le indagini sia per supportare la richiesta di rimborso.
- Conserva tutta la documentazione: estratti conto, comunicazioni con la banca, ricevuta della denuncia.
La normativa europea PSD2 tutela i consumatori in caso di pagamenti non autorizzati: la banca è tenuta a rimborsare l’importo entro un giorno lavorativo dalla segnalazione, salvo che possa dimostrare la responsabilità del titolare.
👉 Leggi anche: Enp, il nuovo circuito europeo dei pagamenti: come cambia dal 2027 rispetto a Visa e Mastercard
Il ruolo delle banche e l’evoluzione della sicurezza
Gli istituti di credito non sono fermi di fronte al fenomeno dei furti contactless. Le misure implementate negli ultimi anni includono:
- Autenticazione forte (SCA): richiesta periodica del PIN anche per pagamenti sotto soglia, per prevenire l’accumulo di micro-transazioni fraudolente.
- Sistemi di intelligenza artificiale per il rilevamento di transazioni anomale in tempo reale.
- Tokenizzazione: i pagamenti digitali tramite smartphone utilizzano un codice temporaneo (token) invece dei dati reali della carta, rendendo inutile l’intercettazione.
- Limiti automatici sul numero di transazioni contactless consecutive senza PIN.
Nonostante questi progressi, la tecnologia da sola non basta: l’educazione finanziaria e la consapevolezza degli utenti rimangono lo strumento più potente per ridurre l’esposizione al rischio.
Verso un uso consapevole dei pagamenti digitali
La sfida principale è trovare il giusto equilibrio tra comodità e sicurezza, senza rinunciare alle opportunità offerte dal progresso tecnologico. I pagamenti contactless sono uno strumento straordinario per velocità e praticità, ma richiedono un approccio informato e attento.
Difendere il proprio denaro nel mondo digitale non è una questione di paranoia, ma di consapevolezza, responsabilità e azioni preventive mirate. Pochi accorgimenti — un portafoglio schermato, le notifiche attive, un limite di spesa impostato — possono fare la differenza tra essere una vittima e essere un utente protetto.
FAQ: Furti contactless, le domande più frequenti
È davvero possibile rubare denaro da una carta contactless senza toccarla?
Sì, tecnicamente è possibile utilizzando lettori NFC non autorizzati entro un raggio di circa 10 centimetri. Tuttavia, le protezioni integrate nelle carte moderne e i limiti imposti dalle banche rendono questo tipo di furto più difficile di quanto spesso si creda.
Quanto denaro può essere sottratto con un furto contactless?
In Italia, i pagamenti contactless senza PIN sono consentiti fino a 50 euro per singola transazione. Un truffatore potrebbe tentare più transazioni consecutive, ma i sistemi bancari rilevano rapidamente questo comportamento anomalo e bloccano le operazioni.
I pagamenti con smartphone sono più sicuri delle carte contactless?
Generalmente sì. I pagamenti tramite Apple Pay, Google Pay o Samsung Pay utilizzano la tokenizzazione: al posto dei dati reali della carta viene trasmesso un codice temporaneo, rendendo inutile l’intercettazione. Inoltre, richiedono sempre l’autenticazione biometrica o il PIN del dispositivo.
Ho diritto al rimborso se subisco un furto contactless?
Sì, la normativa PSD2 prevede il rimborso delle transazioni non autorizzate. È fondamentale segnalare l’operazione alla banca il prima possibile e sporgere denuncia alle autorità competenti.
Un portafoglio schermato RFID protegge davvero?
Sì, i portafogli con schermatura RFID/NFC bloccano efficacemente i segnali radio e impediscono la lettura non autorizzata delle carte. È una delle misure di protezione più semplici ed economiche disponibili.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.