Governo Draghi al capolinea, la reazione dello spread. Ecco i possibili scenari
Il governo Draghi è al capolinea: la crisi politica fa schizzare lo spread BTP-Bund oltre 208 punti. Ecco tutti i possibili scenari e l'impatto sui mercati.
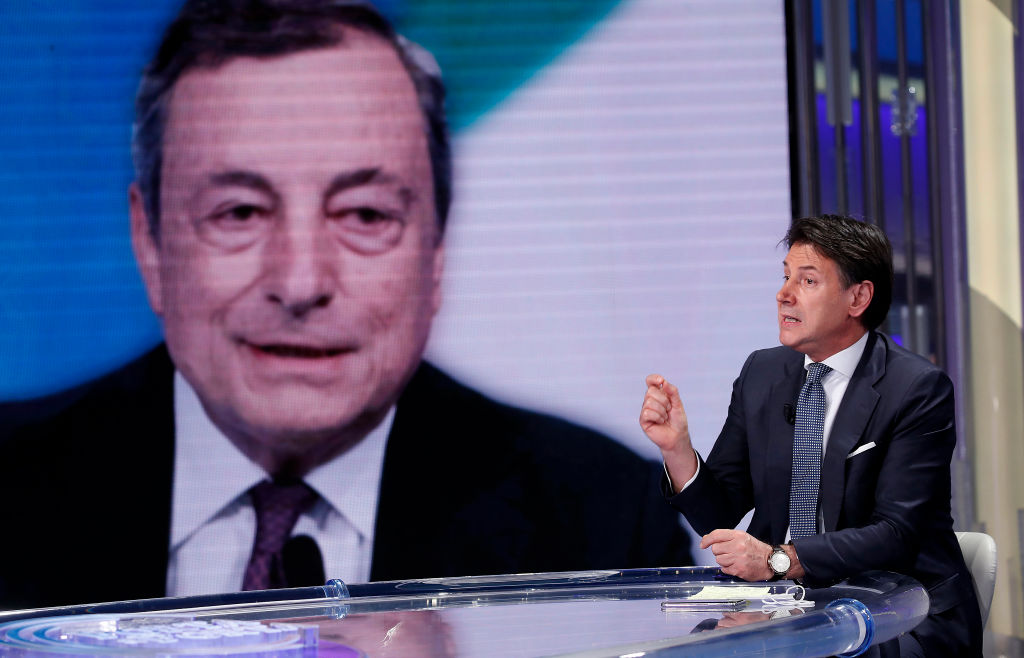

Il Movimento 5 Stelle vota la sfiducia formale al governo Draghi, aprendo per l’Italia uno scenario di crisi politica che potrebbe sfociare in elezioni anticipate. “Siamo assolutamente pronti a dare un supporto costruttivo a questo governo e al premier Draghi, ma non siamo pronti a dargli un assegno in bianco”, ha dichiarato Conte al termine di una giornata di incontri serrati. L’aventino del M5S rende concreta l’ipotesi che Mario Draghi salga al Quirinale per rassegnare le dimissioni: lo stesso premier ha ribadito più volte di non essere disponibile a proseguire con una maggioranza che non comprenda i grillini.
La posizione di Draghi trova conferma anche nelle dichiarazioni degli altri principali partiti dell’attuale maggioranza. Matteo Salvini, leader della Lega, ha indicato la via delle elezioni anticipate se i Cinque Stelle si tireranno indietro; anche il Pd si è espresso in senso analogo. Il governo Draghi è dunque al capolinea: la domanda ora è quali scenari si aprono e come reagiscono i mercati.
Governo Draghi al capolinea: la reazione dello spread
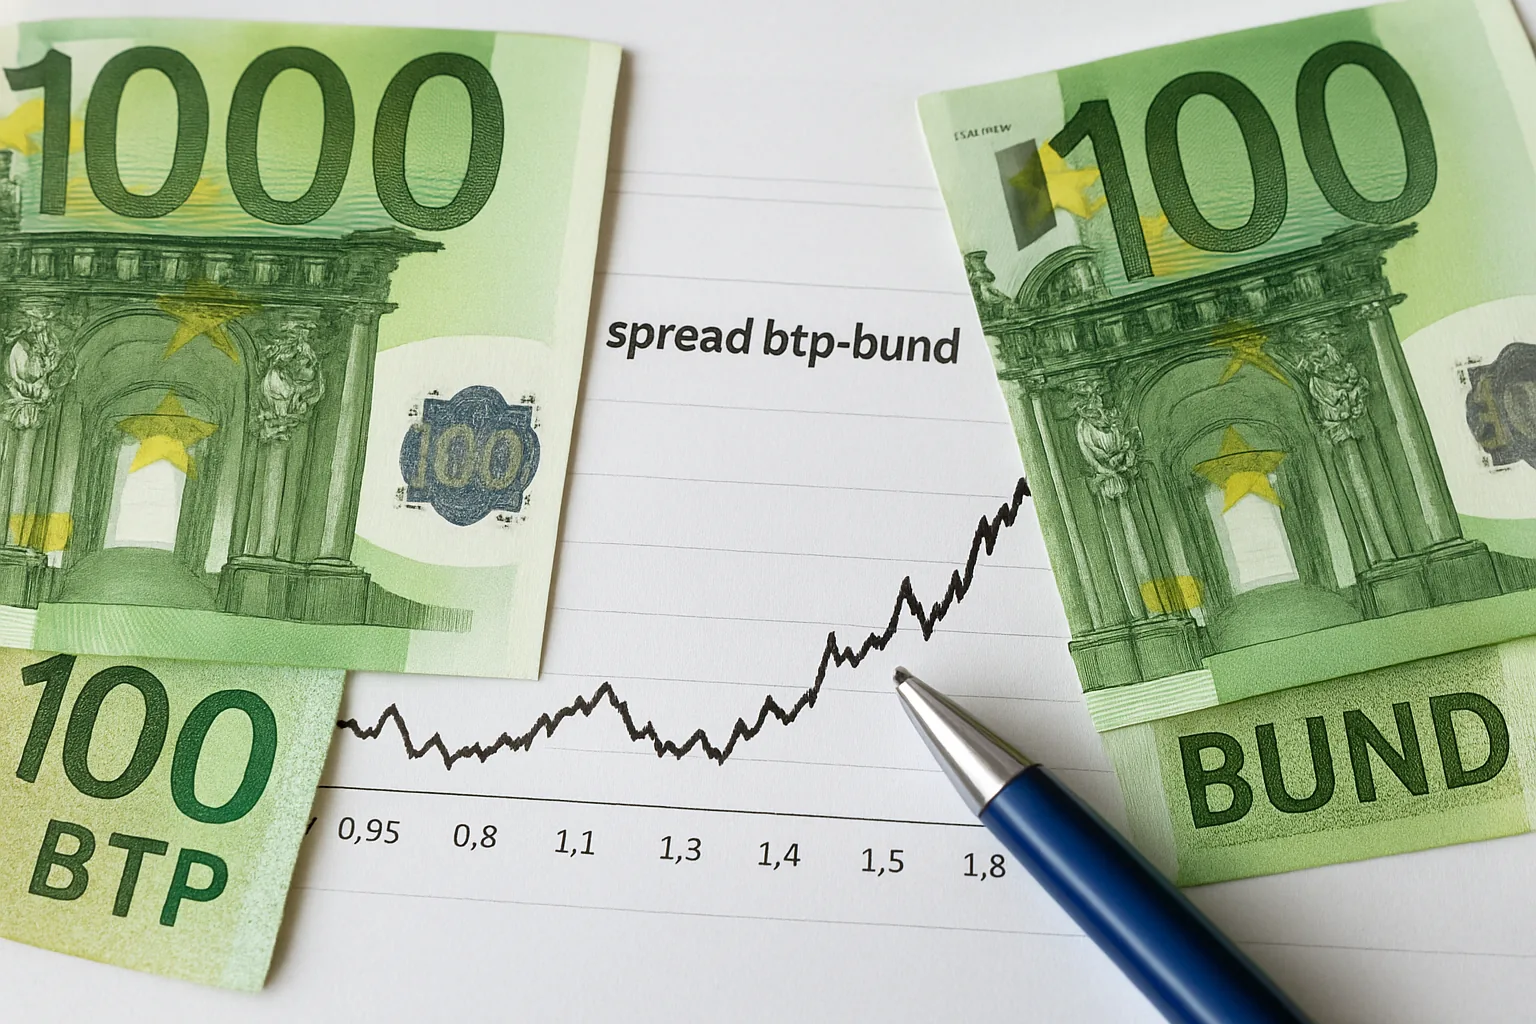
Lo spauracchio delle elezioni anticipate si riflette immediatamente sui mercati finanziari, con i BTP italiani di nuovo sotto pressione. Lo spread BTP-Bund è schizzato in area 208 punti base, rispetto a quota 199 della vigilia. Il rendimento del BTP a 10 anni viaggia intorno al 3,2%. Una crisi italiana che rende ancora più urgente il varo dello scudo anti-spread su cui la BCE sta lavorando e che gli investitori si attendono venga annunciato il 21 luglio.
La reazione si fa sentire anche sull’azionario: Piazza Affari ha aperto a -1%, risultando la peggiore tra le Borse europee (il Dax viaggia in lieve rialzo). Gli operatori temono che l’instabilità politica italiana possa complicare ulteriormente il quadro macroeconomico in un momento già difficile per l’eurozona.
Perché lo spread sale quando il governo entra in crisi
Lo spread BTP-Bund misura il differenziale di rendimento tra i titoli di Stato italiani e quelli tedeschi, considerati il riferimento di sicurezza nell’area euro. Quando la stabilità politica italiana vacilla, gli investitori percepiscono un rischio maggiore e chiedono rendimenti più alti per detenere debito italiano: lo spread sale. Questo meccanismo si è già visto in passato durante le crisi di governo e si ripete ogni volta che l’Italia si avvicina a elezioni anticipate non programmate.
👉 Leggi anche: Spread Btp-Bund cala a 81 punti base: rendimenti italiani a 3,95% dopo la settimana record
Un allargamento dello spread ha conseguenze concrete: aumenta il costo del debito pubblico, riduce i margini di manovra fiscale del governo e può innescare tensioni sui mercati obbligazionari europei. Per questo la BCE ha accelerato i lavori sullo scudo anti-spread, uno strumento pensato proprio per contenere le fiammate sui titoli dei Paesi periferici.
I possibili scenari dopo la crisi Draghi
Una crisi di governo non porta necessariamente a elezioni anticipate. Il presidente della Repubblica Sergio Mattarella potrebbe invitare Draghi e i partiti della maggioranza a vagliare tutte le opzioni disponibili per evitare un voto in autunno. Mattarella potrebbe chiedere a Draghi di effettuare un giro di consultazioni con i partiti per verificare se esiste ancora una maggioranza in Parlamento.
Di seguito i principali scenari e il loro possibile impatto sullo spread BTP-Bund. La permanenza di Draghi fino a primavera rimane l’opzione di gran lunga preferita dai mercati; in alternativa, anche un governo di transizione — pur senza Draghi — che eviti il voto in autunno potrebbe essere accolto positivamente.
1. Draghi si dimette e si va a elezioni anticipate
È forse lo scenario più probabile alla luce delle dichiarazioni dello stesso premier, che ha ribadito in più occasioni di non poter continuare senza l’appoggio del M5S. Le elezioni sarebbero indette tra fine settembre e inizio ottobre. Impatto sullo spread: massimo rischio. I mercati temono l’incertezza post-elettorale e la possibilità di un governo meno favorevole all’agenda europea.
2. Nuovo governo di transizione e voto a febbraio
Mattarella potrebbe testare la possibilità di un nuovo governo di transizione che traghetti il Paese verso le elezioni a fine legislatura. Tra i papabili premier figura l’attuale ministro dell’Economia, Daniele Franco, che garantirebbe continuità all’azione dell’esecutivo uscente. Impatto sullo spread: moderato. I mercati apprezzerebbero la continuità di politica economica.
3. Draghi-bis con il M5S
L’attuale premier si dimette formalmente e Mattarella lo esorta a verificare se esistono i numeri per un nuovo governo con il sostegno anche del Movimento 5 Stelle. Impatto sullo spread: positivo. Sarebbe lo scenario più gradito ai mercati dopo la continuità diretta di Draghi.
👉 Leggi anche: Spread Btp-Bund a 103 punti base: massimi da aprile 2025
4. Governo senza il M5S
L’ipotesi al momento più remota: Salvini ha indicato chiaramente la via delle elezioni se i 5 Stelle escono dalla maggioranza. Un governo di minoranza o con una coalizione ridotta avrebbe basi parlamentari fragili. Impatto sullo spread: incerto, dipende dalla composizione e dalla solidità della nuova maggioranza.
Cosa osservare nelle prossime ore
I mercati monitoreranno con attenzione ogni aggiornamento dalla crisi di governo. I principali indicatori da tenere sotto controllo sono:
- Spread BTP-Bund: un superamento stabile di 220-230 punti base segnalerebbe tensione crescente.
- Rendimento del BTP a 10 anni: già sopra il 3,2%, potrebbe salire ulteriormente in caso di elezioni anticipate.
- Piazza Affari: il settore bancario è particolarmente esposto alle oscillazioni dello spread.
- Dichiarazioni del Quirinale: le mosse di Mattarella saranno decisive per definire il percorso istituzionale.
- Riunione BCE del 21 luglio: l’eventuale annuncio dello scudo anti-spread potrebbe attenuare le pressioni sui BTP.
FAQ: Governo Draghi in crisi e spread, le domande più frequenti
Perché la crisi del governo Draghi fa salire lo spread?
L’incertezza politica aumenta il rischio percepito sul debito italiano. Gli investitori chiedono rendimenti più alti per detenere BTP, facendo salire lo spread rispetto al Bund tedesco, considerato il titolo rifugio dell’eurozona.
Cosa succede allo spread se si va a elezioni anticipate?
Le elezioni anticipate sono lo scenario peggiore per i mercati: l’incertezza sul futuro governo e sulla sua agenda economica tende ad allargare lo spread in modo significativo, come già accaduto in precedenti fasi di instabilità politica italiana.
Cos’è lo scudo anti-spread della BCE?
È uno strumento che la Banca Centrale Europea sta mettendo a punto per acquistare titoli di Stato dei Paesi dell’eurozona in caso di fiammate ingiustificate degli spread. L’obiettivo è evitare la frammentazione dei mercati obbligazionari europei.
Draghi può restare premier anche senza il M5S?
Tecnicamente sì, ma lo stesso Draghi ha escluso questa possibilità, dichiarando di non essere disponibile a governare senza il sostegno dei Cinque Stelle. La decisione finale spetta comunque al Parlamento e al Presidente della Repubblica.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.