Bce lascia porta aperta a un rialzo tassi più corposo. Lo scudo anti-spread ha un nome
La BCE lascia aperta la porta a un rialzo dei tassi più corposo e lo scudo anti-spread ha un nome: Transmission Protection Mechanism. Cosa dicono i verbali BCE e cosa cambia per i mercati.

La BCE lascia aperta la porta a un rialzo dei tassi più corposo del previsto, e intanto lo scudo anti-spread a cui sta lavorando Francoforte ha finalmente un nome. Due sviluppi distinti ma strettamente collegati, che ridisegnano le aspettative dei mercati in vista delle prossime mosse della Banca Centrale Europea.
Lo scudo anti-spread ha un nome: Transmission Protection Mechanism
Il nuovo strumento anti-spread su cui sta lavorando la BCE viene indicato, secondo quanto riporta Bloomberg, come Transmission Protection Mechanism (TPM), anche se la denominazione definitiva potrebbe cambiare al momento della presentazione ufficiale.
In un’intervista al quotidiano Les Echos, il governatore della Banca di Francia François Villeroy de Galhau ha cercato di rassicurare i mercati sull’efficacia e la flessibilità della misura: «È probabile che la sola esistenza di questo strumento, che consente un intervento rapido e massiccio se necessario, sia sufficiente, senza bisogno di attivarlo».
In sostanza, il TPM funzionerebbe come deterrente: la sua mera esistenza dovrebbe essere in grado di contenere le tensioni sugli spread sovrani nell’area euro, senza che la BCE debba necessariamente intervenire sui mercati.
Cosa dicono i verbali BCE sul meccanismo anti-frammentazione
I verbali della riunione di giugno della Banca Centrale Europea non forniscono nuovi spunti sullo strumento anti-frammentazione. Emerge piuttosto che la BCE abbia discusso il tema in modo riservato e che sia stata colta di sorpresa dai movimenti di mercato seguiti alla conferenza stampa — il che spiega la convocazione di una riunione d’emergenza a meno di una settimana dalla sessione ordinaria.
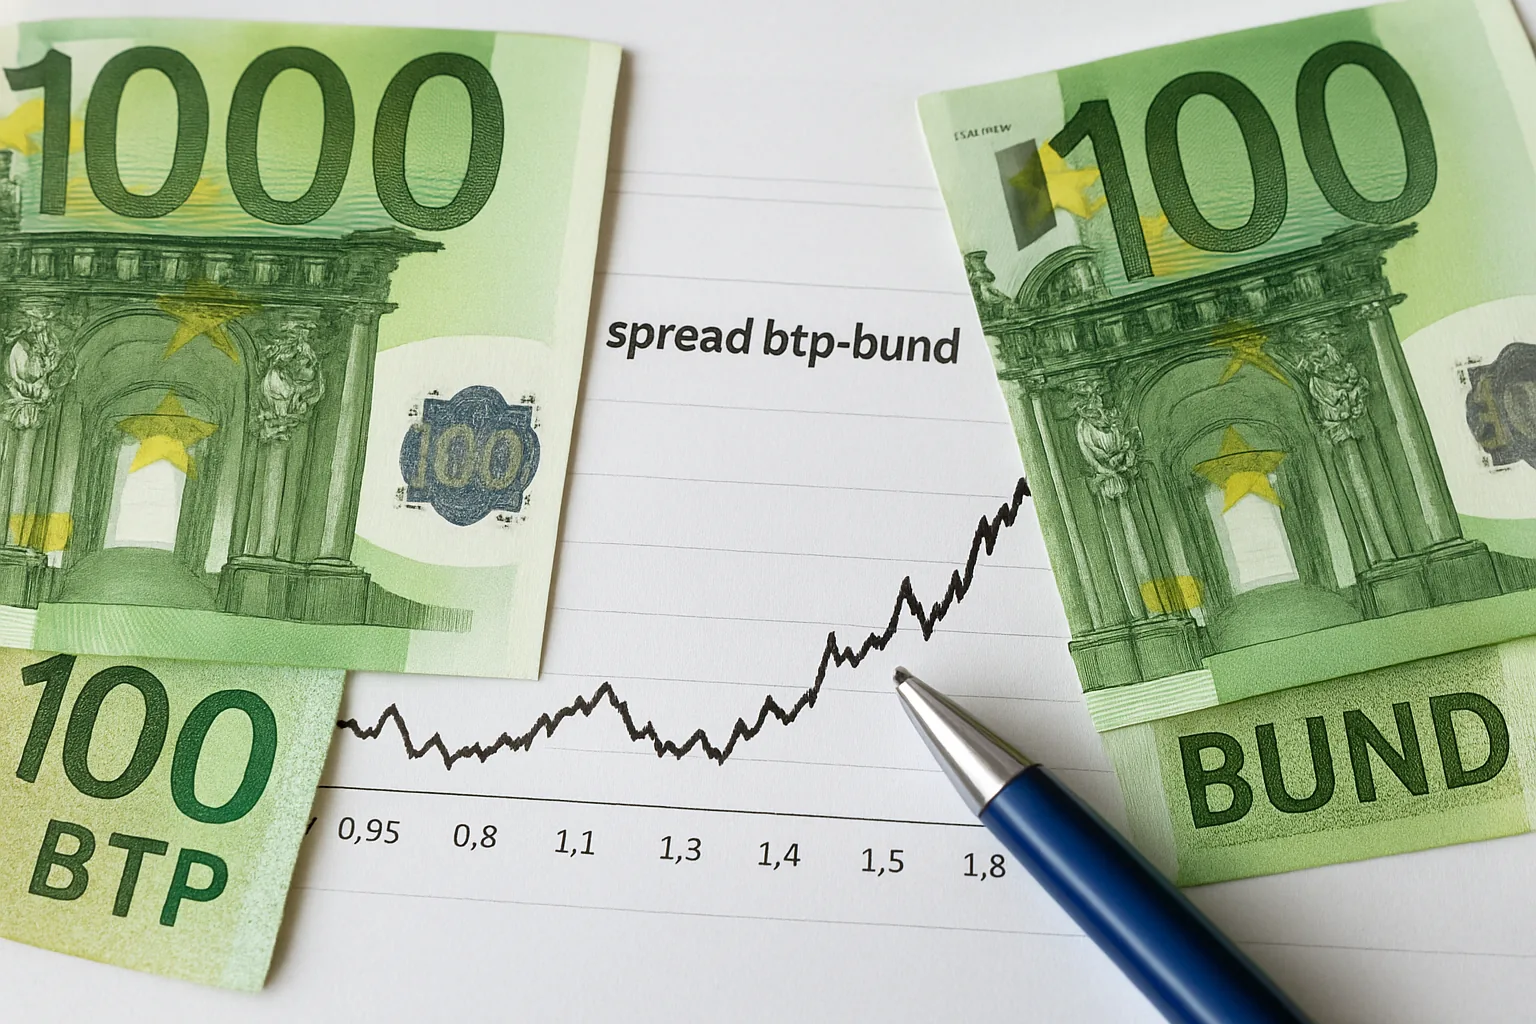
👉 Leggi anche: Spread Btp-Bund a 84 punti base: rendimenti sfiorano il 4%, cosa significa per i risparmiatori
BCE e rialzo tassi: la porta a un aumento più corposo è ancora aperta
I verbali della riunione di giugno della BCE suggeriscono che la porta a un rialzo dei tassi superiore ai 25 punti base nella prossima riunione è ancora aperta, come confermano gli analisti di ING. La discussione interna si è rivelata più controversa del previsto:
- Un gruppo di membri della BCE si è dichiarato favorevole a un aumento dei tassi superiore a 25 pb già nella riunione di luglio.
- C’è stato ampio consenso sul fatto che i rischi per l’inflazione rimangono al rialzo, anche se la BCE non ha individuato effetti di secondo impatto o spirali salariali.
- L’opinione maggioritaria ad Amsterdam sembrava tuttavia essere che il primo rialzo dei tassi in undici anni dovesse «essere preparato e spiegato con cura».
Il confronto con la Fed e lo scenario di base
A giudicare dai commenti più recenti, la BCE sembra trarre conforto anche dalla Fed, che ha aumentato i tassi di interesse di «soli» 25 pb all’inizio dell’attuale ciclo di rialzo. L’annuncio di giugno di un possibile aumento dei tassi a settembre appare quindi come una soluzione di compromesso.
«Tutto ciò significa che la nostra ipotesi di base di un aumento dei tassi di interesse da parte della BCE di 25 pb a luglio e di altri 50 pb a settembre rimane valida», afferma ING.
Tuttavia, con il rischio di una recessione incombente nell’eurozona e il raffreddamento dell’economia statunitense, alcuni falchi potrebbero spingere per un rialzo dei tassi di 50 pb già a luglio, cercando di anticipare la normalizzazione e di evitare discussioni indesiderate a settembre sulla giustificazione di rialzi più consistenti.
Perché la BCE lascia aperta la porta a un rialzo più aggressivo
Il quadro complessivo che emerge dai verbali e dalle dichiarazioni dei banchieri centrali è quello di un’istituzione che vuole mantenere la massima flessibilità. Da un lato, la BCE deve combattere un’inflazione persistente nell’area euro; dall’altro, deve evitare di frammentare i mercati del debito sovrano, penalizzando i Paesi più vulnerabili come l’Italia.
👉 Leggi anche: Spread Btp-Bund a 103 punti base: massimi da aprile 2025
Il Transmission Protection Mechanism serve esattamente a questo: permettere alla BCE di alzare i tassi con decisione — anche con rialzi più corposi — senza che lo spread tra i titoli di Stato dei diversi Paesi esploda in modo incontrollato. Lo scudo anti-spread e la politica monetaria restrittiva sono, in questo senso, due strumenti diversi ma con un punto in comune: garantire che la trasmissione della politica monetaria funzioni in modo uniforme in tutta l’eurozona.
FAQ: le domande più frequenti su BCE, tassi e scudo anti-spread
Cos’è il Transmission Protection Mechanism della BCE?
È il nome dello strumento anti-spread su cui sta lavorando la Banca Centrale Europea. Consente alla BCE di intervenire in modo rapido e massiccio sui mercati del debito sovrano per evitare una frammentazione ingiustificata degli spread tra i Paesi dell’eurozona.
La BCE alzerà i tassi di 25 o di 50 punti base?
Lo scenario di base degli analisti di ING prevede un rialzo di 25 pb nella prima mossa, seguito da 50 pb nella riunione successiva. Tuttavia, i verbali BCE confermano che la porta a un rialzo più corposo fin dalla prima mossa è ancora aperta, soprattutto tra i membri più «falchi» del Consiglio direttivo.
Lo scudo anti-spread protegge l’Italia?
Sì, indirettamente. Il TPM è pensato per evitare che i rialzi dei tassi BCE si traducano in un allargamento ingiustificato degli spread tra i titoli di Stato tedeschi e quelli dei Paesi periferici, tra cui l’Italia. La sua sola esistenza dovrebbe contribuire a stabilizzare i mercati.
Quando verrà presentato ufficialmente il Transmission Protection Mechanism?
Secondo le indiscrezioni di Bloomberg, lo strumento dovrebbe essere presentato entro la riunione del Consiglio direttivo della BCE prevista per il 21 luglio, anche se il nome definitivo potrebbe differire da quello circolato finora.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.