Danni da grandine: cosa fare se l’assicurazione non paga?
Danni da grandine e assicurazione che non paga? Scopri cosa fare subito: dalla denuncia del sinistro al reclamo formale, dall'IVASS al perito di parte. Guida pratica ai tuoi diritti.
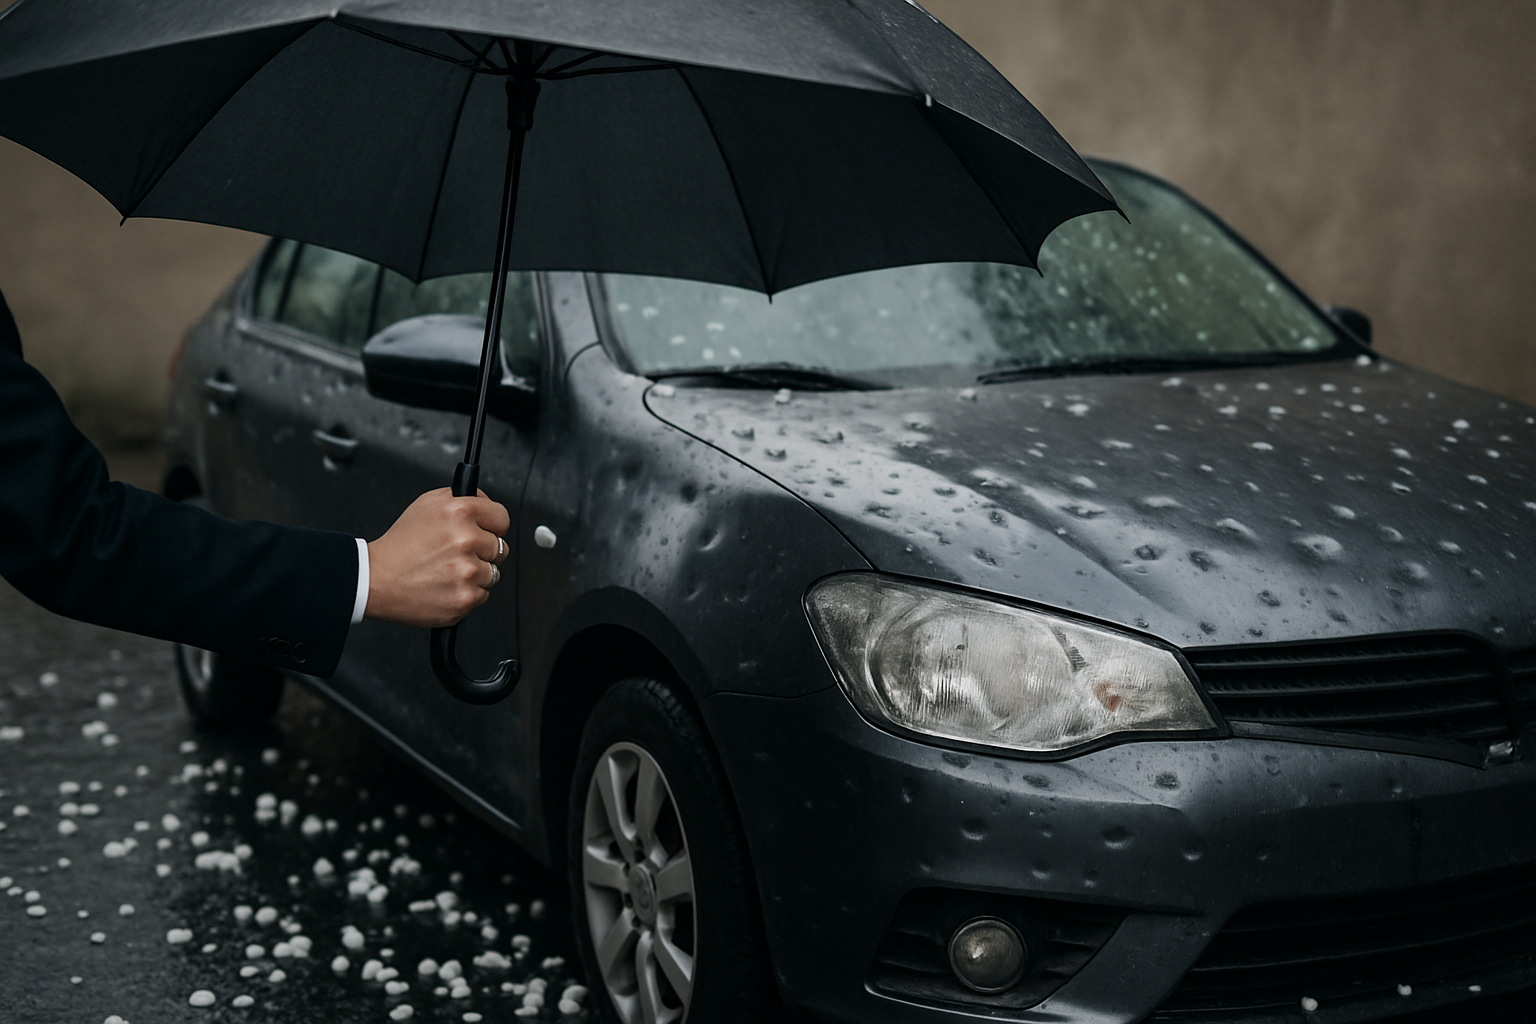

In Italia, quando si parla di danni da grandine, spesso ci si trova di fronte a una vera e propria giungla di clausole, franchigie e massimali che rischiano di lasciare gli automobilisti con l’amaro in bocca. Ma cosa fare se l’assicurazione non paga, o paga meno del dovuto? Conoscere i propri diritti — e le mosse giuste da fare subito dopo l’evento — può fare la differenza tra un rimborso pieno e una perdita secca.
Negli ultimi anni, le tempeste improvvise non sono più un’eccezione, ma una fastidiosa regola, e chi pensa che basti una polizza standard per dormire sonni tranquilli rischia di ricevere una brutta sorpresa. La realtà è che la maggior parte delle coperture non offre una vera protezione, lasciando il proprietario dell’auto a dover fare i conti con spese impreviste e talvolta insostenibili.
Danni da grandine: cosa copre (e cosa non copre) la tua polizza
Le polizze assicurative tradizionali, quelle che si sottoscrivono quasi per automatismo al momento dell’acquisto di un’auto, raramente coprono i danni provocati dagli eventi naturali. La copertura base RC Auto non include la grandine: per essere risarciti è necessario aver sottoscritto una garanzia aggiuntiva, solitamente chiamata Kasko o eventi naturali/atmosferici.
Anche quando si sceglie una formula più completa, non è raro imbattersi in:
- Franchigie elevate: la quota di danno che rimane sempre a carico dell’assicurato;
- Massimali ridotti: il tetto massimo oltre il quale la compagnia non rimborsa;
- Officine convenzionate obbligatorie: l’obbligo di rivolgersi solo ai centri autorizzati dalla compagnia;
- Esclusioni specifiche: alcune polizze escludono danni estetici o ammaccature sotto una certa soglia.
Tutto questo si traduce in una libertà di scelta limitata e, soprattutto, in una copertura che spesso si rivela insufficiente proprio quando serve di più.
Cosa fare subito dopo i danni da grandine
Agire rapidamente e in modo documentato è il primo passo per tutelare il proprio diritto al rimborso. Ecco la sequenza corretta:
- Fotografa tutto immediatamente: scatta foto dettagliate di ogni ammaccatura, graffiatura o rottura, possibilmente con data e ora visibili. Le immagini sono la tua prova principale.
- Raccogli la documentazione meteorologica: conserva articoli di giornale, bollettini meteo ufficiali o comunicati della Protezione Civile che attestino l’evento grandinifero nella tua zona e nella data in questione.
- Denuncia il sinistro entro i termini: la maggior parte delle polizze prevede un termine di denuncia (spesso 3 giorni, a volte fino a 30). Superarlo può comportare la perdita del diritto al rimborso. Controlla il tuo contratto e agisci subito.
- Non riparare il veicolo prima della perizia: portare l’auto in officina prima che il perito della compagnia la esamini può invalidare il sinistro. Aspetta il via libera o, se necessario, fai valutare i danni da un perito di parte.
- Richiedi una copia del verbale di perizia: hai diritto a ricevere la relazione del perito incaricato dalla compagnia. Leggila con attenzione e confrontala con la tua documentazione fotografica.
L’assicurazione non paga o paga meno del dovuto: cosa fare
Se la compagnia nega il rimborso, lo riduce in modo ingiustificato o non risponde nei tempi previsti, non sei obbligato ad accettare la decisione. Esistono strumenti concreti per contestarla.
👉 Leggi anche: Pensioni, revoca dell'assegno se non invii i redditi 2022 entro il 15 settembre
1. Invia un reclamo formale alla compagnia
Il primo passo è presentare un reclamo scritto all’ufficio reclami della tua assicurazione, tramite raccomandata A/R o PEC. La compagnia è obbligata per legge a rispondere entro 45 giorni. Nella lettera specifica: il numero di sinistro, i motivi della contestazione, la documentazione allegata e il risarcimento che ritieni corretto.
2. Rivolgiti all’IVASS
Se la risposta della compagnia non ti soddisfa, o se non risponde entro i termini, puoi presentare un esposto all’IVASS (Istituto per la Vigilanza sulle Assicurazioni). L’IVASS non assegna risarcimenti, ma può intervenire per verificare comportamenti scorretti della compagnia e sollecitare una risposta. Il servizio è gratuito e accessibile dal sito ufficiale dell’istituto.
3. Attiva la procedura di mediazione o arbitrato
Prima di ricorrere al tribunale, la legge prevede la possibilità di attivare una mediazione obbligatoria. Si tratta di un tentativo di accordo stragiudiziale, più rapido e meno costoso di una causa civile. In alternativa, alcune polizze prevedono clausole arbitrali: verifica se la tua le include.
4. Affidati a un perito di parte
Se ritieni che la stima del perito della compagnia sia sottostimata, puoi nominare un perito di parte — un tecnico indipendente che valuta i danni per tuo conto. In caso di disaccordo tra i due periti, si nomina un terzo perito arbitratore. Il costo del perito di parte è a tuo carico, ma può essere recuperato se il ricorso ha esito positivo.
5. Azione legale
Se tutti i tentativi stragiudiziali falliscono, resta la via del ricorso al giudice di pace (per importi fino a 10.000 euro) o del tribunale civile. In questi casi è consigliabile affidarsi a un avvocato specializzato in diritto assicurativo. Considera che, se la compagnia ha agito in malafede, potresti avere diritto anche al risarcimento delle spese legali.
L’impatto economico delle riparazioni auto da grandine
Il conto da pagare per le riparazioni dell’auto colpita dalla grandine può essere davvero salato: si parte da cifre intorno ai 900 euro per piccoli interventi, ma si può arrivare a superare i 10.000 euro nei casi più gravi, specie per i veicoli di grandi dimensioni o con carrozzeria in alluminio.
Una cifra che rischia di mettere in ginocchio anche chi aveva pensato di essere ben protetto. In assenza di coperture adeguate — o in caso di rimborso parziale ingiustificato — questi costi finiscono interamente sulle spalle del proprietario, trasformando un evento atmosferico in un vero e proprio incubo finanziario.
👉 Leggi anche: Assegno unico luglio 2026: calendario Inps, importi e arretrati
Come tutelarsi in anticipo: consigli pratici
Per evitare di trovarsi con l’auto danneggiata e il portafoglio vuoto, è fondamentale prendersi il tempo di analizzare nel dettaglio le condizioni della propria polizza prima che accada qualcosa. Non basta fidarsi delle promesse: bisogna leggere con attenzione ogni clausola, verificare le esclusioni e valutare se sia il caso di aggiungere una garanzia specifica contro gli eventi naturali.
Occhio alle franchigie e ai massimali, che possono fare la differenza tra un rimborso soddisfacente e una delusione cocente. E, se possibile, scegliere polizze che non limitino la libertà di rivolgersi all’officina di fiducia. In un contesto in cui il clima sembra sempre più imprevedibile, solo una conoscenza approfondita delle proprie coperture può davvero fare la differenza.
FAQ — Danni da grandine e assicurazione: le domande più frequenti
La RC Auto copre i danni da grandine?
No. La responsabilità civile obbligatoria copre solo i danni causati a terzi. Per i danni da grandine al proprio veicolo è necessaria una polizza aggiuntiva (Kasko o eventi atmosferici).
Entro quanto tempo devo denunciare il sinistro?
I termini variano da polizza a polizza, ma in genere vanno da 3 a 30 giorni dall’evento. Controlla il tuo contratto e agisci il prima possibile per non perdere il diritto al rimborso.
Posso riparare l’auto prima della perizia?
No, salvo casi di urgenza debitamente documentati. Riparare il veicolo prima che il perito della compagnia lo esamini rischia di invalidare il sinistro. Aspetta sempre il via libera scritto dalla compagnia.
Cosa posso fare se il rimborso offerto mi sembra troppo basso?
Puoi contestare la stima nominando un perito di parte, presentare un reclamo formale alla compagnia, rivolgerti all’IVASS o, in ultima istanza, procedere per via legale.
Quanto tempo ha la compagnia per rispondere al mio reclamo?
La normativa IVASS prevede un termine massimo di 45 giorni dalla ricezione del reclamo. Superato questo termine senza risposta, puoi presentare un esposto direttamente all’IVASS.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.