Conto corrente pignorato: non possono bloccarti più di questa cifra
Conto corrente pignorato: non possono bloccarti più di questa cifra. Scopri il limite legale di circa 1.600 euro impignorabile, la regola del quinto e cosa fare subito se il tuo conto viene bloccato.
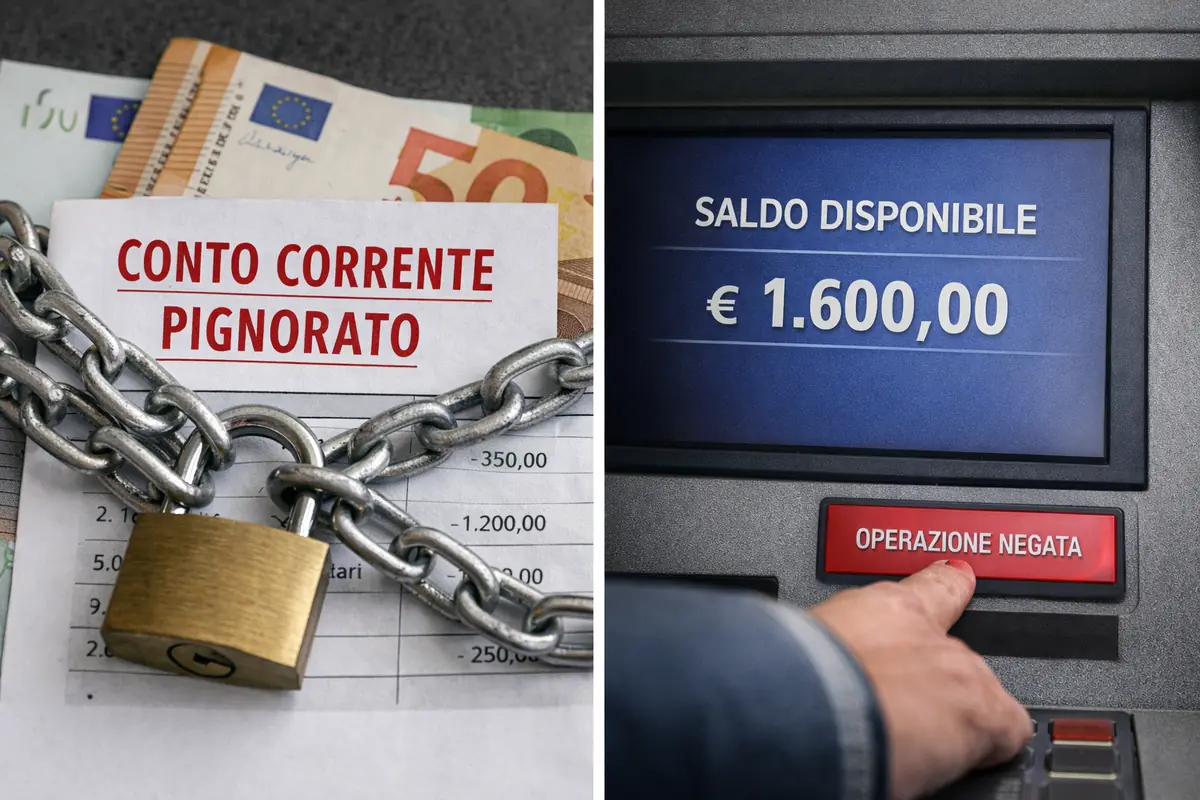

Quando scatta il pignoramento del conto corrente, la sensazione è sempre la stessa: il conto viene bloccato e non si capisce più quanto denaro sia davvero utilizzabile. La domanda che si pone chiunque si trovi in questa situazione è diretta: non possono bloccarti più di questa cifra — ma qual è esattamente quella cifra? Non tutto quello che si trova sul conto può essere preso: esiste un limite preciso stabilito dalla legge, e riguarda soprattutto chi vive di stipendio o pensione. Il pignoramento non funziona come molti immaginano, cioè con il creditore che svuota il conto senza guardare in faccia nessuno. La legge italiana mette dei paletti abbastanza chiari, anche se nella pratica le cose possono diventare meno lineari.
Conto corrente pignorato: qual è la cifra che non possono toccare
Se il conto contiene somme provenienti da stipendio o pensione già accreditati, il prelievo forzato non può superare una certa soglia. La regola gira attorno all’assegno sociale, che oggi vale poco più di 530 euro al mese. La legge stabilisce che sul conto deve restare una cifra pari a tre volte l’assegno sociale: in pratica circa 1.600 euro restano intoccabili. Solo la parte che supera questa soglia può essere pignorata.
Facciamo un esempio concreto: se sul conto ci sono 2.000 euro provenienti da stipendio o pensione, il creditore non può prendere tutto. Può intervenire solo sui circa 400 euro che eccedono la soglia protetta. Questa è la cifra massima che può essere bloccata o trasferita al creditore.
La regola del quinto: quando lo stipendio viene pignorato alla fonte
Il meccanismo cambia se lo stipendio o la pensione non sono ancora arrivati sul conto ma vengono pignorati direttamente alla fonte — cioè dal datore di lavoro o dall’ente previdenziale. In quel caso scatta la regola del quinto: al massimo il 20% della retribuzione netta può essere trattenuto. Questo limite si applica prima ancora che il denaro arrivi sul conto corrente, ed è un ulteriore livello di protezione previsto dall’ordinamento.
Il limite che protegge una parte dei soldi: come funziona nella pratica
Riepilogando le due situazioni principali:
👉 Leggi anche: 1.163 miliardi fermi sui conti correnti italiani: dove investirli nel 2026
- Somme già accreditate sul conto (stipendio o pensione già versati): il creditore non può toccare i primi 1.600 euro circa (tre volte l’assegno sociale). Solo l’eccedenza è pignorabile.
- Somme non ancora accreditate (stipendio o pensione ancora da erogare): si applica la regola del quinto, con un massimo del 20% trattenibile alla fonte.
Questi limiti valgono anche nei confronti dell’Agenzia delle Entrate-Riscossione. L’idea diffusa che il fisco possa svuotare il conto da un giorno all’altro non corrisponde alla realtà normativa: anche Equitalia (oggi ADER) deve rispettare le soglie di impignorabilità previste dal Codice di procedura civile.
Perché tanti conti finiscono comunque bloccati
Il problema è che il pignoramento del conto avviene tramite la banca. Quando arriva l’ordine del tribunale, l’istituto congela l’intera somma presente fino a quando la situazione non viene chiarita. Anche se esiste una parte impignorabile, nei primi giorni il conto può risultare comunque inutilizzabile. Chi si trova in questa situazione spesso se ne accorge all’improvviso: bancomat che non funziona, bonifici respinti, app bancaria che mostra il saldo ma non permette movimenti.
Poi entra in gioco il giudice dell’esecuzione, che stabilisce quanto può essere effettivamente trasferito al creditore e quanto invece deve restare al titolare del conto. È in questa fase che la protezione legale diventa concreta — ma i tempi possono essere di qualche giorno o anche di più.
Una regola che non tutti conoscono
Molte persone non sanno nemmeno che esista questo limite legale. Quando si parla di debiti con l’Agenzia delle Entrate o con altri creditori, l’idea diffusa è che il conto possa essere completamente svuotato da un giorno all’altro. Non è così, almeno sulla carta. Il problema è che tra norme, procedure bancarie e tempi del tribunale, quella protezione non sempre si percepisce subito. Ed è proprio lì che nasce la confusione: il denaro teoricamente protetto resta sul conto, ma per qualche tempo può sembrare sparito. Per chi vive di stipendio o pensione, anche pochi giorni di blocco possono cambiare parecchio le cose.
Cosa fare se il conto corrente viene pignorato
Se ti trovi con il conto bloccato, ecco i passi da seguire nell’immediato:
👉 Leggi anche: Fisco, nuove verifiche con incrocio dati: come funziona il ravvedimento preventivo
- Contatta subito la banca per capire l’entità del blocco e quali somme sono state congelate.
- Verifica l’origine delle somme: se si tratta di stipendio o pensione già accreditati, hai diritto alla soglia di protezione di circa 1.600 euro.
- Rivolgiti a un avvocato o a un patronato per presentare istanza al giudice dell’esecuzione e far valere i tuoi diritti nel minor tempo possibile.
- Conserva la documentazione: estratti conto, buste paga, cedolini pensione — tutto ciò che dimostra la provenienza delle somme è fondamentale per la tua difesa.
FAQ: conto corrente pignorato, le domande più frequenti
Quanto possono bloccarmi sul conto corrente pignorato?
Se le somme derivano da stipendio o pensione già accreditati, non possono bloccarti più di quanto eccede tre volte l’assegno sociale, cioè circa 1.600 euro restano sempre protetti. Solo l’importo superiore a questa soglia è pignorabile.
Il pignoramento del conto vale anche per la pensione?
Sì, ma con le stesse protezioni previste per lo stipendio. Se la pensione è già accreditata sul conto, si applica la soglia dei tre assegni sociali. Se viene pignorata prima dell’accredito, si applica la regola del quinto (massimo 20%).
L’Agenzia delle Entrate può svuotare il conto completamente?
No. Anche l’Agenzia delle Entrate-Riscossione deve rispettare i limiti di impignorabilità stabiliti dalla legge. Non può prelevare le somme protette derivanti da stipendio o pensione.
Per quanto tempo rimane bloccato il conto?
Il blocco iniziale può durare da qualche giorno a diverse settimane, in attesa che il giudice dell’esecuzione si pronunci. Per ridurre i tempi è consigliabile agire subito con l’assistenza di un legale.
Cosa succede se sul conto ci sono sia stipendio che altri risparmi?
La protezione si applica solo alle somme di provenienza certa (stipendio, pensione). Se sul conto sono presenti anche risparmi di altra natura, questi possono essere pignorati senza limiti di soglia. È quindi importante documentare sempre la provenienza delle somme accreditate.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.