Conto Vivid, la soluzione all-in-one per le Partite IVA
Conto Vivid, la soluzione all-in-one per le Partite IVA: 4% di interesse annuo, cashback fino al 10%, fino a 50 IBAN e gestione completa dall'app. Scopri piani e vantaggi.
Fonte immagine: Vivid

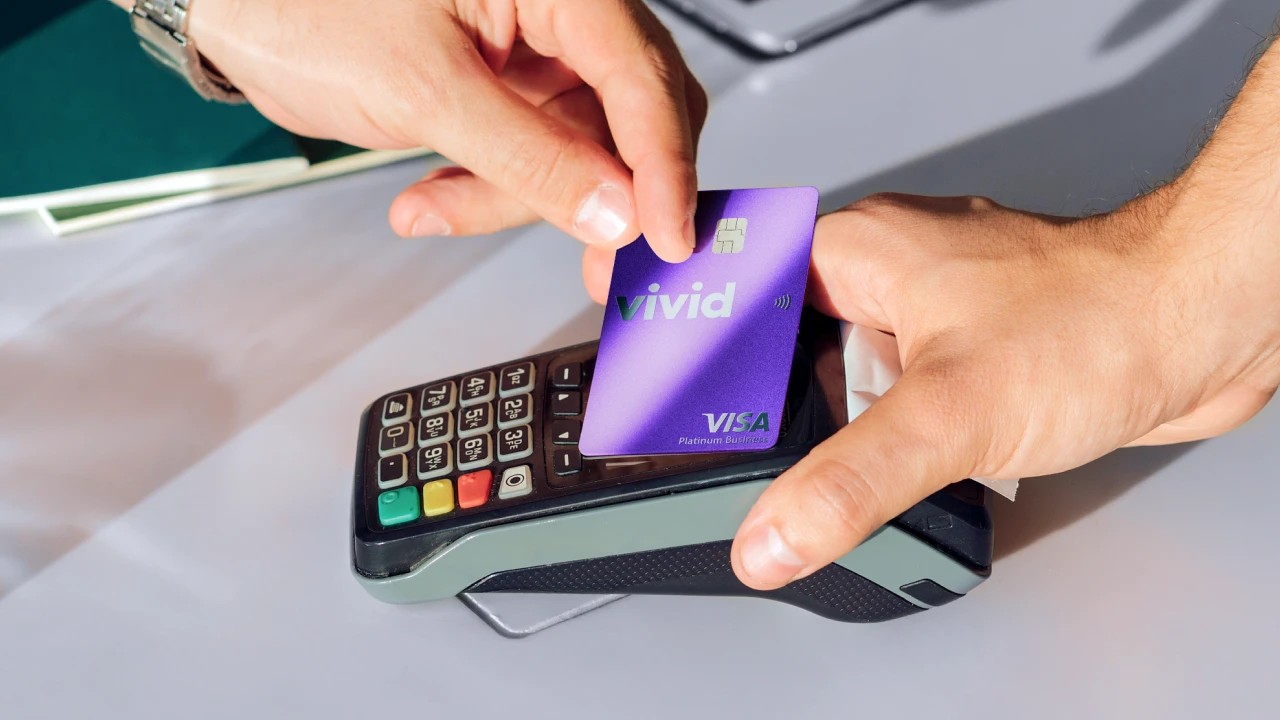
Il Conto Vivid, la soluzione all-in-one per le Partite IVA, si propone come strumento completo per aziende, imprenditori e freelance che vogliono gestire le proprie finanze in modo semplice, efficiente e remunerativo. Tra i principali punti di forza: il 4% di interesse fisso annuo sulle liquidità non investite, carte business Visa con cashback fino al 10% sulle spese e la possibilità di sbloccare fino a 50 IBAN distinti su un unico conto.
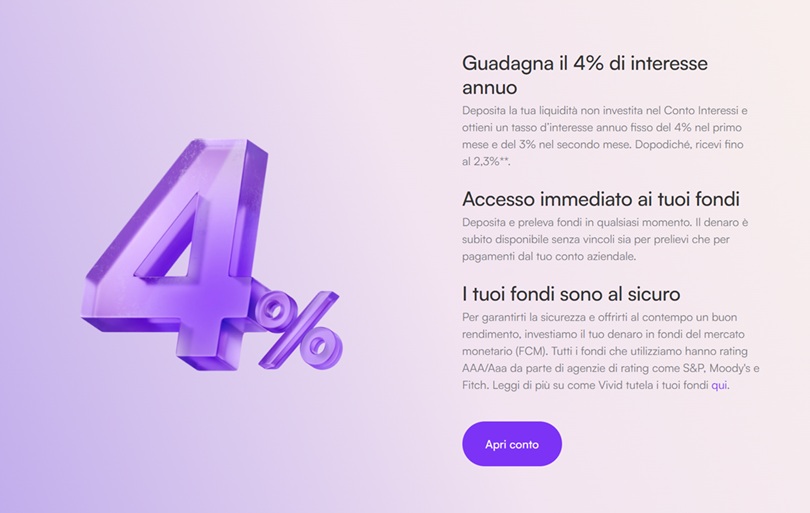
Grazie all’ultima iniziativa disponibile sul sito ufficiale Vivid, le Partite IVA che aprono un nuovo conto in questi giorni ottengono il [affiliate_link link_id=”4206″]4% di rendimento annuo fisso il primo mese[/affiliate_link], il 3% durante il secondo mese e poi fino al 2,3% annuo in base al piano scelto. È inoltre possibile [affiliate_link link_id=”4206″]aprire un conto interamente gratuito scegliendo il profilo Free Start[/affiliate_link], senza costi di attivazione né canone mensile.
[affiliate_button link_id=”4206″ format_id=”53″]Apri un conto Vivid[/affiliate_button]
Perché il Conto Vivid è la soluzione all-in-one per le Partite IVA
Vivid Money è una fintech europea che ha costruito un ecosistema pensato specificamente per professionisti autonomi, freelance e titolari di impresa. L’obiettivo è chiaro: riunire in un unico conto tutti gli strumenti necessari per gestire le finanze aziendali, dalla liquidità remunerata alla contabilità semplificata, passando per le spese con cashback. Ecco nel dettaglio cosa offre.
Le soluzioni del conto Vivid per le Partite IVA
Conto corrente remunerato fino al 4%
Una delle caratteristiche chiave del conto Vivid è il conto corrente con remunerazione automatica. In base al piano tariffario scelto, è possibile ottenere un tasso di interesse sulla liquidità presente nel conto fino al 4% annuo. La liquidità rimane sempre disponibile: le Partite IVA possono prelevare o utilizzare i fondi in qualsiasi momento per le spese aziendali, senza vincoli di tempo o penali.
Questo rende il conto Vivid una valida alternativa ai conti deposito tradizionali, con il vantaggio aggiuntivo della piena operatività quotidiana.
👉 Leggi anche: Fisco, nuove verifiche con incrocio dati: come funziona il ravvedimento preventivo
Fino a 50 sub-account con IBAN dedicati
Al conto principale si possono associare fino a 50 sub-account, ciascuno con il proprio IBAN. Si tratta di una funzionalità particolarmente utile per:
- Separare entrate e uscite per progetto o cliente
- Gestire budget distinti per reparti o collaboratori
- Tenere separati i fondi destinati a IVA, tasse e spese operative
- Semplificare la rendicontazione per il commercialista
Per gli imprenditori che si interfacciano con numerosi dipendenti o fornitori, questa struttura multi-IBAN rappresenta un vantaggio organizzativo concreto.
Carte business Visa con cashback fino al 10%
I titolari del conto Vivid hanno accesso a carte business Visa con cashback sugli acquisti, fino al 10% in determinate categorie di spesa. Ogni carta può essere configurata con:
- Limiti di spesa personalizzati per dipendente o collaboratore
- Tipologie di acquisto consentite o bloccate
- Monitoraggio dei movimenti in tempo reale dall’app
Il commercialista può essere abilitato all’accesso al conto, così da consultare direttamente le transazioni e semplificare la gestione contabile senza scambi continui di documenti.
Gestione completa dall’app: tutto in un unico posto
Il conto Vivid si gestisce interamente tramite app mobile, disponibile per iOS e Android. Dall’interfaccia è possibile:
- Visualizzare saldi e movimenti di tutti i sub-account
- Emettere e ricevere bonifici SEPA
- Impostare notifiche in tempo reale per ogni transazione
- Esportare report di spesa in formato compatibile con i principali software di contabilità
La piattaforma è progettata per ridurre il tempo dedicato all’amministrazione, lasciando più spazio all’attività principale.
I piani disponibili: da Free Start ai piani premium
Vivid offre più livelli di abbonamento, adatti a esigenze diverse:
👉 Leggi anche: Scadenza fiscale 20 luglio 2026: saldo 2025 e primo acconto 2026 per imprese e professionisti
- Free Start: conto gratuito, senza canone mensile, con accesso alle funzionalità base e remunerazione della liquidità
- Piani a pagamento: sbloccano cashback più elevati, più sub-account, limiti di spesa più alti e supporto prioritario
La scelta del piano dipende dal volume di operazioni mensili e dal numero di collaboratori da gestire. Per la maggior parte dei freelance e delle piccole Partite IVA, il piano Free Start è già un punto di partenza solido.
[affiliate_button link_id=”4206″ format_id=”53″]Apri un conto Vivid[/affiliate_button]
Domande frequenti sul Conto Vivid per Partite IVA
Il conto Vivid è adatto anche ai freelance con pochi movimenti mensili?
Sì. Il piano Free Start è gratuito e non prevede un numero minimo di transazioni. È una soluzione adatta anche a chi ha un’attività con volumi ridotti ma vuole comunque far fruttare la liquidità ferma sul conto.
Gli interessi sul conto Vivid sono garantiti?
Il tasso di interesse applicato dipende dal piano scelto e può variare nel tempo. L’offerta attuale prevede il 4% fisso il primo mese per i nuovi clienti, seguita da tassi decrescenti nei mesi successivi. È sempre consigliabile verificare le condizioni aggiornate sul sito ufficiale prima di aprire il conto.
Posso dare accesso al mio commercialista?
Sì. Vivid consente di abilitare un accesso dedicato per il commercialista, che potrà consultare movimenti e report direttamente dalla piattaforma, senza necessità di esportazioni manuali continue.
Quante carte business posso emettere?
Il numero di carte disponibili dipende dal piano sottoscritto. Con i piani premium è possibile emettere carte per più collaboratori o dipendenti, ciascuna con limiti e permessi personalizzati.
Il conto Vivid è sicuro?
Vivid Money opera sotto licenza bancaria europea e i fondi depositati sono protetti secondo le normative vigenti nell’Unione Europea. L’app utilizza autenticazione a due fattori e sistemi di notifica in tempo reale per ogni operazione.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.