Codice tributo 3850: istruzioni per l’uso nel pagamento del diritto camerale
Codice tributo 3850: guida completa al pagamento del diritto camerale con modello F24. Scadenze, importi, esenzioni e ravvedimento operoso spiegati passo per passo.

Il codice tributo 3850 è lo strumento indispensabile per versare il diritto camerale, l’imposta annuale dovuta da tutte le attività economiche iscritte al Registro delle Imprese o al REA in Italia. Se stai compilando il modello F24 e non sai dove inserirlo, come calcolarlo o entro quando pagarlo, questa guida risponde a tutte le domande pratiche: dalla sezione corretta del modello alle scadenze, dagli importi alle esenzioni previste dalla legge.
Che cos’è il codice tributo 3850 e a cosa serve
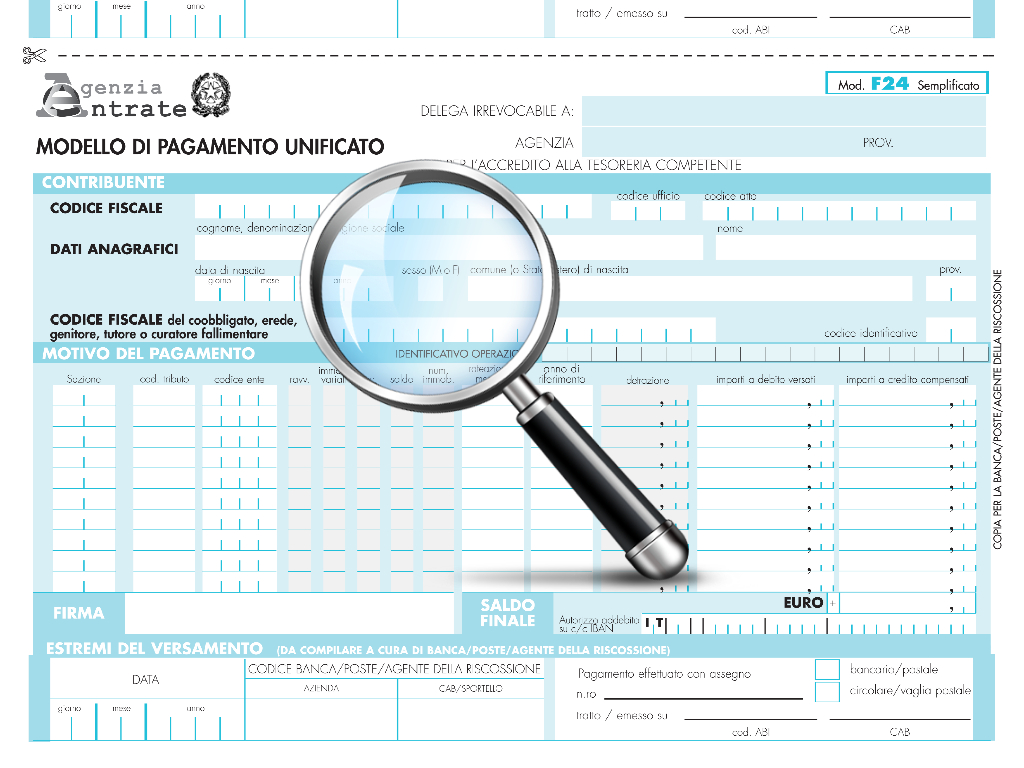
Il codice tributo 3850 identifica univocamente il versamento del diritto annuale alle Camere di Commercio, disciplinato dalla Legge 580/1993. Va inserito nel modello F24, nella sezione «IMU e altri tributi locali», insieme all’anno di riferimento e all’importo dovuto. Senza questo codice il pagamento non viene correttamente imputato e l’impresa risulta inadempiente.
Il diritto camerale si applica a una vasta platea di soggetti economici: imprese individuali, società di capitali, consorzi, imprenditori agricoli e aziende estere con sede secondaria in Italia. In pratica, chiunque sia iscritto al Registro delle Imprese o al REA è tenuto al versamento.
Come compilare il modello F24 con il codice tributo 3850
La compilazione corretta del modello F24 è il passaggio più critico. Ecco i campi da valorizzare nella sezione «IMU e altri tributi locali»:
- Codice tributo: 3850
- Anno di riferimento: l’anno per cui si paga il diritto (es. l’anno in corso)
- Codice ente/codice Comune: il codice catastale del Comune in cui ha sede la Camera di Commercio competente
- Importo a debito: la somma dovuta calcolata in base alla natura giuridica e alla dimensione dell’impresa
Un errore frequente è inserire il codice nella sezione sbagliata del modello F24 (ad esempio nella sezione «Erario»): questo causa il mancato riconoscimento del versamento da parte della Camera di Commercio.
Tutto quello che devi sapere sul codice tributo 3850
Gli importi del diritto camerale variano in base alla natura giuridica e alla dimensione del soggetto economico. Per esempio, le imprese individuali iscritte nella sezione speciale del Registro delle Imprese sono soggette a un contributo fisso: 44 euro per la sede principale e 8,80 euro per eventuali sedi secondarie. Al contrario, per le società di capitali, il calcolo è più complesso e si basa sul fatturato IRAP, applicando aliquote progressive. Questo sistema consente di modulare il carico fiscale in base alla capacità economica delle imprese, garantendo un approccio più equo.
La scadenza ordinaria per il pagamento è fissata al 30 giugno di ogni anno. Tuttavia, in caso di ritardi, è possibile ricorrere al ravvedimento operoso, che consente di regolarizzare la propria posizione con sanzioni ridotte. Per le società di capitali, il termine coincide con quello previsto per il primo acconto delle imposte sui redditi, unificando così le scadenze fiscali per semplificare la gestione amministrativa.
👉 Leggi anche: Tassazione seconda casa 2026: IMU, TARI e quando scatta l'imposta di registro
È fondamentale sottolineare che il mancato versamento del diritto camerale può comportare conseguenze significative. Le sanzioni e gli interessi di mora possono accumularsi rapidamente, aumentando il costo complessivo dell’omissione. Pertanto, è essenziale rispettare le tempistiche e le modalità previste dalla normativa per evitare problemi futuri. La corretta compilazione del modello F24 e l’inserimento del codice tributo appropriato rappresentano passaggi cruciali per adempiere a questo obbligo in modo efficace.
Importi del diritto camerale: quanto si paga
Gli importi variano sensibilmente a seconda della categoria di appartenenza. Ecco uno schema riepilogativo:
- Imprese individuali – sezione speciale: 44 € per la sede principale + 8,80 € per ogni unità locale
- Imprese individuali – sezione ordinaria: importo fisso stabilito annualmente dal Ministero delle Imprese e del Made in Italy (MIMIT)
- Società di persone: importo fisso modulato per fascia di fatturato IRAP
- Società di capitali: calcolo progressivo sul fatturato IRAP, con aliquote crescenti per scaglioni
- Consorzi e cooperative: importo fisso, generalmente allineato alle società di persone
Gli importi esatti vengono aggiornati ogni anno con decreto ministeriale: prima di procedere al pagamento, verifica sempre le tariffe vigenti sul sito della Camera di Commercio competente o sul portale del MIMIT.
Scadenze 2026 per il pagamento del diritto camerale
Rispettare le scadenze è fondamentale per evitare sanzioni. Ecco le date chiave:
- 30 giugno: scadenza ordinaria per imprese individuali, società di persone e altri soggetti non soggetti all’IRES
- Entro il termine del primo acconto IRES: scadenza per le società di capitali (solitamente fine giugno, ma può slittare in caso di proroga fiscale)
- Ravvedimento operoso: possibile in qualsiasi momento successivo alla scadenza, con sanzioni ridotte proporzionali al ritardo
In caso di proroga dei versamenti fiscali decisa dal governo, anche il diritto camerale può beneficiarne: tieni d’occhio le circolari dell’Agenzia delle Entrate e le comunicazioni delle Camere di Commercio.
Chi è esonerato dal pagamento: le agevolazioni previste
Non tutti i soggetti iscritti al Registro delle Imprese sono tenuti a versare il diritto camerale. Le principali esenzioni riguardano:
- Start-up innovative: esenzione totale per i primi cinque anni dall’iscrizione nella sezione speciale del Registro delle Imprese
- Incubatori certificati: stessa esenzione quinquennale prevista per le start-up innovative
- PMI innovative: riduzione del 50% del diritto dovuto
- Imprese in liquidazione o cancellate nel corso dell’anno: possibile riduzione proporzionale, da verificare con la Camera di Commercio competente
Queste misure mirano a incentivare l’innovazione e a sostenere le nuove realtà imprenditoriali nella fase di avvio, riducendo il carico fiscale nei momenti più critici dello sviluppo aziendale.
👉 Leggi anche: Scadenza 23 luglio 2026: dichiarazioni 730 e consegna al contribuente, cosa devono fare Caf e professionisti
Ravvedimento operoso: come regolarizzare il mancato pagamento
Se hai dimenticato di versare il diritto camerale entro la scadenza, puoi ricorrere al ravvedimento operoso per sanare la posizione con sanzioni ridotte. Il meccanismo funziona così:
- Entro 14 giorni dalla scadenza: sanzione ridotta all’1% per ogni giorno di ritardo (ravvedimento sprint)
- Dal 15° al 30° giorno: sanzione del 1,5% (ravvedimento breve)
- Dal 31° al 90° giorno: sanzione del 1,67%
- Oltre 90 giorni e fino a un anno: sanzione del 3,75%
- Oltre un anno: sanzione del 4,29% o superiore, a seconda dei casi
In tutti i casi vanno aggiunti gli interessi legali calcolati sui giorni di ritardo. Il versamento avviene sempre tramite modello F24 con il codice tributo 3850, indicando l’anno di riferimento corretto.
In sintesi: perché il diritto camerale è importante
Il diritto camerale rappresenta non solo un dovere fiscale, ma anche un elemento chiave per il corretto funzionamento del sistema economico italiano. Le risorse raccolte finanziano i servizi delle Camere di Commercio: dalla tenuta del Registro delle Imprese alla promozione del tessuto produttivo locale. Comprendere le regole, rispettare le scadenze e sfruttare le eventuali agevolazioni disponibili è fondamentale per tutte le imprese e i professionisti che operano nel nostro Paese.
FAQ sul codice tributo 3850 e il diritto camerale
Dove si inserisce il codice tributo 3850 nel modello F24?
Nella sezione «IMU e altri tributi locali» del modello F24, non nella sezione Erario. Inserire il codice nella sezione sbagliata è l’errore più comune e causa il mancato riconoscimento del versamento.
Qual è la scadenza ordinaria per il pagamento del diritto camerale?
Il 30 giugno di ogni anno per la maggior parte dei soggetti. Per le società di capitali, la scadenza coincide con quella del primo acconto IRES.
Le start-up innovative devono pagare il diritto camerale?
No. Le start-up innovative e gli incubatori certificati beneficiano di un’esenzione totale per i primi cinque anni dall’iscrizione nella sezione speciale del Registro delle Imprese.
Cosa succede se non pago il diritto camerale entro la scadenza?
Scattano sanzioni e interessi di mora. È possibile regolarizzare la posizione tramite ravvedimento operoso, con sanzioni ridotte proporzionali al ritardo. Più si aspetta, più la sanzione aumenta.
Come si calcola l’importo del diritto camerale per una società di capitali?
Il calcolo si basa sul fatturato IRAP dell’anno precedente, applicando aliquote progressive per scaglioni. Gli importi esatti sono aggiornati annualmente con decreto ministeriale: verifica le tariffe vigenti sul sito della tua Camera di Commercio.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.