Investimenti alberghieri in Italia: 1,25 miliardi nel primo semestre 2026, le mete preferite dai grandi gruppi
Nel primo semestre 2026 gli investimenti alberghieri in Italia hanno raggiunto 1,25 miliardi di euro. Scopri le destinazioni preferite dai grandi gruppi internazionali.
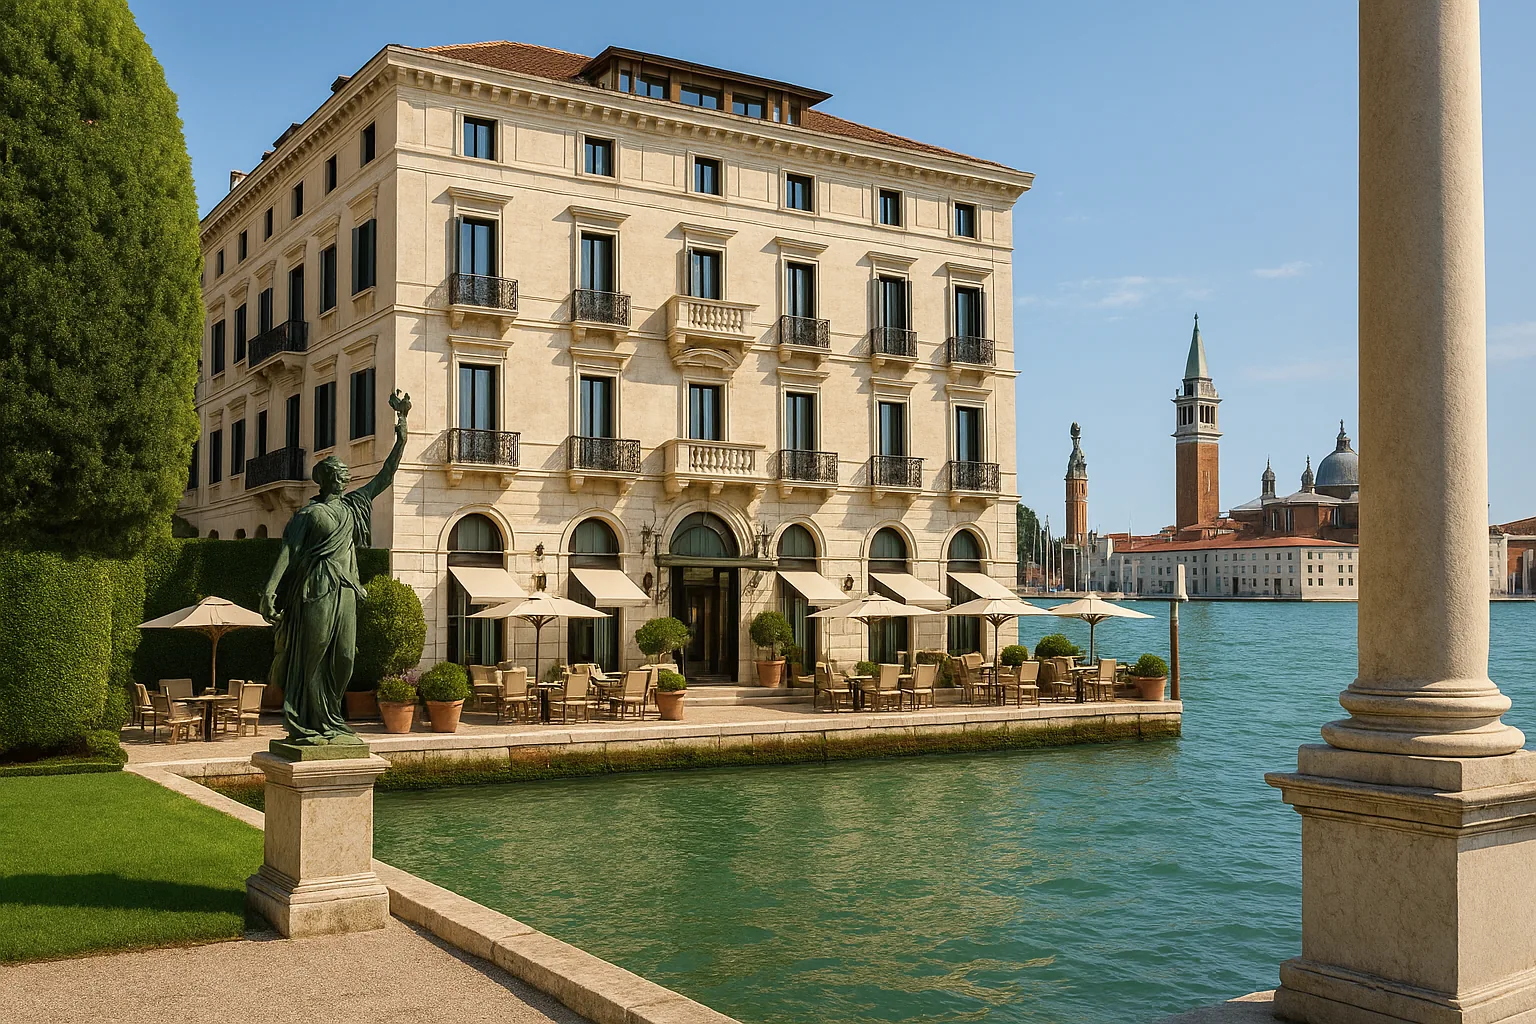

Nel primo semestre del 2026, gli investimenti alberghieri in Italia hanno raggiunto quota 1,25 miliardi di euro, un volume che conferma come il settore hospitality tricolore sia diventato uno dei mercati più ricercati dagli operatori internazionali. Dietro questa cifra si muovono private equity, family office e grandi catene alberghiere che guardano al Belpaese non solo per le sue destinazioni iconiche, ma anche per le opportunità di riconversione immobiliare e di riposizionamento verso i segmenti premium. Capire dove si concentrano questi flussi di capitale — e perché — è utile tanto per chi opera nel settore quanto per chi vuole orientarsi in un mercato in rapida evoluzione.
I numeri del mercato: cosa dicono i dati del 2026
I dati disponibili per il 2026 raccontano una storia articolata. Nel solo primo trimestre dell’anno, le acquisizioni nel comparto alberghiero italiano hanno toccato 370 milioni di euro, di cui circa 200 milioni hanno riguardato operazioni di riconversione — edifici storici, uffici dismessi, palazzi nobiliari trasformati in strutture ricettive di alto profilo. Il report Italian Hotel Investment Outlook and Strategy Survey, elaborato da JLL Italia, ha fotografato questa dinamica evidenziando come il mercato si sia consolidato su volumi ben superiori alla media storica.
La cifra aggregata del semestre — 1,25 miliardi di euro — non è però omogenea: include transazioni di asset singoli, portafogli multi-property e operazioni di sviluppo greenfield. Alcune stime allargano ulteriormente la base di calcolo, arrivando a circa 1,4 miliardi se si considerano anche le operazioni perfezionate a cavallo del semestre. La variabilità tra le diverse rilevazioni riflette differenze metodologiche, non una contraddizione nei dati di fondo: il mercato cresce, e lo fa con continuità.
Le destinazioni più ambite: dalla capitale alle isole
Non tutti i mercati locali si equivalgono. Le città di Roma, Milano, Firenze e Venezia continuano a rappresentare il cuore degli investimenti alberghieri in Italia, grazie a flussi turistici strutturali, domanda internazionale stabile e rendimenti da locazione tra i più alti d’Europa. Roma, in particolare, beneficia di una domanda congressuale e leisure che non conosce stagionalità marcata; Milano attrae capitali per il suo posizionamento come hub finanziario e fieristico, con una clientela business disposta a spendere.
👉 Leggi anche: 1.163 miliardi fermi sui conti correnti italiani: dove investirli nel 2026
Fuori dalle grandi città, la geografia degli investimenti si è allargata in modo significativo:
- Lago di Como: meta consolidata per il turismo di lusso internazionale, con prezzi medi per camera tra i più elevati del Paese e una domanda che supera sistematicamente l’offerta disponibile nelle stagioni di punta.
- Capri e la costiera amalfitana: destinazioni dove la scarsità di asset disponibili rende ogni transazione competitiva, con multipli di prezzo che riflettono l’esclusività del contesto.
- Sicilia: forse il mercato con la crescita più rapida degli ultimi anni, trainata dall’interesse per proprietà storiche — masserie, dimore baronali, ex conventi — da trasformare in boutique hotel o resort di fascia alta.
La logica comune a tutte queste destinazioni è la stessa: scarcity value, ovvero il valore della rarità. Dove non si può costruire facilmente e la domanda supera l’offerta, il capitale trova rendimenti difficili da replicare altrove.
Chi investe e con quale strategia
Il profilo degli investitori attivi sugli investimenti alberghieri in Italia nel 2026 è variegato. I private equity internazionali privilegiano strategie value-add: acquistano asset sottoperformanti o da riposizionare, investono in ristrutturazione e rebranding, poi cedono a investitori core in un arco temporale di cinque-sette anni. I family office, spesso di provenienza mediorientale, asiatica o nordamericana, puntano invece su asset trophy in destinazioni iconiche, con un orizzonte di lungo periodo e meno pressione sui ritorni a breve.
Le grandi catene alberghiere internazionali operano prevalentemente in modalità asset-light: non comprano direttamente gli immobili, ma siglano contratti di gestione o franchising con i proprietari, portando il proprio marchio e il proprio sistema di distribuzione. Questo modello consente agli investitori immobiliari di beneficiare della forza commerciale dei grandi brand senza cedere il controllo dell’asset.
Una quota rilevante delle operazioni — come dimostrano i 200 milioni destinati a riconversioni nel solo primo trimestre — riguarda trasformazioni di immobili non alberghieri. Uffici direzionali, palazzi storici, ex strutture industriali: in un mercato dove gli asset alberghieri già operativi sono rari e costosi, la riconversione diventa la via privilegiata per creare nuova offerta.
👉 Leggi anche: Antiriciclaggio, record di segnalazioni nel primo semestre 2026: 90.200 operazioni sospette per 61 miliardi
Perché l’Italia resta competitiva rispetto ad altri mercati europei
Il confronto con altri mercati europei aiuta a capire perché gli investimenti alberghieri in Italia mantengano un’attrattività strutturale. Parigi e Londra offrono liquidità e profondità di mercato, ma i prezzi degli asset sono già molto elevati e i margini di apprezzamento più compressi. La Spagna — Barcellona e Madrid in testa — è un competitor diretto, ma l’Italia conserva un vantaggio specifico: la densità di patrimonio storico e culturale che nessun altro Paese europeo può replicare nella stessa misura.
Il turismo internazionale verso l’Italia mostra una resilienza che va oltre i cicli economici di breve periodo. La domanda proveniente da mercati extra-europei — Nord America, Medio Oriente, Asia orientale — tende a concentrarsi proprio sulle destinazioni italiane di punta, con una propensione alla spesa elevata che alimenta i segmenti premium e ultra-luxury. Per un investitore che punta su strutture di fascia alta, questo si traduce in una base di clientela con bassa elasticità al prezzo e alta fidelizzazione al brand.
Le sfide: regolamentazione, costi e disponibilità degli asset
Il mercato non è privo di ostacoli. La burocrazia urbanistica e autorizzativa italiana rimane uno dei principali freni alle operazioni di riconversione: i tempi per ottenere permessi di ristrutturazione su edifici vincolati possono allungarsi notevolmente, con ricadute dirette sui piani di investimento. I costi di costruzione e ristrutturazione, saliti in modo significativo negli ultimi anni, comprimono i margini sulle operazioni value-add e richiedono stime più conservative nei modelli finanziari.
La scarsità di asset disponibili nelle destinazioni prime è un tema ricorrente tra gli operatori: chi vuole entrare su Roma o Venezia deve spesso attendere che un asset esca dal mercato, oppure competere in processi di vendita molto affollati. Questo spinge parte della domanda verso destinazioni secondary — come alcune città d’arte minori o mete balneari emergenti — dove i prezzi sono ancora accessibili ma la domanda turistica è in crescita.
Per chi valuta un’esposizione al settore, la panoramica di TTG Italia sugli investimenti del primo semestre 2026 offre un punto di partenza utile per orientarsi tra le diverse tipologie di operazione e le destinazioni con i fondamentali più solidi. La selezione dell’asset e la chiarezza sulla strategia di uscita restano, come sempre, le variabili che fanno la differenza tra un investimento riuscito e uno che rimane bloccato nelle complessità del mercato italiano.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.