Vivid Money ti dà il 4% sulla tua liquidità non investita: il rischio è zero
Vivid Money ti dà il 4% sulla tua liquidità non investita e il rischio è zero: scopri come funziona il Conto Interessi, quanto si guadagna e chi può aprirlo.

Gli italiani non sono molto avvezzi agli investimenti delle proprie finanze: il conto corrente tradizionale rimane la scelta più “battuta”, soprattutto per coloro a cui non interessano azioni, ETF o obbligazioni. Ma c’è un modo per guadagnare qualcosa dai propri risparmi senza nemmeno il minimo dei rischi e senza alcuna conoscenza di finanza? Sì, e si chiama Vivid Money.
La domanda che si fanno in molti è questa: Vivid Money ti dà il 4% sulla tua liquidità non investita, ma il rischio è davvero zero? La risposta breve è sì — e nelle prossime righe spieghiamo esattamente come funziona, quanto si guadagna e perché questa soluzione è adatta anche a chi non ha mai investito un euro in vita sua.
Stiamo parlando di una fintech nella cui piattaforma è incluso un conto corrente con IBAN italiano. Per i primi quattro mesi offre un tasso di interesse del 4% annuo lordo sulla liquidità non investita nel Conto Interessi, poi fino al 2% in base al piano scelto. Per approfittarne basta andare sul [affiliate_link link_id=”4206″]sito di Vivid Money[/affiliate_link].
[affiliate_button link_id=”4206″ format_id=”53″]Apri ORA il conto Vivid Money[/affiliate_button]
Vivid Money ti dà il 4% sulla liquidità non investita: come funziona davvero
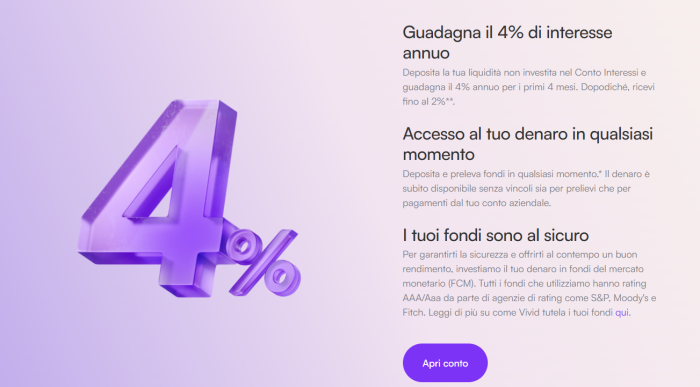
Il Conto Interessi di Vivid Money è uno strumento pensato per chi vuole far rendere la propria liquidità ferma — quella che di solito giace sul conto corrente senza produrre nulla. Non si tratta di un investimento in azioni o obbligazioni: la liquidità rimane disponibile in ogni momento, e il rendimento è garantito dal tasso applicato da Vivid Money.
Ecco come funziona in concreto:
👉 Leggi anche: 1.163 miliardi fermi sui conti correnti italiani: dove investirli nel 2026
- Tasso fisso al 4% annuo lordo per i primi quattro mesi dall’apertura del Conto Interessi.
- Dopo i primi quattro mesi, il tasso scende ma rimane competitivo: fino al 2% annuo lordo in base al piano sottoscritto.
- I rendimenti vengono accreditati ogni giorno lavorativo: puoi vedere il saldo crescere giorno dopo giorno.
- La liquidità è prelevabile in qualsiasi momento, senza vincoli o penali: puoi trasferirla al conto principale quando vuoi.
Aziende e liberi professionisti possono valorizzare la loro liquidità non investita scegliendo tra tasso fisso o variabile. Il tasso variabile può arrivare fino al 5%, ma richiede di scegliere tra strategie di investimento con profili di rischio diversi: Crescita, Bilanciata, Conservativa. Chi vuole rischio zero sceglie il tasso fisso.
Il rischio è davvero zero? Cosa devi sapere
Quando si parla di 4% sulla liquidità non investita con rischio zero, è giusto capire cosa si intende esattamente. Con il tasso fisso di Vivid Money:
- Non investi in strumenti finanziari soggetti a oscillazioni di mercato.
- Il capitale non è esposto a perdite: la somma depositata rimane intatta.
- Non è richiesta alcuna competenza finanziaria: basta aprire il conto e attivare il Conto Interessi.
Il rischio zero si riferisce quindi all’assenza di rischio di mercato sulla quota a tasso fisso. Come per qualsiasi conto presso una fintech, è buona norma verificare le condizioni aggiornate direttamente sul sito ufficiale e leggere la documentazione contrattuale.
Quanto si guadagna concretamente? Un esempio pratico
Supponiamo di avere 10.000 euro fermi sul conto corrente. Con un conto tradizionale il rendimento è praticamente zero. Con il Conto Interessi di Vivid Money al 4% annuo lordo:
- In un mese guadagni circa 33 euro lordi.
- In quattro mesi (periodo promozionale) guadagni circa 133 euro lordi.
- Dopo il periodo promozionale, con il 2% annuo, guadagni circa 16 euro lordi al mese.
Non è un investimento che ti renderà ricco, ma è un modo concreto per non lasciare dormire i propri risparmi. E con accredito giornaliero, l’effetto è visibile fin dai primi giorni.
Chi può aprire il Conto Interessi Vivid Money
Il Conto Interessi è disponibile per:
- Privati che vogliono far rendere la liquidità in eccesso.
- Liberi professionisti con liquidità ferma in attesa di essere utilizzata.
- Aziende che vogliono ottimizzare la gestione della cassa.
La piattaforma include un conto corrente con IBAN italiano, quindi è pienamente compatibile con i pagamenti e le domiciliazioni tipiche del mercato italiano.
👉 Leggi anche: Deposito Supersmart Minori di Poste: come risparmiare per i figli al 2% annuo lordo
Maggiori informazioni sono disponibili sul [affiliate_link link_id=”4206″]sito di Vivid Money[/affiliate_link].
[affiliate_button link_id=”4206″ format_id=”53″]Apri ORA il conto Vivid Money[/affiliate_button]
FAQ: le domande più frequenti su Vivid Money e il 4% sulla liquidità
Vivid Money dà davvero il 4% sulla liquidità non investita?
Sì. Per i primi quattro mesi dall’attivazione del Conto Interessi, Vivid Money applica un tasso fisso del 4% annuo lordo sulla liquidità non investita. Dopo questo periodo, il tasso scende fino al 2% in base al piano scelto.
Il rischio è davvero zero con il tasso fisso?
Con il tasso fisso non c’è esposizione al rischio di mercato: il capitale non viene investito in strumenti finanziari soggetti a oscillazioni. Il rendimento è fisso e predeterminato, e la liquidità è prelevabile in qualsiasi momento.
Quando vengono accreditati gli interessi?
Gli interessi vengono accreditati ogni giorno lavorativo, permettendoti di vedere il saldo crescere quotidianamente.
Posso prelevare i soldi quando voglio?
Sì. La liquidità depositata nel Conto Interessi può essere trasferita al conto principale in qualsiasi momento, senza vincoli né penali.
Qual è la differenza tra tasso fisso e tasso variabile su Vivid Money?
Il tasso fisso garantisce il 4% per i primi quattro mesi (poi fino al 2%) senza alcun rischio di mercato. Il tasso variabile può arrivare fino al 5%, ma prevede l’investimento in strategie con profili di rischio diversi (Crescita, Bilanciata, Conservativa) e quindi non è privo di rischio.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.