Liquidità parcheggiata, perché le banche spingono gli italiani a muoversi
Liquidità parcheggiata, perché le banche spingono gli italiani a muoversi: tassi, costi dei depositi inattivi e alternative concrete per i risparmiatori. Guida aggiornata.

I soldi fermi sul conto corrente non sono più “neutrali” come un tempo. La liquidità parcheggiata, perché le banche spingono gli italiani a muoversi, è oggi una delle domande più concrete che milioni di risparmiatori si trovano ad affrontare. La risposta è meno ovvia di quanto sembri: dietro la spinta commerciale degli istituti di credito ci sono ragioni strutturali, regolamentari ed economiche che vale la pena capire fino in fondo.
Per anni tenere i soldi sul conto corrente è stata vista come una scelta prudente, quasi naturale. Oggi però qualcosa sta cambiando in modo profondo. Le banche stanno progressivamente modificando il loro approccio alla gestione dei depositi e il motivo non è solo tecnico, ma legato all’evoluzione dei tassi, dei margini e degli equilibri finanziari globali.
In gioco c’è una massa enorme di risparmio: oltre 1.400 miliardi di euro custoditi sui conti correnti italiani. Una cifra che rappresenta una delle caratteristiche più evidenti del sistema-Paese, ma anche una delle sue principali inefficienze strutturali.
Perché la liquidità parcheggiata è diventata un problema per le banche
Negli ultimi anni il rialzo dei tassi BCE ha cambiato radicalmente il contesto. Gli istituti di credito hanno beneficiato dell’aumento dei margini, soprattutto grazie alla differenza tra interessi attivi e passivi. Ma questa fase sta entrando in una nuova normalità.
Con la progressiva stabilizzazione — e in alcuni casi riduzione — dei tassi di riferimento, la liquidità in eccesso diventa meno strategica e, in certi casi, persino costosa da gestire. Tenere grandi masse di denaro fermo sui conti implica obblighi regolamentari precisi (riserve obbligatorie, requisiti di capitale) e costi indiretti non trascurabili.
Il risultato è chiaro: le banche non hanno più interesse a raccogliere passivamente depositi inattivi. Preferiscono indirizzare quella liquidità verso strumenti che generano commissioni, margini e relazioni commerciali più profittevoli.
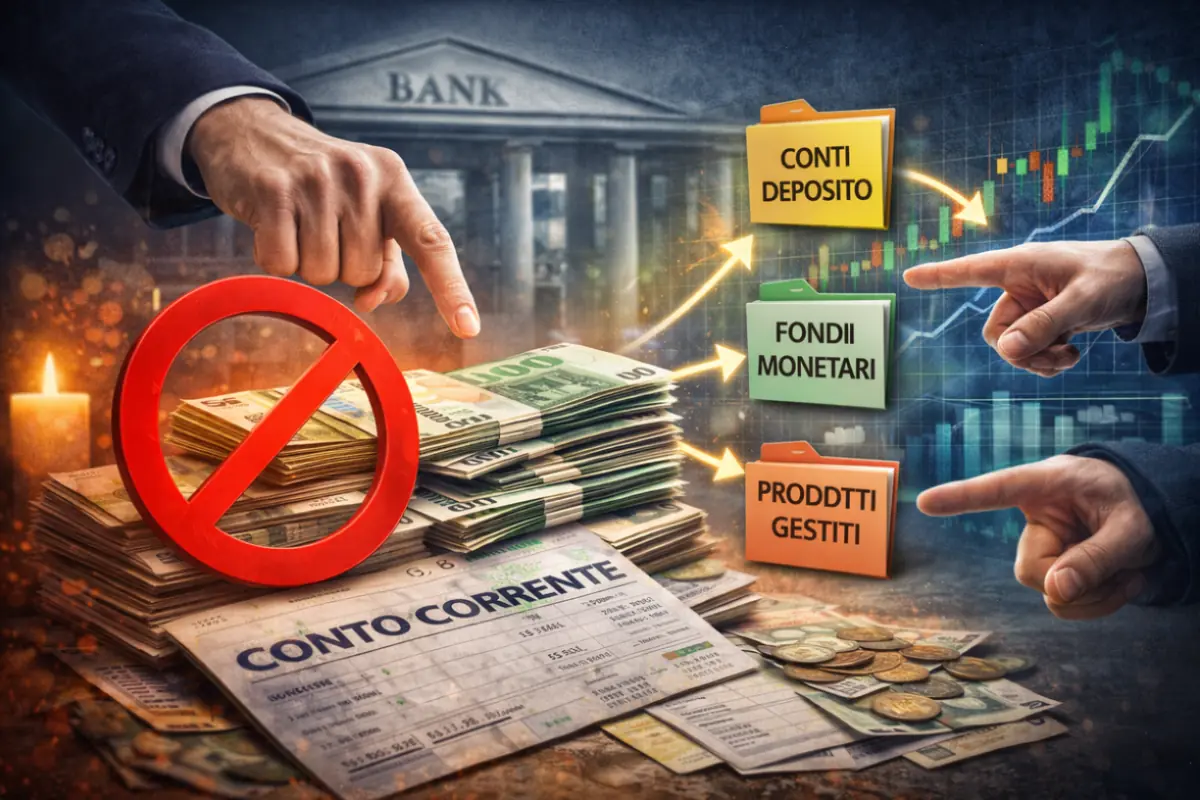
La nuova strategia degli istituti: meno conti correnti, più prodotti
Il cambiamento è già visibile nelle offerte commerciali di quasi tutti i principali gruppi bancari italiani. Sempre più istituti stanno promuovendo attivamente:
- Conti deposito vincolati, con tassi più elevati rispetto al conto corrente tradizionale
- Fondi monetari e ETF obbligazionari a breve scadenza
- Gestioni patrimoniali e polizze di ramo I e III
- BTP e titoli di Stato, spesso proposti come alternativa sicura alla liquidità ferma
Non si tratta solo di offrire rendimenti più interessanti ai clienti. È una vera e propria ridefinizione del modello di business bancario. La liquidità inattiva non genera valore, né per chi la detiene né per chi la gestisce: spostarla significa creare margini, fidelizzare il cliente e rispettare i requisiti regolamentari in modo più efficiente.
👉 Leggi anche: 1.163 miliardi fermi sui conti correnti italiani: dove investirli nel 2026
In questo contesto, il conto corrente torna a essere quello che dovrebbe essere: uno strumento di transito per le spese quotidiane, non un contenitore di risparmio di lungo periodo.
Il paradosso italiano della liquidità parcheggiata
L’Italia si distingue da anni per un livello molto elevato di risparmio liquido. Una scelta spesso dettata da prudenza, incertezza economica e scarsa fiducia nei mercati finanziari. Ma questo comportamento presenta un costo implicito che spesso viene sottovalutato.
Con un’inflazione che, anche se in rallentamento rispetto ai picchi recenti, resta significativa, lasciare i soldi fermi equivale a una perdita progressiva di potere d’acquisto. Un capitale di 50.000 euro fermo su un conto che non rende nulla perde ogni anno una quota reale di valore.
Il risultato è un paradosso ben noto agli economisti: un Paese ricco di risparmio privato ma poco efficiente nella sua allocazione. Denaro che potrebbe lavorare — finanziando imprese, infrastrutture o semplicemente proteggendo il patrimonio familiare dall’erosione inflazionistica — resta invece immobile.
Cosa cambia concretamente per i risparmiatori italiani
Il cambiamento in atto non è sempre immediatamente visibile, ma è già concreto e misurabile. Ecco cosa sta succedendo nella pratica:
- Riduzione dell’attrattività dei conti correnti tradizionali. Alcuni istituti hanno già introdotto o stanno valutando commissioni sui depositi superiori a determinate soglie, soprattutto per la clientela corporate e private.
- Pressione commerciale crescente. I consulenti bancari ricevono obiettivi sempre più orientati alla raccolta gestita, non ai depositi. Chi entra in filiale con liquidità da parcheggiare viene sistematicamente indirizzato verso alternative.
- Offerte a tempo limitato. Conti deposito con tassi promozionali, spesso vincolati a 6 o 12 mesi, vengono usati come leva per spostare la liquidità dal conto corrente e abituare il cliente a ragionare in termini di investimento.
Per i risparmiatori questo significa una cosa semplice: restare fermi potrebbe non essere più una scelta neutra. Non si tratta di inseguire necessariamente il rendimento a tutti i costi, ma di comprendere che il contesto è cambiato e che la gestione della liquidità richiede oggi una maggiore consapevolezza rispetto al passato.
Liquidità parcheggiata: quali alternative valutare
Prima di muoversi, è utile distinguere tra liquidità operativa — quella che serve per le spese dei prossimi 3-6 mesi — e liquidità strategica, ovvero il risparmio accumulato che non ha una destinazione immediata. Sono due categorie diverse che richiedono approcci diversi.
Per la liquidità operativa il conto corrente resta lo strumento giusto: accessibilità immediata e zero rischio di mercato sono priorità assolute.
Per la liquidità strategica, invece, vale la pena esplorare:
👉 Leggi anche: UniCredit: le mosse strategiche che muovono il mercato
- Conti deposito vincolati: rendimenti certi, garanzia del Fondo Interbancario fino a 100.000 euro, ideali per orizzonti di 6-24 mesi
- Fondi monetari e ETF a breve termine: liquidabilità elevata, rendimenti legati ai tassi di mercato, costi contenuti
- Titoli di Stato a breve scadenza (BOT, BTP breve): rendimenti noti a scadenza, tassazione agevolata al 12,5%, acquistabili anche in banca o tramite home banking
- Polizze di ramo I: per chi cerca protezione del capitale con un orizzonte più lungo, con vantaggi successori
Nessuna di queste soluzioni è universalmente migliore delle altre. La scelta dipende dall’orizzonte temporale, dalla propensione al rischio e dalla situazione fiscale individuale. Il punto di partenza, però, è sempre lo stesso: prendere consapevolezza che la liquidità parcheggiata ha un costo, anche quando non si vede direttamente sul conto.
Un nuovo equilibrio tra banca e risparmio
Quello che sta emergendo è un nuovo equilibrio nel rapporto tra istituti di credito e clientela. Le banche non cercano più solo di raccogliere liquidità, ma di indirizzarla. E questo modifica profondamente la natura stessa della consulenza bancaria.
Nei prossimi mesi il tema diventerà sempre più centrale nel dibattito finanziario italiano. Non tanto per i grandi investitori istituzionali — che già da tempo gestiscono attivamente la liquidità — ma per i milioni di famiglie che continuano a considerare il conto corrente come il punto di arrivo del proprio risparmio.
In un contesto che cambia, anche le abitudini finanziarie sono destinate a evolvere. La domanda non è se muoversi, ma come farlo in modo consapevole e coerente con i propri obiettivi.
FAQ: liquidità parcheggiata e banche
Perché le banche vogliono che io sposti la liquidità dal conto corrente?
Perché tenere grandi masse di depositi inattivi ha un costo regolamentare e riduce i margini degli istituti. Spostando la liquidità verso prodotti gestiti, le banche generano commissioni e ottimizzano la propria struttura patrimoniale.
Rischio di perdere i soldi se li sposto dal conto corrente?
Dipende dallo strumento scelto. Conti deposito garantiti dal Fondo Interbancario (fino a 100.000 euro) e titoli di Stato a breve scadenza presentano un rischio molto basso. Fondi e gestioni patrimoniali possono invece comportare oscillazioni di valore.
Quanto rende oggi un conto deposito rispetto al conto corrente?
I conti correnti tradizionali offrono rendimenti prossimi allo zero. I conti deposito vincolati, a seconda della durata e dell’istituto, possono offrire tassi significativamente superiori. È sempre consigliabile confrontare le offerte aggiornate prima di sottoscrivere.
È obbligatorio spostare la liquidità?
No, nessuna norma obbliga a investire i propri risparmi. Ma è importante essere consapevoli che lasciare liquidità ferma in un contesto inflazionistico comporta una perdita reale di potere d’acquisto nel tempo.
Cosa si intende per liquidità operativa e liquidità strategica?
La liquidità operativa è quella necessaria per le spese quotidiane e le emergenze dei prossimi mesi: va tenuta sul conto corrente. La liquidità strategica è il risparmio accumulato senza una destinazione immediata: è su questa che vale la pena ragionare in termini di alternative più efficienti.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.