Non lasciare la liquidità ferma: con Vivid il conto corrente rende fino al 4%
Non lasciare la liquidità ferma: con Vivid il conto corrente rende fino al 4% annuo lordo. Scopri come funziona il Conto Interessi Vivid, con accredito quotidiano e prelievo libero in qualsiasi momento.

Non lasciare la liquidità ferma sul conto corrente senza farla lavorare: è uno degli errori più comuni tra gli italiani, storicamente poco inclini a sfruttare gli strumenti finanziari disponibili. Eppure esistono soluzioni semplici, accessibili e sicure per ottenere un rendimento concreto dai propri risparmi, senza bisogno di competenze finanziarie avanzate. Una delle più interessanti è quella offerta da Vivid Money: con il suo Conto Interessi, la liquidità ferma può rendere fino al 4% annuo lordo, con accredito quotidiano degli interessi e possibilità di prelievo in qualsiasi momento.
Non lasciare la liquidità ferma è la scelta giusta: con Vivid il conto corrente rende fino al 4%, grazie a un’offerta pensata sia per i privati sia per i liberi professionisti e le aziende. Scopri come funziona.
[affiliate_button link_id=”4206″ format_id=”53″]Apri un conto Vivid[/affiliate_button]
Perché non conviene lasciare la liquidità ferma sul conto
Il conto corrente tradizionale è ancora oggi la scelta preferita da milioni di italiani. Il problema è che, nella maggior parte dei casi, la liquidità depositata non produce alcun rendimento: i tassi offerti dagli istituti bancari classici sono spesso prossimi allo zero, mentre l’inflazione erode silenziosamente il potere d’acquisto dei risparmi.
La soluzione non è necessariamente investire in strumenti complessi come azioni o obbligazioni. Esistono alternative più semplici e immediate, come il Conto Interessi di Vivid Money, che permettono di far rendere la liquidità senza rinunciare alla flessibilità e alla sicurezza.
Con Vivid il conto corrente rende fino al 4%: come funziona
Il Conto Interessi di Vivid Money è una soluzione pensata per valorizzare la liquidità non investita delle aziende e dei liberi professionisti, ma disponibile anche per i privati. Ecco i punti chiave:
👉 Leggi anche: 1.163 miliardi fermi sui conti correnti italiani: dove investirli nel 2026
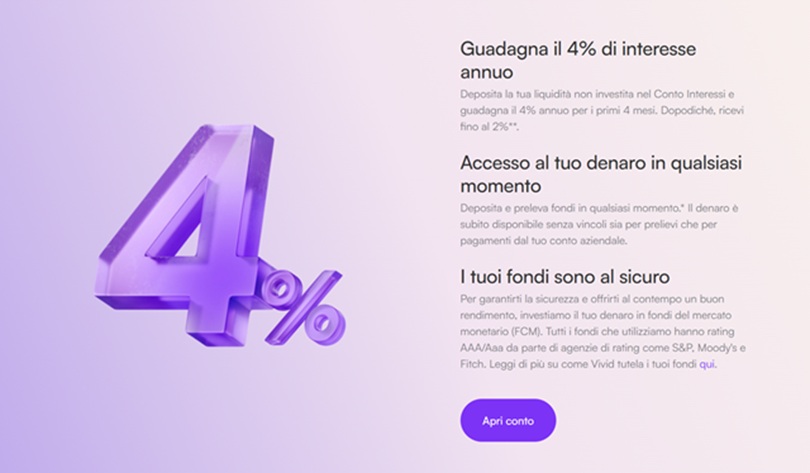
- Tasso fisso al 4% annuo lordo per i primi quattro mesi dall’apertura del conto, poi fino al 2% in base al piano scelto.
- Tasso variabile fino al 5%, con tre strategie di investimento selezionabili in base al proprio profilo di rischio: Crescita, Bilanciata, Conservativa.
- Interessi accreditati ogni giorno lavorativo: il saldo cresce in modo visibile e costante, senza dover aspettare la fine del mese o del trimestre.
- Liquidità sempre disponibile: a differenza dei conti deposito vincolati, con Vivid è possibile prelevare e trasferire i fondi al conto principale in qualsiasi momento, senza penali.
- IBAN italiano incluso, per operare con piena comodità nel sistema bancario italiano.
[affiliate_button link_id=”4206″ format_id=”53″]Apri un conto Vivid[/affiliate_button]
Come funziona il Conto Interessi Vivid nel dettaglio
Il Conto Interessi di Vivid Money si distingue per la sua struttura flessibile. Si può scegliere tra tasso fisso o tasso variabile:
- Con il tasso fisso si ottiene il 4% annuo lordo per i primi quattro mesi, poi fino al 2% in base al piano attivato.
- Con il tasso variabile si può arrivare fino al 5%, scegliendo tra tre strategie di investimento (Crescita, Bilanciata, Conservativa) in linea con il proprio profilo di rischio.
Una delle caratteristiche più apprezzate è che i rendimenti sono accreditati ogni giorno lavorativo: ogni titolare del conto può monitorare la crescita del proprio saldo in tempo reale. Inoltre, a differenza dei prodotti di risparmio vincolati, Vivid permette di prelevare la propria liquidità in qualsiasi momento, trasferendola al conto principale quando si desidera, senza costi aggiuntivi.
I liberi professionisti possono iscriversi al piano Standard gratuito e sfruttare conti con IBAN italiani unici, il tasso d’interesse fisso iniziale del 4% e un’assistenza dedicata 24 ore su 24, sette giorni su sette.
Chi può aprire un conto Vivid
Il conto Vivid è accessibile a una platea ampia:
- Privati che vogliono far rendere la liquidità senza impegnarsi in investimenti complessi.
- Liberi professionisti che cercano un conto business con IBAN italiano e rendimento sulla liquidità ferma.
- Aziende che desiderano ottimizzare la gestione della tesoreria senza vincolare i fondi.
L’apertura del conto è completamente digitale e può essere completata in pochi minuti direttamente dall’app Vivid.
👉 Leggi anche: Poste italiane alza i tassi: buoni fruttiferi e Depositi Supersmart fino al 3,50% da settembre 2026
[affiliate_button link_id=”4206″ format_id=”53″]Apri un conto Vivid[/affiliate_button]
FAQ: domande frequenti su Vivid e il rendimento del 4%
Quanto rende il conto Vivid?
Il Conto Interessi Vivid offre un tasso fisso del 4% annuo lordo per i primi quattro mesi, poi fino al 2% in base al piano scelto. Con il tasso variabile si può arrivare fino al 5%.
Gli interessi vengono accreditati ogni mese?
No, gli interessi vengono accreditati ogni giorno lavorativo, non mensilmente. Questo permette di vedere il saldo crescere quotidianamente.
Posso prelevare i soldi quando voglio?
Sì. A differenza dei conti deposito vincolati, con Vivid la liquidità è sempre disponibile e può essere trasferita al conto principale in qualsiasi momento, senza penali.
Il conto Vivid ha un IBAN italiano?
Sì, Vivid offre un IBAN italiano incluso nel conto, sia per i privati sia per i liberi professionisti.
Il piano Standard di Vivid è gratuito?
Sì, il piano Standard è gratuito e include già l’accesso al Conto Interessi con il tasso del 4% per i primi quattro mesi e l’assistenza 24/7.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.