Buoni fruttiferi delle Poste, ecco quanto rendono veramente: nessuno poteva immaginare questo guadagno netto
Buoni fruttiferi delle Poste, ecco quanto rendono veramente: scopri il guadagno netto reale su 10.000 euro in 4 anni, il confronto con Btp e conti deposito, e tutti i vantaggi fiscali.

I buoni fruttiferi di Poste Italiane rappresentano uno degli strumenti di risparmio più utilizzati e sicuri nel panorama finanziario italiano. Ma nessuno immagina quanto rendano veramente — e il guadagno netto finale può sorprendere, in positivo o in negativo, chi non conosce tutti i dettagli.
Garantiti dallo Stato grazie al supporto di Cassa Depositi e Prestiti, i buoni fruttiferi delle Poste sono una scelta popolare per chi desidera conservare il proprio capitale senza rischi eccessivi. Ma quanto rendono davvero questi buoni, soprattutto quando li si mantiene per 4 anni? E come si confrontano con altre forme di investimento, come i Btp o i conti deposito vincolati? Ecco tutto quello che c’è da sapere per capire il guadagno netto reale.
Buoni fruttiferi delle Poste: quanto rendono veramente
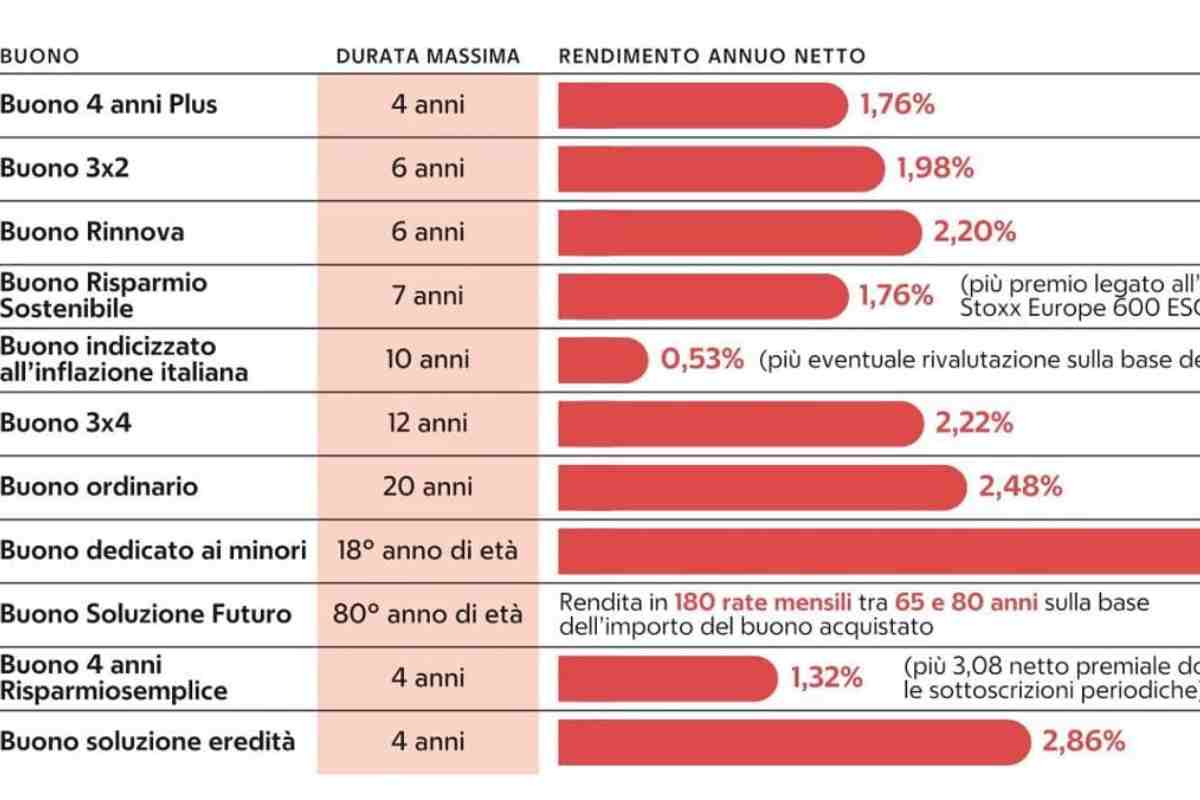
La domanda che si pongono in molti è semplice: i buoni fruttiferi delle Poste, ecco quanto rendono veramente — e la risposta richiede di guardare oltre il tasso lordo nominale. I buoni fruttiferi sono strumenti di investimento che si differenziano per le scadenze e i rendimenti. Sono sempre garantiti dallo Stato e tassati al 12,5% come i titoli di Stato. Non hanno costi di sottoscrizione o di rimborso e sono esenti da imposta di successione. Possono essere acquistati con importi a partire da 50 euro, e sono disponibili in diverse tipologie e durate, tra cui quella di quattro anni.
Il buono fruttifero 4 anni plus, per esempio, offre un rendimento pari a 1,4% annuo lordo. Applicando la tassazione agevolata al 12,5%, il rendimento netto scende a circa 1,225% annuo netto. Su un investimento iniziale di 10.000 euro, a scadenza si ottiene un importo di circa 10.500 euro lordi, che al netto dell’imposta corrisponde a un guadagno netto di circa 437 euro in quattro anni. Nessuno poteva immaginare che il guadagno netto fosse così contenuto rispetto alle aspettative di molti risparmiatori.
Come funzionano i buoni fruttiferi delle Poste: le regole base
Prima di valutare il rendimento netto reale, è utile capire le regole fondamentali di questi strumenti:
👉 Leggi anche: Poste italiane alza i tassi: buoni fruttiferi e Depositi Supersmart fino al 3,50% da settembre 2026
- Garanzia statale: il capitale è garantito dallo Stato tramite Cassa Depositi e Prestiti, a prescindere dall’importo investito.
- Tassazione agevolata al 12,5%: come tutti i titoli di Stato, i buoni fruttiferi beneficiano di un’aliquota fiscale ridotta rispetto al 26% applicato ad altri strumenti finanziari.
- Nessuna commissione: non ci sono costi di sottoscrizione né di rimborso.
- Esenzione dall’imposta di successione: un vantaggio concreto per chi pianifica il passaggio generazionale del patrimonio.
- Importo minimo 50 euro: accessibili a tutti i risparmiatori, anche con piccole somme.
- Liquidabilità alla pari: è possibile ritirare il capitale in qualsiasi momento senza perdite sul capitale, ma rinunciando agli interessi maturati.
Un aspetto che distingue i buoni fruttiferi dai Btp è proprio la possibilità di liquidare il titolo sempre alla pari. In altre parole, se dovesse sorgere una necessità improvvisa, è possibile ritirare il capitale investito senza rischi sul principale, ma rinunciando completamente al rendimento accumulato. Questo fa dei buoni fruttiferi una scelta adatta a chi cerca sicurezza e liquidità immediata, ma con un rendimento contenuto.
Il guadagno netto reale: simulazione su 10.000 euro
Per capire quanto rendono veramente i buoni fruttiferi delle Poste, è utile fare una simulazione concreta. Ecco cosa succede investendo 10.000 euro nel buono fruttifero 4 anni plus:
- Tasso lordo annuo: 1,4%
- Tasso netto annuo (dopo tassazione al 12,5%): circa 1,225%
- Capitale a scadenza lordo: circa 10.500 euro
- Guadagno netto effettivo: circa 437 euro in quattro anni
- Rendimento netto complessivo: circa 4,37% in quattro anni
Il dato che sorprende molti risparmiatori è che, spalmato su quattro anni, il guadagno netto annuo è inferiore a quello di un semplice conto corrente remunerato. Tuttavia, la garanzia statale totale — senza limiti di importo — rappresenta un valore aggiunto che nessun altro strumento bancario può offrire alle stesse condizioni.
Buoni fruttiferi vs Btp: quale scegliere per guadagnare e stare al sicuro
La differenza di rendimento tra i buoni fruttiferi e i Btp è evidente. I Btp a quattro anni offrono un rendimento nettamente maggiore, quasi il doppio rispetto ai buoni fruttiferi, con una rendita finale di circa 10.916 euro per 10.000 euro investiti. Tuttavia, questa discrepanza ha una spiegazione precisa: i buoni fruttiferi offrono una liquidità immediata, ma a fronte di un rendimento inferiore.
Al contrario, i Btp richiedono maggiore pianificazione e consapevolezza, dato che la vendita prima della scadenza potrebbe comportare guadagni inferiori o addirittura perdite in conto capitale, a seconda dell’andamento dei tassi di interesse sul mercato secondario.
Quando conviene il buono fruttifero e quando il Btp
- Buono fruttifero: ideale per chi ha pochi risparmi, preferisce un’opzione senza rischio e potrebbe aver bisogno di liquidità prima della scadenza. Adatto anche a chi pianifica la successione patrimoniale.
- Btp: più vantaggioso per chi ha un patrimonio maggiore, può permettersi di mantenere il titolo fino a scadenza e desidera massimizzare il rendimento netto.
Buoni fruttiferi vs conti deposito vincolati: il confronto completo
Se i buoni fruttiferi e i Btp sono strumenti abbastanza sicuri, i conti deposito vincolati presentano alcuni rischi aggiuntivi da non sottovalutare. Sebbene alcuni conti deposito oggi offrano rendimenti competitivi, come il 2,59% netto offerto da alcuni istituti bancari, è importante considerare due fattori critici:
👉 Leggi anche: Perché Poste unifica PostePay e BancoPosta: la strategia 2026-2027
- Rischio emittente: la garanzia del Fondo Interbancario di Tutela dei Depositi copre solo fino a 100.000 euro per correntista per banca. Oltre questa soglia, i fondi non sono garantiti dallo Stato.
- Mancata liquidabilità: vincolare i fondi per periodi lunghi può essere problematico per chi ha esigenze di liquidità impreviste.
In sintesi, i buoni fruttiferi delle Poste vincono sul fronte della sicurezza assoluta (garanzia statale senza limiti di importo), mentre i conti deposito possono offrire rendimenti netti superiori per chi ha somme contenute e non prevede di aver bisogno del capitale prima della scadenza.
FAQ sui buoni fruttiferi delle Poste
Quanto rende un buono fruttifero delle Poste in 4 anni?
Il buono fruttifero 4 anni plus offre un tasso lordo dell’1,4% annuo. Su 10.000 euro investiti, il guadagno netto a scadenza è di circa 437 euro, per un totale restituito di circa 10.437 euro netti.
I buoni fruttiferi delle Poste sono sicuri?
Sì, sono garantiti dallo Stato italiano tramite Cassa Depositi e Prestiti, senza limiti di importo. Sono tra gli strumenti di risparmio più sicuri disponibili in Italia.
Si possono ritirare i buoni fruttiferi prima della scadenza?
Sì, è possibile rimborsarli in qualsiasi momento alla pari, recuperando il capitale investito. Tuttavia, si perdono tutti gli interessi maturati fino a quel momento.
I buoni fruttiferi delle Poste sono soggetti all’imposta di successione?
No, sono esenti dall’imposta di successione, il che li rende particolarmente interessanti per la pianificazione patrimoniale intergenerazionale.
Qual è la tassazione sui buoni fruttiferi delle Poste?
Gli interessi sono tassati al 12,5%, la stessa aliquota agevolata applicata ai titoli di Stato, molto più favorevole rispetto al 26% applicato ad altri strumenti finanziari come i conti deposito bancari.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.