Mercati obbligazionari, fiducia inattesa sulla crisi in Iran ma c’è un dettaglio che preoccupa
Mercati obbligazionari e crisi in Iran: la fiducia inattesa spinge i rendimenti al ribasso, ma c'è un dettaglio che preoccupa — inflazione in salita e tassi che potrebbero muoversi prima del previsto.

I mercati obbligazionari stanno reagendo alla crisi in Iran in modo meno pessimista di quanto ci si potrebbe aspettare. Nonostante il conflitto in Medio Oriente e le tensioni sull’energia, i segnali che arrivano dai bond raccontano una storia più sfumata — e per certi versi sorprendente.
Dietro i numeri si nasconde una scommessa implicita: che la guerra possa avere tempi più brevi del previsto. Ma è davvero così, oppure il mercato sta sottovalutando i rischi? C’è un dettaglio, in particolare, che preoccupa gli analisti più attenti.
Mercati obbligazionari e crisi in Iran: perché la fiducia è inattesa
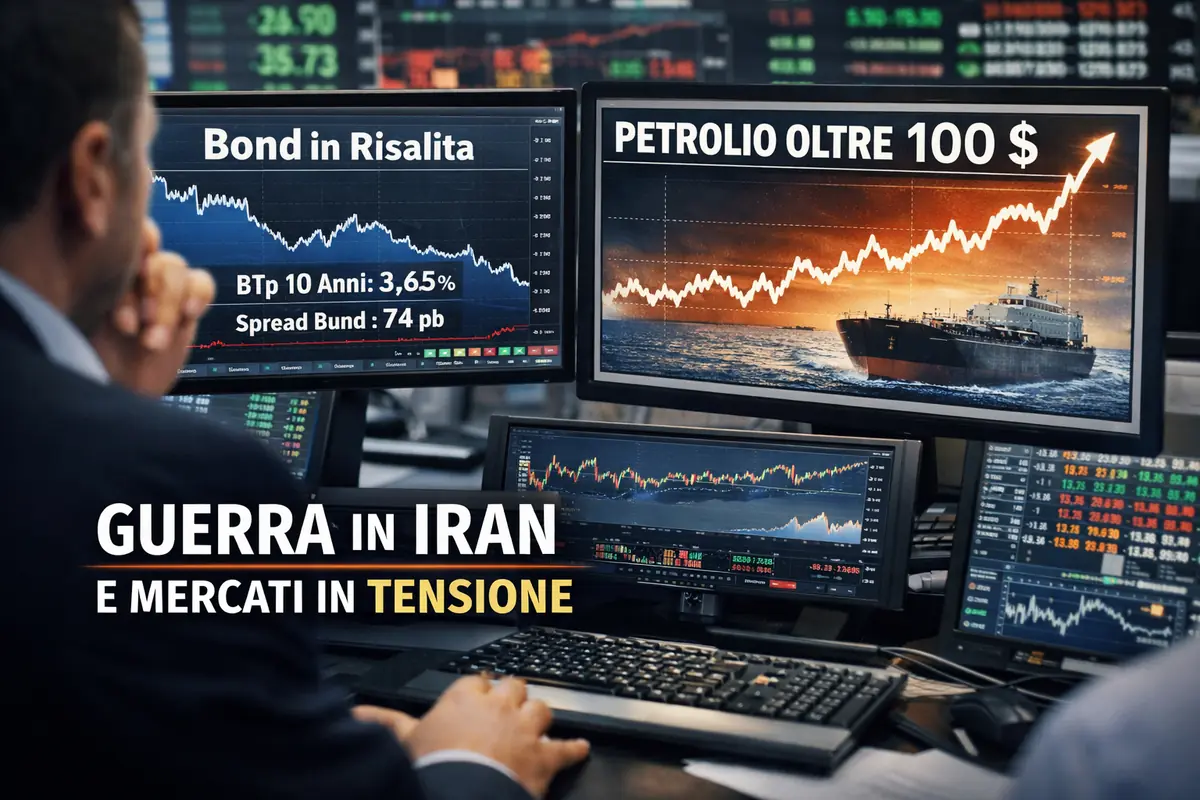
Nelle ultime sedute si è visto un movimento piuttosto chiaro sui mercati obbligazionari. I rendimenti dei titoli di Stato, dopo una fase di forte tensione legata alla crisi in Iran, hanno iniziato a ridimensionarsi. Il BTp decennale, ad esempio, è sceso fino al 3,65% dopo aver toccato il 3,82% pochi giorni prima.
Anche lo spread con il Bund tedesco si è ristretto sotto i 75 punti base, segnale che il mercato percepisce un rischio meno elevato rispetto ai momenti più caldi della crisi.
Quando succede qualcosa del genere, non è mai casuale. I bond, per loro natura, tendono a reagire in anticipo rispetto ad altri asset, soprattutto quando si tratta di inflazione e stabilità economica. La fiducia inattesa che emerge dai mercati obbligazionari sulla crisi in Iran merita quindi di essere analizzata nel dettaglio.
La lettura dei mercati sulla guerra in Iran
Il punto centrale è proprio questo: gli investitori stanno interpretando gli sviluppi militari come un possibile indebolimento del regime iraniano. Le notizie arrivate negli ultimi giorni hanno contribuito a rafforzare questa percezione.
Da qui nasce l’idea che si possa arrivare a una soluzione più rapida, o almeno a un allentamento delle tensioni. Non necessariamente una fine immediata del conflitto, ma una fase in cui diventa più probabile un accordo diplomatico.
👉 Leggi anche: UniCredit: le mosse strategiche che muovono il mercato
Il vero nodo resta lo Stretto di Hormuz. Finché il traffico delle petroliere resta limitato, il rischio inflazione rimane alto. Se invece si sblocca quel passaggio strategico, l’impatto sull’economia globale potrebbe ridimensionarsi rapidamente.
Il dettaglio che preoccupa: inflazione e tassi
Nonostante la parziale distensione sui rendimenti, il mercato non sta ignorando i segnali più preoccupanti. Ed è qui che emerge il dettaglio che preoccupa davvero gli operatori: le aspettative di inflazione in Italia sono salite in poche settimane di oltre mezzo punto percentuale.
È un movimento che pesa, perché arriva in un contesto in cui la Banca Centrale Europea mantiene come riferimento il target del 2%.
Ancora più significativo è quello che succede sulla curva dei tassi. I bond iniziano a prezzare un possibile rialzo tra lo 0,25% e lo 0,50% entro l’anno, anticipando di fatto le tempistiche rispetto a quanto si immaginava prima dello scoppio della crisi in Iran.
Fino a poche settimane fa si parlava di una stretta monetaria lontana nel tempo. Ora lo scenario si è spostato in avanti di circa due anni. Un cambio di prospettiva che, da solo, racconta quanto il contesto sia diventato più instabile — e quanto la fiducia inattesa sui mercati obbligazionari possa rivelarsi fragile.
Il petrolio sopra i 100 dollari: il rischio concreto
Il vero elemento di pressione resta il prezzo del petrolio. Il Brent si mantiene stabilmente sopra i 100 dollari al barile, nonostante le dichiarazioni politiche che parlano di una possibile fine imminente del conflitto.
I mercati, però, non si muovono sulle parole. Guardano i flussi reali, e finché le petroliere non tornano a passare regolarmente attraverso lo Stretto di Hormuz, il rischio resta concreto e misurabile.
👉 Leggi anche: Antiriciclaggio, record di segnalazioni nel primo semestre 2026: 90.200 operazioni sospette per 61 miliardi
Un aiuto temporaneo è arrivato dal rilascio delle scorte strategiche da parte dei Paesi dell’Agenzia Internazionale dell’Energia. Si tratta di circa 400 milioni di barili, sufficienti però solo per coprire poche settimane.
Questo crea una sorta di conto alla rovescia implicito. Se entro quel periodo non si trova una soluzione alla crisi in Iran, il mercato obbligazionario potrebbe reagire in modo molto più nervoso, vanificando la fiducia inattesa degli ultimi giorni.
Una fiducia fragile che può cambiare rapidamente
Guardando l’insieme dei segnali, emerge una dinamica particolare. Da un lato c’è una certa fiducia sui mercati obbligazionari, visibile nel calo dei rendimenti e dello spread. Dall’altro, i rischi restano tutti sul tavolo: inflazione in salita, tassi che potrebbero muoversi prima del previsto, petrolio ancora caro.
Il mercato obbligazionario sembra credere in uno scenario positivo sulla crisi in Iran, ma senza averne ancora le conferme. È una posizione che può reggere finché le notizie continuano a muoversi in una certa direzione. Basta un cambio di scenario — un’escalation militare, un blocco prolungato dello Stretto di Hormuz, dati di inflazione peggiori del previsto — per ribaltare rapidamente il sentiment.
FAQ: mercati obbligazionari e crisi in Iran
Perché i mercati obbligazionari mostrano fiducia nonostante la crisi in Iran?
Gli investitori stanno scommettendo su una risoluzione relativamente rapida del conflitto, interpretando i recenti sviluppi militari come un possibile indebolimento del regime iraniano. Questo ha spinto i rendimenti verso il basso e ristretto gli spread.
Qual è il dettaglio che preoccupa di più?
Il principale elemento di preoccupazione è la risalita delle aspettative di inflazione — oltre mezzo punto percentuale in poche settimane — combinata con la curva dei tassi che inizia a prezzare rialzi anticipati rispetto alle previsioni precedenti alla crisi.
Quanto può durare questa fiducia inattesa sui bond?
Le scorte strategiche rilasciate dall’Agenzia Internazionale dell’Energia coprono solo poche settimane. Se entro quel periodo lo Stretto di Hormuz non si sblocca e il petrolio rimane sopra i 100 dollari, la fiducia attuale potrebbe sgonfiarsi rapidamente.
Cosa osservare nei prossimi giorni?
I tre indicatori chiave da monitorare sono: l’andamento del Brent, i dati sull’inflazione nell’area euro e le comunicazioni della BCE sui tassi. Qualsiasi segnale di escalation nella crisi in Iran si rifletterà quasi immediatamente sui mercati obbligazionari.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.