Tutto quello che devi sapere sui certificati di rendimento
Tutto quello che devi sapere sui certificati di rendimento: come funzionano, quali sono le categorie, quanto rendono, come si tassano e quali rischi comportano. Guida completa e aggiornata.
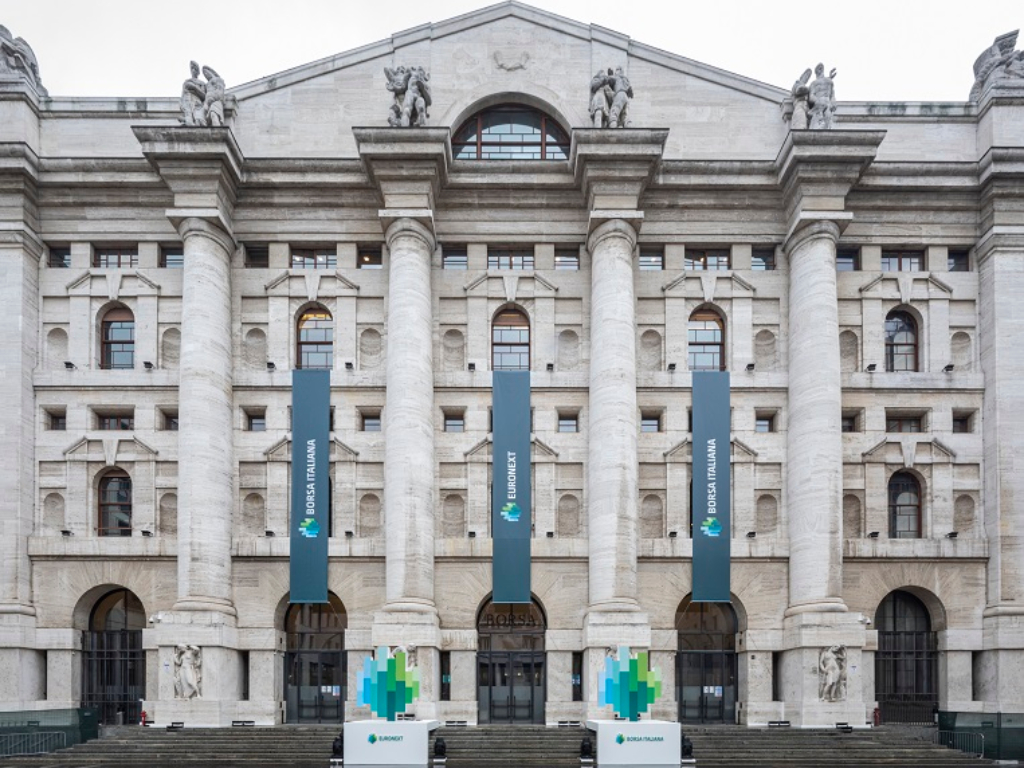
Fonte immagine: Borsa Italiana

Tutto quello che devi sapere sui certificati di rendimento — e più in generale sui certificati di investimento — è racchiuso in pochi concetti chiave: come funzionano, quanto rendono, come si acquistano e come vengono tassati. Questi strumenti finanziari stanno guadagnando popolarità crescente tra gli investitori italiani, grazie alla loro flessibilità e alla capacità di adattarsi a diversi profili di rischio. Consentono di esporsi a molteplici asset sottostanti — indici azionari, singoli titoli, valute o materie prime — senza possederli direttamente.
Cosa sono i certificati di investimento e come funzionano
I certificati di investimento sono strumenti finanziari derivati cartolarizzati, emessi da banche o intermediari specializzati, che replicano o trasformano il rendimento di un sottostante. A differenza di un ETF o di un’azione, il loro profilo di rischio-rendimento è definito contrattualmente al momento dell’emissione: sai già in anticipo quali scenari possono verificarsi e quali payoff ne derivano.
Il valore del certificato dipende da diversi fattori:
- L’andamento del sottostante (indice, azione, valuta, materia prima)
- La volatilità implicita del mercato
- Il tempo residuo alla scadenza
- I dividendi attesi del sottostante (che spesso vengono trattenuti dall’emittente per finanziare le protezioni)
Le tre categorie principali: tutto quello che devi sapere sui certificati di rendimento
Esistono tre principali categorie di certificati, ciascuna progettata per soddisfare specifiche esigenze di rischio-rendimento:
- Certificati a capitale protetto: Questi strumenti garantiscono la restituzione totale o parziale del capitale investito, indipendentemente dall’andamento del sottostante. Sono particolarmente adatti agli investitori prudenti, offrendo rendimenti più bassi ma prevedibili.
- Certificati a capitale condizionatamente protetto: Offrono protezione solo se il valore del sottostante non scende sotto una determinata soglia, chiamata “barriera”. Questi certificati spesso distribuiscono premi periodici, rendendoli ideali in fasi di mercato incerte.
- Certificati a leva: Sono strumenti altamente speculativi che amplificano sia i guadagni che le perdite. Adatti a operazioni di breve termine, richiedono un’attenzione costante per gestire i rischi associati.
I certificati di rendimento più diffusi: Cash Collect, Bonus e Phoenix
All’interno della categoria a capitale condizionatamente protetto, i prodotti più utilizzati dagli investitori italiani sono:
- Cash Collect (o Autocallable): distribuiscono premi periodici condizionati al fatto che il sottostante non abbia violato la barriera. Prevedono spesso un meccanismo di rimborso anticipato automatico (autocall) se il sottostante supera un certo livello.
- Phoenix: simili ai Cash Collect, ma con la possibilità di recuperare i premi non pagati in precedenza (effetto memoria), qualora il sottostante torni sopra la soglia cedola.
- Bonus Certificate: garantiscono un rendimento minimo (bonus) a scadenza se il sottostante non ha mai toccato la barriera durante la vita del prodotto.
Capire le differenze tra questi prodotti è parte essenziale di tutto quello che devi sapere sui certificati di rendimento prima di investire.
👉 Leggi anche: Come richiedere il certificato medico INPS online
Come acquistare i certificati di investimento e caratteristiche
L’acquisto di certificati di investimento avviene principalmente su mercati regolamentati come il SeDeX o il Cert-X di Borsa Italiana, oppure durante la fase di collocamento tramite intermediari finanziari.
Ogni certificato è identificato da un codice ISIN unico e il suo valore dipende da vari fattori, tra cui l’andamento del sottostante e la volatilità del mercato. È cruciale monitorare costantemente questi strumenti, specialmente quelli con eventi trigger, come il rimborso anticipato.
Cosa verificare prima di acquistare
Prima di sottoscrivere un certificato, controlla sempre:
- Il livello della barriera: più è bassa, maggiore è la protezione, ma solitamente il rendimento atteso è inferiore.
- La frequenza dei premi: mensile, trimestrale o annuale — incide sulla liquidità del tuo portafoglio.
- Il rating dell’emittente: i certificati non sono coperti dal Fondo di Garanzia dei Depositi; in caso di default dell’emittente, il capitale è a rischio.
- La liquidità sul mercato secondario: verifica che ci sia un market maker attivo che garantisca spread contenuti.
- Il KID (Key Information Document): documento obbligatorio che descrive funzionamento, costi e scenari di rendimento.
Rendimenti dei certificati: quanto si può guadagnare?
I rendimenti dei certificati possono variare notevolmente in base alla loro struttura. Alcuni garantiscono premi fissi, mentre altri legano i rendimenti alla performance del sottostante. È fondamentale comprendere che solo i certificati a capitale protetto offrono una garanzia sul ritorno dell’investimento iniziale. Questo li rende una scelta preferibile per chi desidera minimizzare i rischi senza rinunciare a un potenziale guadagno.
In termini pratici, i certificati Cash Collect su indici o panieri di azioni offrono oggi premi annui che possono oscillare tra il 5% e il 15% lordo, in funzione della volatilità del sottostante e del livello di barriera scelto. Rendimenti più elevati corrispondono sempre a barriere più alte o sottostanti più volatili — e quindi a un rischio maggiore.
Tassazione dei certificati di investimento
Un aspetto da non sottovalutare è la tassazione dei certificati di investimento, classificati in Italia come redditi diversi e soggetti a un’aliquota del 26% sia per le plusvalenze che per i premi periodici. Un vantaggio significativo è la possibilità di compensare eventuali minusvalenze entro quattro anni, un’opportunità che offre maggiore flessibilità fiscale agli investitori.
Questo aspetto distingue i certificati da ETF e fondi comuni: i guadagni da questi ultimi sono classificati come redditi di capitale e non possono compensare minusvalenze pregresse, mentre i certificati — generando redditi diversi — sì. Per molti investitori, questa caratteristica fiscale è uno dei motivi principali per inserire i certificati in portafoglio.
👉 Leggi anche: Forfettari senza ricavi: obbligo di dichiarazione dei redditi anche a zero
Rischi da conoscere prima di investire
Tutto quello che devi sapere sui certificati di rendimento include anche i rischi. I principali sono:
- Rischio di mercato: se il sottostante crolla e viola la barriera, puoi perdere una parte significativa del capitale.
- Rischio emittente: in caso di insolvenza della banca emittente, il certificato potrebbe azzerarsi.
- Rischio di liquidità: su alcuni prodotti meno scambiati, lo spread denaro-lettera può essere elevato.
- Rischio di complessità: la struttura dei payoff può essere difficile da comprendere senza un’analisi approfondita del KID e del prospetto.
Il documento KID: la tua bussola per valutare ogni certificato
Per ogni certificato di investimento è disponibile un documento informativo chiave (Key Information Document, KID), che descrive in dettaglio il funzionamento, i costi e i rischi associati. Questo strumento rappresenta una risorsa essenziale per valutare in modo consapevole ogni opportunità di investimento. Leggilo sempre prima di procedere all’acquisto: contiene scenari di performance (favorevole, moderato, sfavorevole e stress) che ti aiutano a capire cosa aspettarti in condizioni di mercato diverse.
FAQ: domande frequenti sui certificati di rendimento
I certificati di investimento sono adatti a tutti gli investitori?
No. I certificati a capitale protetto sono adatti anche a profili prudenti, ma quelli a capitale condizionatamente protetto o a leva richiedono una buona conoscenza dei mercati e una propensione al rischio medio-alta. Prima di investire, è consigliabile una valutazione del proprio profilo MiFID.
Cosa succede se l’emittente fallisce?
I certificati non sono coperti dal Fondo Interbancario di Tutela dei Depositi. In caso di default dell’emittente, il certificato diventa un credito chirografario verso la procedura concorsuale, con rischio di perdita totale o parziale del capitale.
Posso vendere un certificato prima della scadenza?
Sì. I certificati quotati su SeDeX o Cert-X possono essere venduti in qualsiasi momento durante gli orari di mercato, grazie alla presenza del market maker. Il prezzo di vendita rifletterà il valore corrente del certificato, che può essere superiore o inferiore al prezzo di acquisto.
Come si compensano le minusvalenze con i certificati?
Le perdite realizzate su certificati (redditi diversi) possono essere compensate con i guadagni ottenuti da altri strumenti che generano redditi diversi — inclusi altri certificati, azioni, ETF a replica sintetica — entro i quattro anni successivi alla realizzazione della minusvalenza.
Qual è la differenza tra barriera europea e americana?
La barriera europea viene osservata solo alla scadenza: il sottostante può scendere sotto la soglia durante la vita del prodotto senza attivare la perdita di protezione, purché recuperi entro la data finale. La barriera americana (o continua) è invece monitorata ogni giorno: se il sottostante la viola anche una sola volta, la protezione decade definitivamente.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.