Riforma RC auto nel Ddl Concorrenza: stop al peso del CAP e il nodo antifrode
La riforma RC auto nel Ddl Concorrenza 2026 riduce l'influenza del CAP sulla tariffazione. Scopri come cambia il divario Nord-Sud e i nodi antifrode ancora aperti.
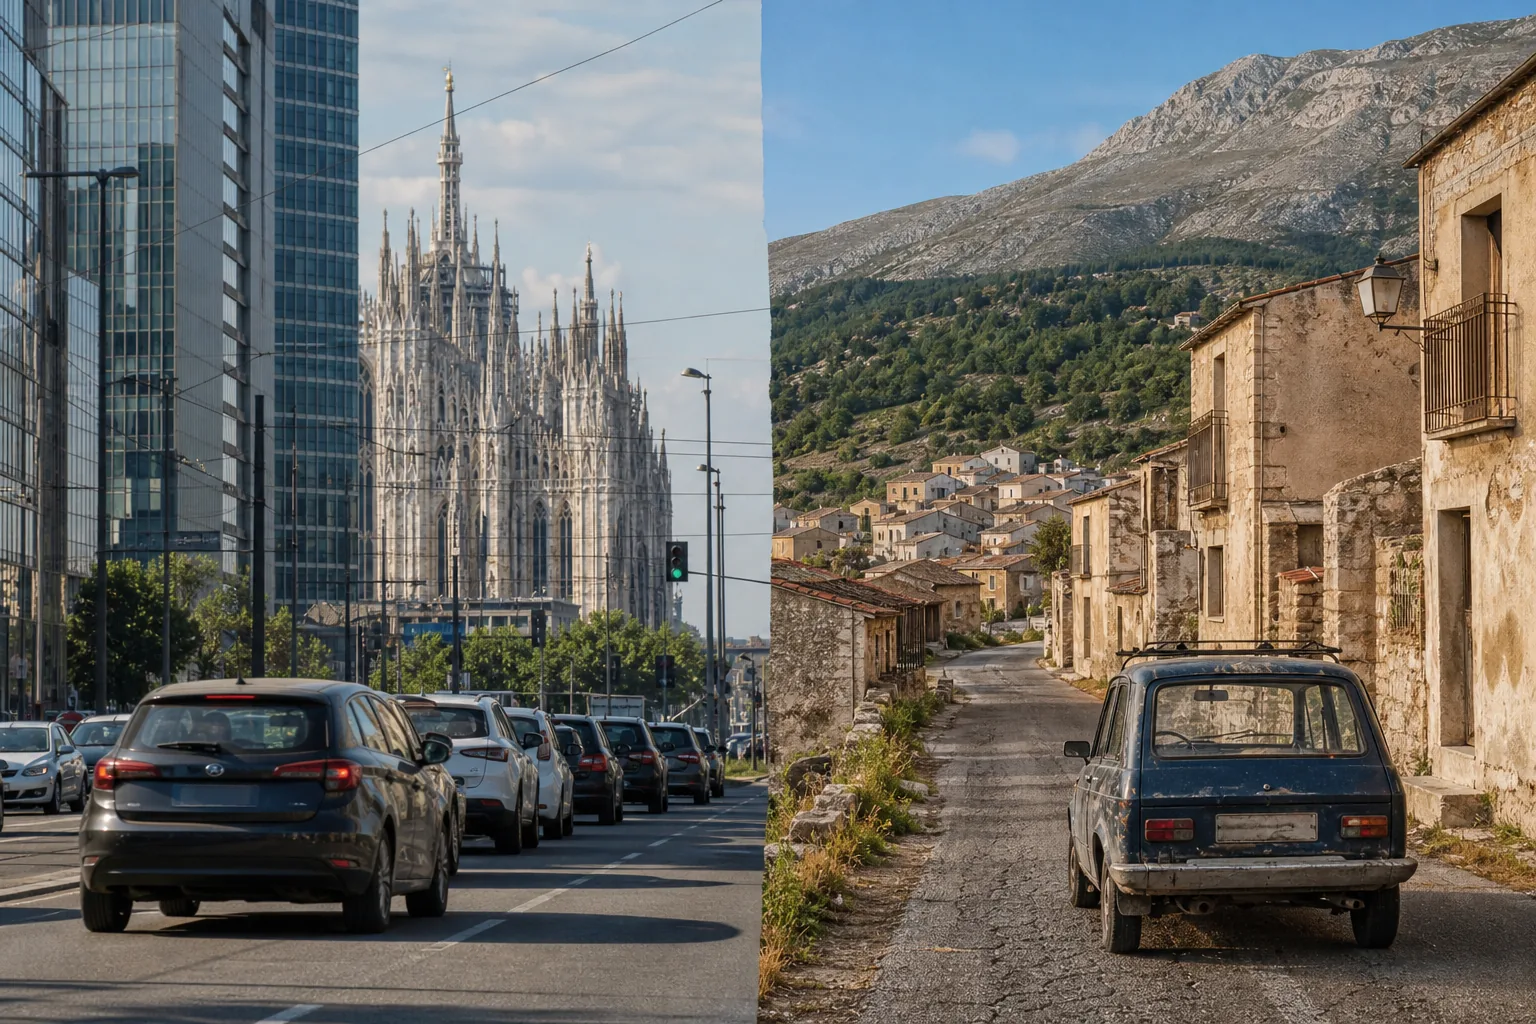

Il cantiere della riforma RC auto è aperto alla Camera, e il nodo più atteso riguarda proprio il codice di avviamento postale: la discussione sul Ddl Concorrenza 2026 sta portando in primo piano la possibilità di ridurre — o eliminare — il peso del CAP nella determinazione del premio assicurativo. Una misura che, se approvata, cambierebbe le regole del gioco per milioni di automobilisti italiani, in particolare per chi vive nelle regioni del Sud dove i premi sono storicamente più alti. Come segnalava già QuiFinanza il 12 novembre 2026, il dibattito resta acceso su due fronti: il divario di prezzo tra Nord e Sud e il nodo ancora irrisolto delle misure antifrode.
Dal Consiglio dei Ministri alla Camera: dove siamo arrivati
Il Ddl Concorrenza 2026 è stato approvato dal Consiglio dei Ministri il 23 luglio 2026, su impulso del ministro Adolfo Urso, che ha indicato l’approvazione definitiva entro fine anno come obiettivo prioritario. Il provvedimento contiene una sezione dedicata alla responsabilità civile auto che punta a riformare in profondità i criteri di tariffazione utilizzati dalle compagnie assicurative.
Oggi il premio RC auto dipende da una combinazione di fattori: caratteristiche del veicolo, età e profilo dell’assicurato, storico dei sinistri e modalità di utilizzo. A questi si aggiunge, con un peso spesso determinante, la variabile territoriale — cioè il CAP di residenza del contraente. È proprio su questo punto che la riforma intende intervenire in modo strutturale.
→ Leggi anche: Rc Auto, il Ddl Concorrenza riduce il peso territoriale: come cambiano le tariffe dal 2026
La riforma RC auto e il CAP: cosa cambierebbe davvero
L’obiettivo dichiarato del Ddl Concorrenza è rendere il premio assicurativo più coerente con il rischio effettivo del singolo conducente, valorizzando il comportamento di guida e riducendo il peso della componente territoriale. In sostanza: se sei un guidatore prudente con un buon storico sinistri, non dovresti pagare di più solo perché abiti a Napoli invece che a Milano.
La riforma RC auto e il CAP sono dunque strettamente legati: eliminare o ridimensionare l’influenza del codice postale significa spostare il baricentro della valutazione del rischio dall’area geografica al profilo individuale. Un cambio di paradigma che le compagnie assicurative guardano con attenzione, perché il CAP è da sempre uno strumento di segmentazione del rischio collettivo, non individuale.
Il divario attuale tra Nord e Sud è reale e documentato. Chi risiede in alcune province del Mezzogiorno paga premi sensibilmente più alti rispetto a chi vive nelle regioni settentrionali, a parità di veicolo e profilo assicurativo. La riforma mira a ridurre questo divario, anche se i meccanismi concreti con cui farlo restano ancora in discussione.
I nodi ancora aperti: residenza, classi di merito e antifrode
Non tutto è risolto. Tre questioni restano sul tavolo e condizionano il percorso parlamentare del provvedimento.
→ Leggi anche: RC Auto, i controlli automatici della Manovra 2027 contro l'evasione
- Residenza: anche se il CAP perde peso, la residenza del contraente continuerà ad avere una qualche rilevanza nella valutazione del rischio. Definire esattamente quanto e in che forma è uno dei punti ancora in negoziazione.
- Classi di merito: il sistema bonus-malus è il cuore della tariffazione personalizzata. La riforma dovrà chiarire come le classi di merito si integreranno con i nuovi criteri, evitando sovrapposizioni o distorsioni.
- Controllo antifrode: è il nodo più delicato. Le frodi assicurative in ambito RC auto rappresentano un problema strutturale, concentrato soprattutto in alcune aree geografiche. Ridurre il peso del CAP senza rafforzare i meccanismi di contrasto alle frodi rischia di creare nuove asimmetrie: chi è onesto paga meno, ma chi froda può farlo con minori controlli territoriali. Le misure specifiche su questo fronte non sono ancora state definite nel dettaglio.
Questo terzo punto è quello che divide di più. Le compagnie assicurative chiedono garanzie concrete prima di accettare una riduzione del peso territoriale nella tariffazione: senza strumenti efficaci di contrasto alle frodi, il rischio è che i costi — oggi parzialmente scaricati sui premi delle zone ad alta sinistrosità — si redistribuiscano sull’intera platea degli assicurati.
Cosa si aspettano i consumatori
Per chi guida in modo responsabile e vive in aree dove i premi sono storicamente gonfiati dalla variabile geografica, la prospettiva è quella di un risparmio reale. Ma i tempi non sono immediati: anche se il Ddl Concorrenza venisse approvato entro fine 2026 come auspicato dal ministro Urso, i decreti attuativi necessari per tradurre la riforma in nuove tariffe richiedono ulteriore lavoro tecnico e normativo.
Il percorso alla Camera è ancora aperto. Il testo dovrà passare attraverso le commissioni competenti, dove i gruppi parlamentari potranno proporre modifiche — e dove le pressioni delle associazioni di categoria e delle compagnie assicurative si faranno sentire con forza, soprattutto sul capitolo antifrode.
Per gli automobilisti italiani, il messaggio pratico è questo: la direzione è chiara — meno peso al CAP, più attenzione al comportamento individuale — ma il percorso per arrivarci richiede ancora passaggi legislativi e regolamentari che determineranno la portata reale della riforma. Vale la pena seguire da vicino l’evoluzione del dibattito parlamentare nelle prossime settimane, perché è in quella sede che si deciderà quanto la riforma sarà effettivamente incisiva o resterà un’occasione parzialmente mancata.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.