Pensione, crescono i dubbi degli italiani sul futuro: il 72% teme che non sarà sufficiente per vivere bene
Il 72% degli italiani teme che la pensione non sarà sufficiente per vivere bene: i dati dell'indagine Altroconsumo, i rischi per autonomi e dipendenti e i consigli su fondi pensione e previdenza complementare.


Pensione, crescono i dubbi degli italiani sul futuro: il 72% teme che non sarà sufficiente per vivere bene. Non si tratta di una percezione isolata, ma di un dato strutturale che emerge con forza dall’indagine di Altroconsumo intitolata “Prepararsi alla pensione”. Il quadro che ne risulta è preoccupante: la maggioranza dei lavoratori italiani non si fida del sistema previdenziale pubblico e, allo stesso tempo, non ha ancora adottato strumenti concreti per integrare la propria pensione futura.
In risposta a questa crescente consapevolezza delle sfide previdenziali, si sta assistendo a un cambiamento nei comportamenti finanziari: sempre più persone stanno iniziando a mettere da parte denaro per la pensione. Ma l’adesione agli strumenti di previdenza complementare non è ancora soddisfacente, e il divario tra chi sa di dover agire e chi agisce davvero rimane ampio.
Il 72% degli italiani teme una pensione insufficiente: i dati dell’indagine
L’indagine Altroconsumo fotografa un Paese in cui la fiducia nel sistema pensionistico pubblico è ai minimi storici. I numeri parlano chiaro:
- Il 72% dei partecipanti valuta l’ammontare previsto della propria pensione come insufficiente per mantenere un tenore di vita dignitoso.
- Solo un esiguo 3% si mostra ottimista riguardo alla propria situazione pensionistica.
- Un dipendente su quattro dubita di riuscire ad andare in pensione in modo sicuro.
- Tra i dipendenti, è diffusa la convinzione che l’assegno pensionistico sarà inferiore alla metà dell’ultimo stipendio.
Questi dati confermano che il tema della pensione è oggi al centro delle preoccupazioni finanziarie degli italiani, indipendentemente dalla categoria lavorativa di appartenenza.
C’è chi teme di non ricevere alcun trattamento pensionistico
Le preoccupazioni sono particolarmente forti tra i lavoratori autonomi, con il 33% di loro che teme di non ricevere alcun assegno pensionistico. Una paura comprensibile, considerando le carriere discontinue, i periodi senza contributi e i redditi variabili che caratterizzano il lavoro autonomo in Italia.
Nonostante questo quadro improntato al pessimismo, un incoraggiante 66% dei lavoratori sta adottando misure per migliorare la propria situazione pensionistica. Tuttavia, c’è ancora una parte significativa della popolazione che non intraprende alcuna azione, spesso a causa della mancanza di risorse finanziarie. È importante notare che questo timore è spesso infondato: anche piccoli investimenti regolari potrebbero contribuire in modo significativo a un piano pensionistico integrativo.
Una delle sfide principali è rappresentata dall’avversione al rischio manifestata dalla maggioranza degli investitori, pari al 53% dei rispondenti, che preferisce evitare gli investimenti più rischiosi indipendentemente dall’orizzonte temporale. Questa mentalità può rivelarsi penalizzante nel lungo periodo, soprattutto per chi ha ancora molti anni davanti prima di raggiungere l’età pensionabile.
👉 Leggi anche: Pensione minima 2026: aumenti e chi ne ha diritto
Perché gli italiani non si fidano della pensione pubblica
Il timore che la pensione non basti non nasce dal nulla. Dietro i numeri dell’indagine ci sono ragioni strutturali ben precise:
- Il sistema contributivo lega l’assegno pensionistico ai contributi effettivamente versati: chi ha avuto carriere discontinue o redditi bassi riceverà una pensione proporzionalmente ridotta.
- L’invecchiamento demografico mette sotto pressione la sostenibilità del sistema previdenziale pubblico nel lungo periodo.
- L’inflazione erode il potere d’acquisto delle pensioni nel tempo, rendendo insufficiente anche un assegno nominalmente adeguato.
- L’età pensionabile continua a salire, allungando il periodo di contribuzione necessario per ottenere una pensione piena.
In questo contesto, affidarsi esclusivamente alla pensione pubblica significa accettare un rischio concreto di impoverimento nella terza età.
L’importanza di un fondo pensione
Tra gli strumenti pensionistici integrativi disponibili, i fondi pensione emergono come una delle opzioni più efficaci, anche se attualmente sono utilizzati solo dal 20% per i fondi aperti e dal 25% per i fondi chiusi dei lavoratori in procinto di pensionarsi. Margini di crescita enormi, dunque, soprattutto tra i più giovani.
Altroconsumo propone una serie di informazioni per cercare di orientarsi in una scelta cruciale per il proprio futuro. Prima di tutto, è importante sottolineare che sia i lavoratori dipendenti che gli autonomi dovrebbero considerare un fondo pensione. Per entrambi, vale la regola che prima si inizia a versare, maggiori possono essere le possibilità di guadagno. Di conseguenza, il fondo pensionistico dovrebbe rappresentare una priorità tra le decisioni d’investimento, una volta soddisfatte le spese correnti e messa da parte la liquidità per emergenze e imprevisti.
Per quanto riguarda i lavoratori dipendenti, hanno la possibilità di scegliere tra il fondo pensione di categoria, anche noto come chiuso, o il fondo aperto a adesione collettiva con cui l’azienda ha stipulato un accordo. Per i lavoratori autonomi, la scelta ricade su un fondo pensione aperto.
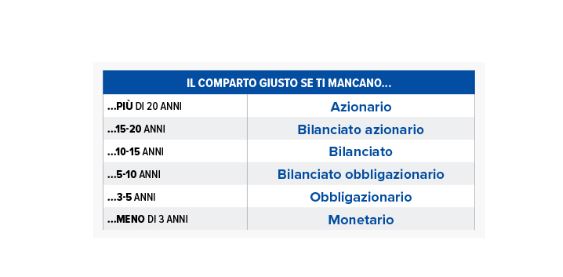
Tutti i fondi pensione hanno diversi comparti che si distinguono per la loro politica di gestione, ovvero il tipo di investimento effettuato. Solitamente, ci sono comparti che puntano sulle azioni, altri sulle obbligazioni e altri ancora che combinano azioni e bond. La regola per scegliere quello adatto alla propria situazione è abbastanza semplice: bisogna adattare gli investimenti in base agli anni che mancano alla pensione. È opportuno quindi cambiare comparto nel tempo per scegliere il migliore in quel momento, oppure optare per i fondi che offrono il cosiddetto ciclo di vita, i quali autonomamente destinano i risparmi del sottoscrittore nei vari comparti a seconda degli anni di lavoro che mancano prima di arrivare alla pensione.
I consigli di Altroconsumo: cosa scegliere a seconda di quanto manca alla pensione
Se l’idea è investire i risparmi in un fondo pensione, è importante capire come distribuire questi investimenti in base al tempo che ci separa dalla pensione. Partendo da questo presupposto Altroconsumo ha racchiuso in questa tabella delle indicazioni su quale potrebbe essere l’orientamento del lavoratore in base agli anni che lo separano dalla pensione.
👉 Leggi anche: Cessione del quinto della pensione: tassi in aumento da ottobre 2026
Cosa fare oggi per non trovarsi impreparati domani
I dati dell’indagine Altroconsumo indicano una strada chiara. Chi teme che la pensione non sarà sufficiente per vivere bene ha sostanzialmente tre leve su cui agire:
- Iniziare prima possibile a versare in un fondo pensione complementare, anche con importi modesti: il tempo è il principale alleato della previdenza integrativa.
- Scegliere il comparto giusto in base agli anni che mancano alla pensione, accettando un profilo di rischio più elevato quando si è giovani e riducendolo progressivamente.
- Rivalutare periodicamente il proprio piano previdenziale, adattandolo ai cambiamenti di reddito, situazione familiare e aspettative di vita.
Il messaggio di fondo è chiaro: aspettare non conviene. Ogni anno di ritardo nell’adesione a un fondo pensione si traduce in un montante finale più basso e, di conseguenza, in una rendita integrativa più esigua.
FAQ: pensione e previdenza complementare, le domande più frequenti
Perché il 72% degli italiani teme che la pensione non sarà sufficiente?
Perché il sistema contributivo lega l’assegno ai contributi versati nel corso della vita lavorativa. Chi ha avuto carriere discontinue, periodi di disoccupazione o redditi bassi riceverà una pensione proporzionalmente ridotta, spesso ben al di sotto del 50% dell’ultimo stipendio.
Chi rischia di più tra dipendenti e autonomi?
I lavoratori autonomi sono i più esposti: il 33% teme di non ricevere alcun assegno pensionistico, a causa di carriere più irregolari e contributi spesso inferiori rispetto ai dipendenti.
Quando conviene iniziare a versare in un fondo pensione?
Prima possibile. Iniziare a 30 anni anziché a 45 può fare una differenza enorme sul montante finale, grazie all’effetto della capitalizzazione composta nel lungo periodo.
Qual è la differenza tra fondo pensione aperto e chiuso?
Il fondo chiuso (o di categoria) è riservato ai lavoratori di un determinato settore o azienda e spesso prevede il contributo del datore di lavoro. Il fondo aperto è accessibile a tutti, dipendenti e autonomi, e offre maggiore flessibilità nella scelta del gestore e del comparto.
Cosa succede al TFR se si aderisce a un fondo pensione?
I lavoratori dipendenti possono destinare il proprio TFR (Trattamento di Fine Rapporto) al fondo pensione, ottenendo vantaggi fiscali significativi e potenzialmente rendimenti superiori rispetto alla rivalutazione ISTAT prevista per il TFR lasciato in azienda.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.