Imu e immobili abbandonati: esplode il fenomeno dei ruderi in Italia
IMU e immobili abbandonati: il fenomeno dei ruderi in Italia è in crescita. Scopri quando si paga l'IMU su un rudere, cosa sono le unità collabenti F/2 e come funziona l'esenzione.
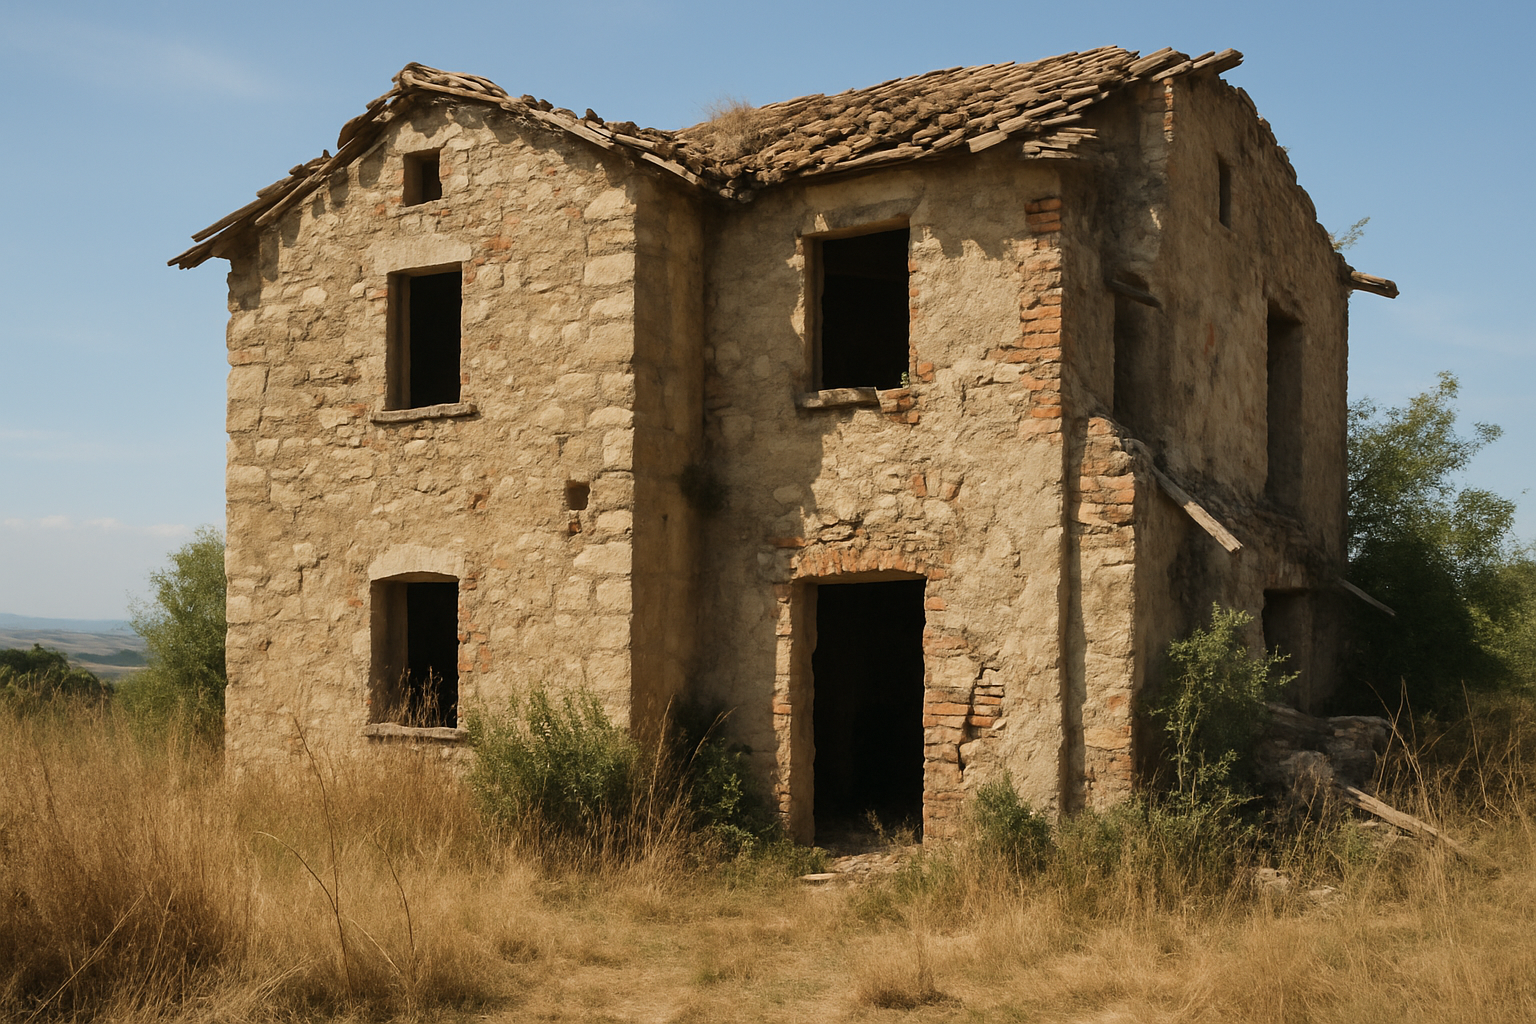

Il fenomeno di IMU e immobili abbandonati ha raggiunto dimensioni che non si possono più ignorare: in Italia i ruderi censiti hanno superato il mezzo milione, e la tendenza è in costante crescita. Dietro questo dato si nasconde un meccanismo fiscale paradossale — sempre più proprietari scelgono deliberatamente di lasciare cadere in rovina le proprie abitazioni per classificarle come unità collabenti ed evitare così il pagamento dell’IMU. Il risultato è un Paese costellato di edifici pericolanti, quartieri degradati e risorse abitative sprecate. Capire come funziona questo meccanismo, quali sono le regole fiscali in vigore e cosa si può fare per invertire la rotta è oggi più urgente che mai.
IMU e immobili abbandonati: il fenomeno dei ruderi in Italia spiegato
Quando si parla di IMU e immobili abbandonati, il primo nodo da sciogliere è quello fiscale. L’Imposta Municipale Propria (IMU) si applica, in linea generale, a tutti i fabbricati iscritti al catasto con una rendita attribuita. Tuttavia, esiste una categoria catastale — la F/2, ovvero le unità collabenti — che identifica gli immobili in stato di totale o grave degrado strutturale, privi di rendita catastale e quindi esenti dall’IMU.
Questo è il punto di partenza del paradosso italiano: un proprietario che non riesce (o non vuole) sostenere i costi di manutenzione o ristrutturazione di un immobile può richiedere la variazione catastale in F/2, azzerando così il proprio carico fiscale. Il risparmio immediato è reale, ma le conseguenze sul territorio sono devastanti.
Cosa sono le unità collabenti (categoria F/2)?
Le unità collabenti sono fabbricati che, a causa del loro stato di degrado, non sono più idonei all’uso cui erano destinati e non producono reddito. Per ottenere la classificazione F/2 occorre presentare una perizia tecnica che attesti il crollo parziale o totale della struttura, l’assenza di impianti funzionanti e l’impossibilità di utilizzo senza interventi radicali. Una volta ottenuta la variazione catastale:
- L’immobile non ha rendita catastale
- Non è dovuta IMU
- Non è dovuta TARI (in molti Comuni)
- Decade anche l’obbligo di dichiarazione ai fini IRPEF per i redditi fondiari
Il risparmio fiscale può essere significativo, soprattutto per immobili situati in zone dove la rendita catastale è elevata. Ed è proprio questo incentivo «al contrario» che alimenta il fenomeno dei ruderi in Italia.
L’espansione del disastro urbano: i numeri del fenomeno
La crescita esponenziale di ruderi e abitazioni pericolanti interessa tanto i piccoli centri quanto le grandi città, con una mappa di abbandono che attraversa indistintamente tutte le province italiane. I dati evidenziano un passaggio vertiginoso dal centinaio di migliaia di edifici fatiscenti a oltre mezzo milione in poco più di un decennio. Aree un tempo vivaci si trasformano gradualmente in scenari spettrali, favorendo occupazioni abusive e attività illecite.
👉 Leggi anche: Rottamazione quinquies: Comuni aderiscono entro il 31 luglio 2026 per Tari, Imu, multe e imposte arretrate senza sanzioni
Ogni parete che crolla diventa un monito silente di un fenomeno che, anziché arrestarsi, si consolida: sempre più proprietari trovano più facile rinunciare alla manutenzione che accollarsi nuove spese. Le regioni più colpite sono quelle dell’Italia meridionale e delle aree interne del Centro-Nord, dove lo spopolamento amplifica l’effetto abbandono. Ma anche nelle periferie delle grandi città il numero di immobili in stato di degrado avanzato è in aumento costante.
Effetti sociali e fiscali degli immobili abbandonati
L’incuria prolungata non ricade soltanto sul patrimonio immobiliare, ma ha ripercussioni profonde anche sul tessuto umano ed economico delle comunità. La mancanza di agevolazioni fiscali adeguate, unitamente a una riduzione degli incentivi, rende il rilancio di questi edifici un’impresa poco attraente. Si entra così in una spirale discendente, dove le case decrepite perdono qualsiasi appeal commerciale, accentuando il disagio abitativo e lo spopolamento dei centri urbani meno vitali.
Il vero nodo resta il deterioramento dell’offerta abitativa: cittadini e investitori si trovano spesso davanti a un muro normativo che blocca iniziative di recupero e scoraggia chi desidera intervenire su queste macerie dimenticate dalle istituzioni. A questo si aggiunge il rischio concreto per la sicurezza pubblica: edifici pericolanti in aree urbane dense rappresentano un pericolo immediato per i passanti e per i residenti delle abitazioni adiacenti.
Il costo per i Comuni: gettito IMU perso e spese di bonifica
Dal punto di vista delle amministrazioni locali, l’aumento delle unità collabenti produce un doppio effetto negativo:
- Riduzione del gettito IMU: ogni immobile riclassificato in F/2 sottrae risorse al bilancio comunale, con impatti rilevanti nei piccoli Comuni dove il patrimonio edilizio è già ridotto.
- Aumento delle spese di bonifica e messa in sicurezza: quando un rudere diventa pericoloso per la pubblica incolumità, il Comune è spesso costretto a intervenire d’ufficio, sostenendo costi che difficilmente riesce a recuperare dal proprietario.
Questo squilibrio alimenta tensioni tra le amministrazioni locali, sempre più attente ai controlli sulle variazioni catastali in F/2, e i proprietari che cercano di ridurre il proprio carico fiscale.
IMU sugli immobili abbandonati: quando si paga e quando no
La regola generale è chiara: se l’immobile ha una rendita catastale, l’IMU si paga. L’esenzione scatta solo in presenza di specifiche condizioni riconosciute dalla normativa vigente. Ecco uno schema riepilogativo:
- Immobile classificato F/2 (unità collabente): nessuna rendita catastale, nessuna IMU dovuta.
- Immobile abbandonato ma con rendita catastale: IMU dovuta regolarmente, indipendentemente dallo stato di utilizzo.
- Immobile inagibile o inabitabile: molti Comuni prevedono una riduzione del 50% della base imponibile IMU per gli immobili dichiarati inagibili o inabitabili dall’ufficio tecnico comunale. La riduzione non è automatica: occorre presentare apposita istanza.
- Immobile oggetto di procedure esecutive o fallimentari: in alcuni casi specifici possono applicarsi regole particolari; è sempre consigliabile verificare con il Comune competente.
La distinzione tra «inagibile» e «collabente» è fondamentale: il primo può beneficiare di una riduzione, il secondo dell’esenzione totale. Ma ottenere la classificazione F/2 richiede un iter tecnico e burocratico preciso, e i Comuni stanno intensificando i controlli per evitare abusi.
👉 Leggi anche: Catasto, Agenzia delle Entrate avvia controlli: 20mila lettere di compliance per immobili non dichiarati
Verso un nuovo modello di recupero degli immobili abbandonati
Per arginare il crollo progressivo di interi quartieri, si parla sempre più spesso di riqualificazione edilizia come unica via d’uscita. Tale intervento, se accompagnato da efficaci riforme, potrebbe favorire un cambio di rotta nell’approccio alla gestione immobiliare. Servirebbe un sistema di incentivi strutturati, che incoraggi la collaborazione tra amministrazioni locali e proprietari, così da trasformare i ruderi in risorse per lo sviluppo.
In quest’ottica, una revisione coraggiosa del quadro legislativo — volta a premiare gli investimenti e a sostenere la nascita di progetti abitativi sostenibili — potrebbe riscrivere le regole del gioco e restituire dignità a un patrimonio edilizio che merita di essere salvato. Alcune proposte già in discussione includono:
- Crediti d’imposta per la ristrutturazione di unità collabenti cedute a giovani coppie o a canone concordato.
- Accordi pubblico-privato per il recupero di edifici storici nei borghi spopolati.
- Sanzioni progressive per i proprietari che lasciano gli immobili in stato di abbandono senza avviare piani di recupero.
- Semplificazione delle procedure catastali per incentivare la regolarizzazione e il recupero piuttosto che l’abbandono.
FAQ: IMU e immobili abbandonati, le domande più frequenti
Un rudere paga l’IMU?
Dipende dalla sua classificazione catastale. Se il rudere è iscritto al catasto come unità collabente (categoria F/2), non ha rendita catastale e quindi non è soggetto a IMU. Se invece mantiene una categoria catastale ordinaria con rendita attribuita, l’IMU è dovuta anche se l’immobile è inutilizzato.
Come si ottiene la classificazione F/2 per un immobile abbandonato?
Occorre presentare all’Agenzia delle Entrate – Territorio (ex Catasto) una variazione catastale tramite procedura DOCFA, corredata da una perizia tecnica asseverata che attesti lo stato di degrado strutturale. Il Comune può effettuare sopralluoghi per verificare la reale condizione dell’immobile.
Un immobile inagibile ha diritto a riduzioni IMU?
Sì. La maggior parte dei Comuni prevede una riduzione del 50% della base imponibile IMU per gli immobili dichiarati inagibili o inabitabili. La riduzione non è automatica: il proprietario deve presentare apposita dichiarazione e, in genere, richiedere una perizia dell’ufficio tecnico comunale.
Cosa rischia chi abbandona un immobile senza pagare l’IMU?
Se l’immobile ha una rendita catastale e il proprietario non versa l’IMU, è soggetto a avvisi di accertamento da parte del Comune, con sanzioni e interessi. In caso di mancato pagamento prolungato, il Comune può avviare procedure di riscossione coattiva, compreso il pignoramento di altri beni del debitore.
Esiste un’IMU agevolata per chi ristruttura un rudere?
Non esiste una norma nazionale specifica, ma alcuni Comuni hanno introdotto aliquote IMU ridotte per gli immobili oggetto di interventi di recupero edilizio. È sempre opportuno verificare il regolamento IMU del proprio Comune di riferimento.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.