Trasforma la liquidità in guadagno: 4% sui depositi senza vincoli con Vivid Business
Trasforma la liquidità in guadagno con Vivid Business: 4% di interesse annuo sui depositi senza vincoli per i primi 4 mesi, poi fino al 2%. Scopri i piani per PMI.

Fonte immagine: Freepik

Trasforma la liquidità in guadagno: con il Conto Interessi di Vivid Business le aziende possono ottenere il [affiliate_link link_id=”4206″]4% di interesse annuo sui depositi senza vincoli[/affiliate_link] per i primi quattro mesi, senza dover immobilizzare il capitale. Dopo il periodo promozionale, il rendimento arriva fino al 2% annuo in base al piano scelto. Una soluzione concreta per le PMI che vogliono far lavorare la propria liquidità non investita, mantenendo piena flessibilità operativa.
Vivid Business è una neo bank con sede a Berlino, in Germania. Dal 2019, anno della sua fondazione, ha esteso la propria presenza in tutta l’Unione europea, con uffici e centri tecnologici in numerose località tra cui Amsterdam. Grazie al supporto di investitori di fama mondiale, l’innovativa fintech tedesca ha già raccolto più di 200 milioni di euro di investimenti.
[affiliate_button link_id=”4206″ format_id=”53″]Apri un conto Vivid[/affiliate_button]
Trasforma la liquidità in guadagno: 4% sui depositi senza vincoli con Vivid Business
Il Conto Interessi di Vivid Business è progettato per rispondere a una delle esigenze più comuni delle piccole e medie imprese: far rendere la liquidità ferma sul conto corrente senza rinunciare alla disponibilità immediata dei fondi. Non si tratta di un deposito vincolato: il capitale rimane accessibile in qualsiasi momento, mentre nel frattempo genera interessi.
Ecco i punti chiave dell’offerta:
👉 Leggi anche: 1.163 miliardi fermi sui conti correnti italiani: dove investirli nel 2026
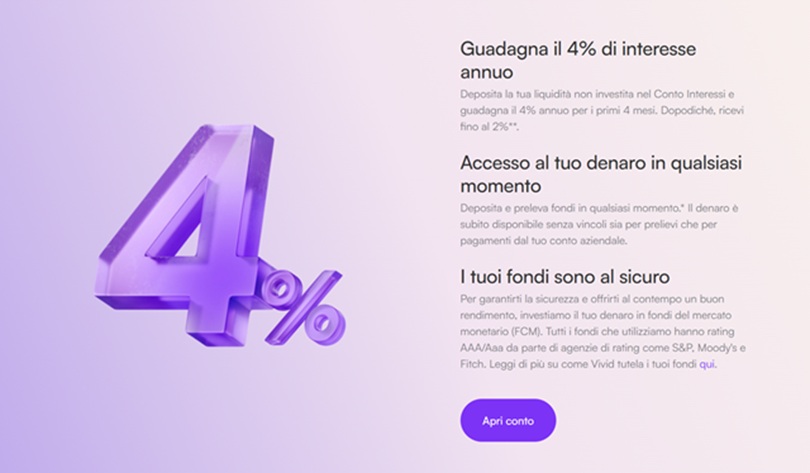
- 4% di interesse annuo per i primi quattro mesi dall’apertura del conto
- Fino al 2% annuo dopo il periodo promozionale, in base al piano sottoscritto
- Nessun vincolo sulla liquidità: i fondi restano sempre disponibili
- Fondi del mercato monetario con rating AAA/Aaa (Moody’s, Fitch, S&P): sicurezza e rendimento insieme
- IBAN unico gratuito incluso in tutti i piani
- Assistenza 24/7, anche per gli utenti del piano gratuito
Come funziona il Conto Interessi di Vivid Business
Vivid investe il denaro depositato in fondi del mercato monetario con rating AAA/Aaa assegnato dalle principali agenzie internazionali — Moody’s, Fitch e S&P — garantendo un profilo di rischio molto contenuto. Il meccanismo è semplice: l’azienda deposita la propria liquidità, Vivid la impiega in strumenti sicuri e ad alta liquidità, e gli interessi maturati vengono accreditati periodicamente sul conto.
Il vantaggio rispetto a un deposito vincolato tradizionale è evidente: non occorre bloccare il capitale per un periodo prestabilito. Le aziende possono continuare a utilizzare i fondi per le proprie operazioni quotidiane e, al tempo stesso, beneficiare di un rendimento competitivo sulla parte di liquidità non immediatamente impiegata.
I piani disponibili: quale scegliere per la tua azienda
Le piccole e medie imprese possono scegliere fra tre piani, ciascuno calibrato su esigenze operative diverse:
- Free Start (gratuito) — Ideale per le aziende da poco registrate o con operatività ridotta. Include IBAN unico, tasso promozionale al 4% per i primi quattro mesi e assistenza 24/7.
- Basic (6,90 €/mese) — Pensato per le piccole aziende con transazioni regolari. Offre funzionalità aggiuntive rispetto al piano gratuito e un tasso post-promozionale più elevato.
- Pro (18,90 €/mese) — La scelta per le aziende in crescita che necessitano di strumenti avanzati, limiti di transazione più ampi e il massimo rendimento disponibile sulla liquidità.
Tutti i piani condividono il tasso iniziale del 4% per i primi quattro mesi e l’accesso al Conto Interessi senza vincoli. Dopo il periodo promozionale, il tasso massimo raggiungibile è pari al 2% annuo, con variazioni in base al piano attivo.
[affiliate_button link_id=”4206″ format_id=”53″]Apri un conto Vivid[/affiliate_button]
Perché scegliere Vivid Business per la liquidità aziendale
Nel contesto attuale, lasciare la liquidità aziendale ferma su un conto corrente tradizionale significa rinunciare a un rendimento potenziale significativo. Vivid Business offre un’alternativa immediata e senza burocrazia: apertura del conto rapida, nessun vincolo temporale sui depositi e un rendimento del 4% che parte dal primo giorno.
👉 Leggi anche: UniCredit: le mosse strategiche che muovono il mercato
La piattaforma è regolamentata e opera nell’ambito dell’Unione europea, con una struttura di investimento trasparente basata su fondi del mercato monetario di massima qualità. Per le PMI italiane che cercano uno strumento semplice per trasformare la liquidità in guadagno, il Conto Interessi di Vivid Business rappresenta una delle soluzioni più competitive oggi disponibili sul mercato.
FAQ: Conto Interessi Vivid Business
Il 4% di interesse è garantito per tutti i piani?
Sì. Il tasso promozionale del 4% annuo per i primi quattro mesi è disponibile per tutti i piani Vivid Business, incluso il piano gratuito Free Start.
Posso prelevare i fondi in qualsiasi momento?
Sì. Il Conto Interessi di Vivid Business non prevede vincoli: la liquidità rimane sempre disponibile e può essere utilizzata per le operazioni aziendali senza penali o restrizioni.
Cosa succede dopo i primi quattro mesi?
Al termine del periodo promozionale, il tasso di interesse scende e può arrivare fino al 2% annuo in base al piano sottoscritto. Il piano Pro garantisce il rendimento post-promozionale più elevato.
In cosa investe Vivid i fondi depositati?
Vivid impiega la liquidità in fondi del mercato monetario con rating AAA/Aaa assegnato da Moody’s, Fitch e S&P, strumenti caratterizzati da elevata sicurezza e liquidità immediata.
Vivid Business è disponibile per le aziende italiane?
Sì. Vivid Business opera in tutta l’Unione europea, inclusa l’Italia, e le aziende italiane possono aprire un conto direttamente dalla piattaforma online.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.