Mastercard apre ai pagamenti in stablecoins: rivoluzione nei circuiti finanziari
Mastercard apre ai pagamenti in stablecoins: come funziona l'integrazione con MetaMask, Kraken e Binance, cosa cambia per i consumatori italiani e quali sfide regolamentari affronta l'Eurozona.

Mastercard apre ai pagamenti in stablecoins: una mossa che molti analisti definiscono una vera e propria rivoluzione nei circuiti finanziari globali. Il colosso delle carte di pagamento ha annunciato l’integrazione delle valute digitali stabili all’interno della propria rete, consentendo a consumatori e aziende di effettuare transazioni in stablecoins con la stessa semplicità con cui oggi usano euro o dollari. Una svolta che cambia le regole del gioco per l’intero settore dei pagamenti digitali.
Grazie a partnership strategiche con piattaforme leader come MetaMask, Kraken, Gemini, Binance e Crypto.com, Mastercard punta a semplificare l’adozione delle criptovalute stabili, rendendole parte integrante della quotidianità finanziaria di milioni di utenti in tutto il mondo.
Cosa sono le stablecoins e perché cambiano tutto
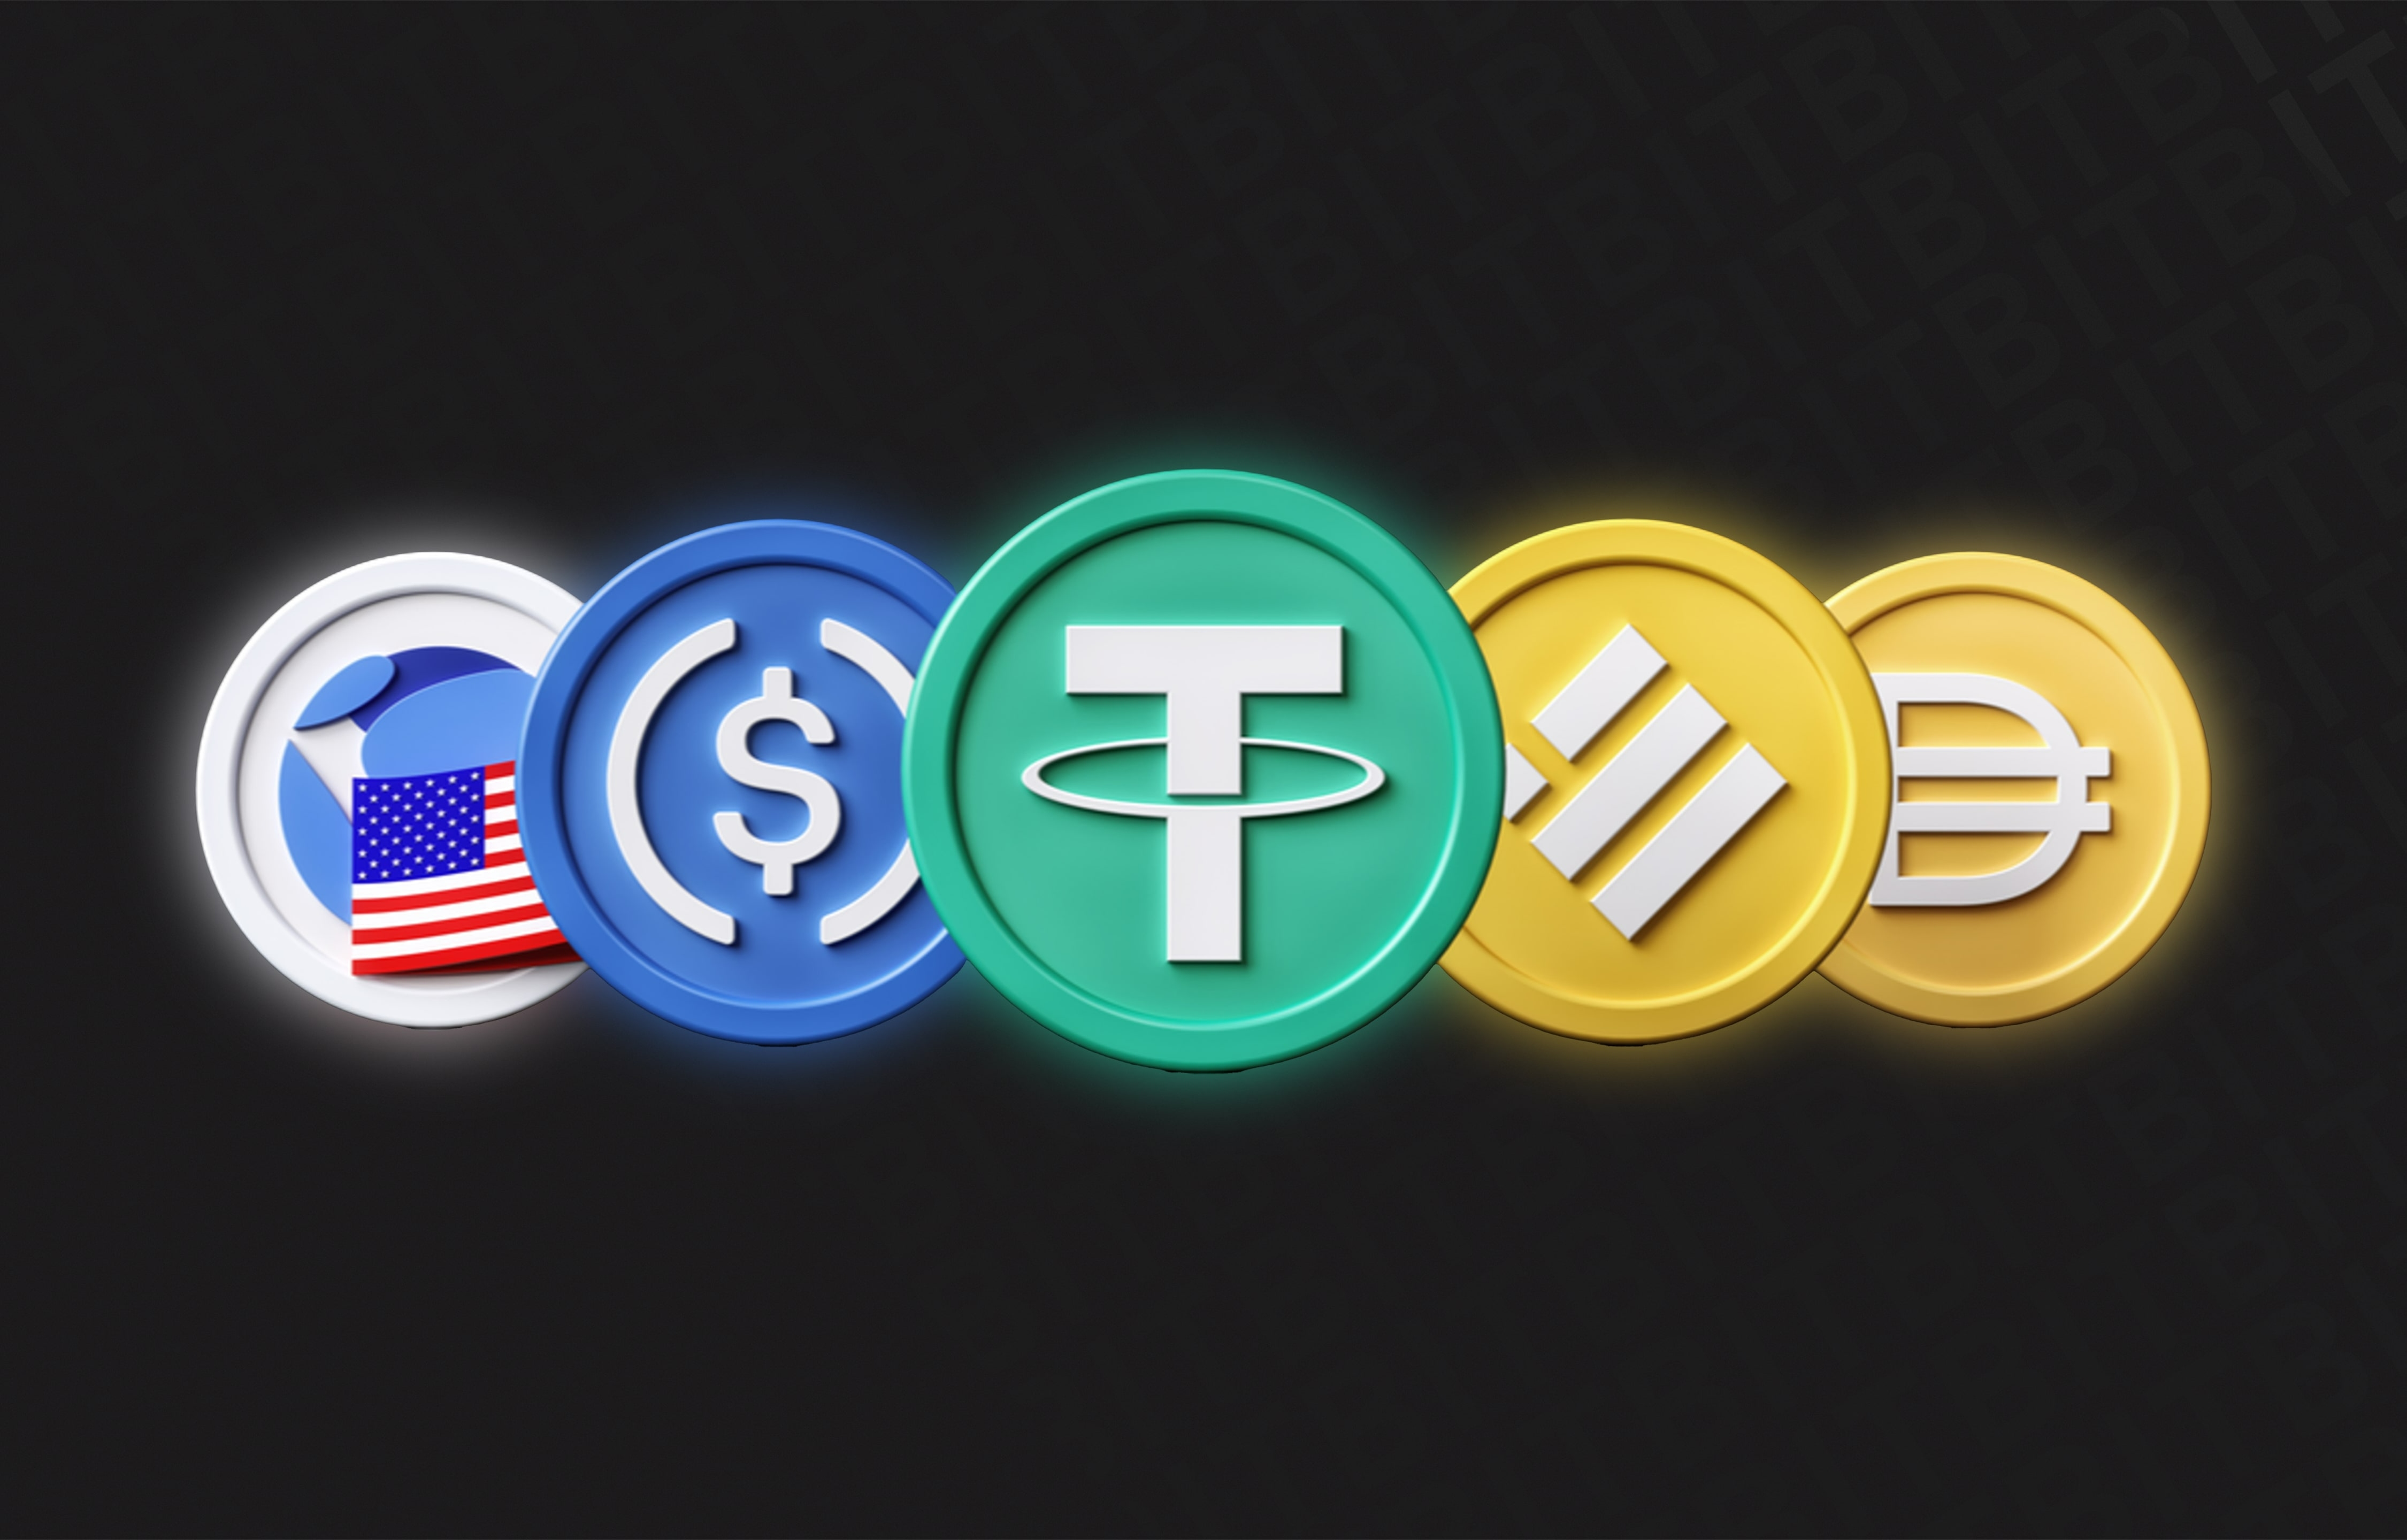
Le stablecoins sono criptovalute il cui valore è ancorato a valute tradizionali come il dollaro americano o l’euro, oppure a materie prime come l’oro. Questa caratteristica le distingue nettamente da Bitcoin ed Ethereum, notoriamente volatili: una stablecoin vale tendenzialmente 1 dollaro oggi, domani e tra un mese.
Questa stabilità le rende ideali per:
- Transazioni quotidiane di importo ridotto
- Pagamenti internazionali veloci e a basso costo
- Rimesse verso l’estero senza intermediari bancari tradizionali
- Operazioni B2B tra aziende in paesi diversi
Secondo gli esperti, l’adozione delle stablecoins da parte di un attore globale come Mastercard potrebbe rappresentare un punto di svolta definitivo, abbattendo le barriere psicologiche e tecnologiche che finora hanno frenato l’uso delle criptovalute nel commercio ordinario.
Come funziona l’integrazione di Mastercard con le stablecoins
La novità non riguarda solo un aggiornamento tecnico: Mastercard sta costruendo un’infrastruttura end-to-end che permette di spendere stablecoins ovunque sia accettata la carta Mastercard, senza che il commerciante debba fare nulla di diverso rispetto a oggi. Il processo, in sintesi, funziona così:
- L’utente detiene stablecoins nel proprio wallet digitale (ad esempio su Kraken o MetaMask)
- Al momento del pagamento, le stablecoins vengono convertite automaticamente nella valuta locale
- Il commerciante riceve il pagamento in valuta tradizionale, senza accorgersene
- La transazione è registrata su blockchain, garantendo tracciabilità e sicurezza
Questo modello elimina la necessità di cambiare valuta manualmente o di aprire conti specifici per le criptovalute, rendendo l’esperienza utente identica a quella di un normale pagamento con carta.
👉 Leggi anche: Enp, il nuovo circuito europeo dei pagamenti: come cambia dal 2027 rispetto a Visa e Mastercard
Le partnership chiave: da MetaMask a Binance
Il progetto di Mastercard si regge su un ecosistema di alleanze con i principali attori del mondo crypto. Ecco i partner principali e il loro ruolo:
- MetaMask: il wallet più diffuso nel mondo DeFi, che consente agli utenti di collegare i propri asset digitali direttamente al circuito Mastercard
- Kraken e Gemini: exchange regolamentati che garantiscono la custodia sicura delle stablecoins e la conversione in valuta fiat
- Binance e Crypto.com: piattaforme con centinaia di milioni di utenti attivi, che ampliano enormemente la base potenziale di chi può accedere al servizio
La scelta di partner già regolamentati in molte giurisdizioni non è casuale: Mastercard punta a costruire un sistema che sia fin dall’inizio compatibile con le normative vigenti e future.
La stabilità nell’Eurozona: rischi e opportunità
Questa rivoluzione non è priva di sfide. L’introduzione delle stablecoins nei circuiti tradizionali solleva interrogativi regolamentari rilevanti, soprattutto in Europa. Autorità come Banca d’Italia e la BCE hanno espresso preoccupazioni circa i potenziali rischi per la sovranità monetaria e la stabilità dei sistemi di pagamento nell’Eurozona.
Il nodo centrale è questo: se milioni di europei iniziassero a usare stablecoins denominate in dollari per i pagamenti quotidiani, la politica monetaria della BCE perderebbe parte della sua efficacia. Per questo motivo, il regolamento europeo MiCA (Markets in Crypto-Assets) — già in vigore — impone limiti precisi all’emissione e alla circolazione di stablecoins nell’Unione Europea, favorendo quelle ancorate all’euro rispetto a quelle in dollari.
Per le imprese italiane ed europee, le opportunità restano comunque significative:
- Riduzione dei costi nelle transazioni internazionali
- Pagamenti istantanei 24/7, anche nei weekend e nei giorni festivi
- Accesso a mercati emergenti dove i sistemi bancari tradizionali sono meno sviluppati
Blockchain e pagamenti: perché la tecnologia fa la differenza
L’implementazione delle stablecoins da parte di Mastercard non si limita a un miglioramento dei servizi per i consumatori: rappresenta un passo significativo verso un ecosistema finanziario più integrato e trasparente. La tecnologia blockchain, alla base delle criptovalute, offre vantaggi unici in termini di:
- Tracciabilità: ogni transazione è registrata in modo immutabile e verificabile
- Velocità: i pagamenti cross-border si completano in secondi anziché in giorni
- Riduzione dei costi: meno intermediari significa commissioni più basse per tutti
- Inclusione finanziaria: chiunque abbia uno smartphone può accedere al sistema
Per le imprese, ciò significa opportunità di crescita e maggiore efficienza operativa. Per i consumatori, si traduce in un accesso più semplice e conveniente ai servizi finanziari globali.
Cosa cambia per i consumatori italiani
Per chi vive e lavora in Italia, l’apertura di Mastercard ai pagamenti in stablecoins apre scenari concreti. Chi già detiene criptovalute stabili su exchange come Kraken o Binance potrebbe presto utilizzarle per acquisti quotidiani — dalla spesa al supermercato al pagamento di un abbonamento online — senza dover prima convertire in euro.
👉 Leggi anche: UniCredit: le mosse strategiche che muovono il mercato
Sul fronte fiscale, è importante ricordare che in Italia le operazioni in criptovalute — incluse le stablecoins — sono soggette a specifiche regole di tassazione. Prima di adottare questi strumenti su larga scala, è consigliabile verificare le implicazioni fiscali con un consulente esperto.
Il futuro dei pagamenti digitali: Mastercard apre la strada
Guardando avanti, la mossa di Mastercard potrebbe ispirare altri grandi attori del settore — da Visa a PayPal, fino alle banche tradizionali — a seguire lo stesso percorso, spingendo l’intero mercato verso una digitalizzazione sempre più avanzata. Portafogli digitali, sistemi di pagamento basati su blockchain e valute digitali delle banche centrali (CBDC) stanno già trasformando il panorama finanziario.
L’integrazione delle stablecoins nei circuiti tradizionali potrebbe però rappresentare il vero catalizzatore per un cambiamento globale: non una sostituzione del sistema attuale, ma una sua evoluzione naturale verso maggiore efficienza, accessibilità e trasparenza. La sfida, per regolatori e operatori, sarà trovare un equilibrio tra innovazione e stabilità, garantendo che i benefici di questa rivoluzione siano accessibili a tutti.
FAQ: Mastercard e i pagamenti in stablecoins
Posso già pagare con stablecoins usando Mastercard?
Il rollout è graduale e dipende dalla disponibilità nei singoli paesi e dalle piattaforme partner. In Italia, l’adozione è ancora nelle fasi iniziali, ma l’infrastruttura tecnica è già in costruzione.
Quali stablecoins supporta Mastercard?
Al momento, le principali stablecoins supportate o in fase di integrazione includono USDC (USD Coin) e USDT (Tether). La lista potrebbe ampliarsi con l’evoluzione del progetto e delle normative europee.
È sicuro usare stablecoins per i pagamenti quotidiani?
Le stablecoins emesse da operatori regolamentati e supportate da riserve verificabili offrono un buon livello di sicurezza. Tuttavia, come per qualsiasi strumento finanziario, è importante scegliere piattaforme affidabili e comprendere i rischi residui legati alla custodia degli asset digitali.
Le stablecoins sono tassate in Italia?
Sì. In Italia, le operazioni in criptovalute — incluse le stablecoins — possono generare plusvalenze soggette a imposta. La normativa fiscale in materia è in continua evoluzione: è consigliabile consultare un professionista aggiornato sulle ultime disposizioni dell’Agenzia delle Entrate.
Mastercard è la prima rete a integrare le stablecoins?
È tra i primi grandi circuiti internazionali a farlo in modo strutturato e su scala globale. Altre realtà, come PayPal con la propria stablecoin PYUSD, si muovono nella stessa direzione, ma l’infrastruttura e la portata di Mastercard rendono questa integrazione particolarmente significativa per il mercato.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.