Terre rare, stretta della Cina: Europa e USA cercano alternative strategiche
Terre rare, stretta della Cina: Europa e USA cercano alternative strategiche tra nuove miniere, riciclo e alleanze. Cosa prevede il Critical Raw Materials Act e come cambia la supply chain globale.
Fonte immagine: Finanza.com

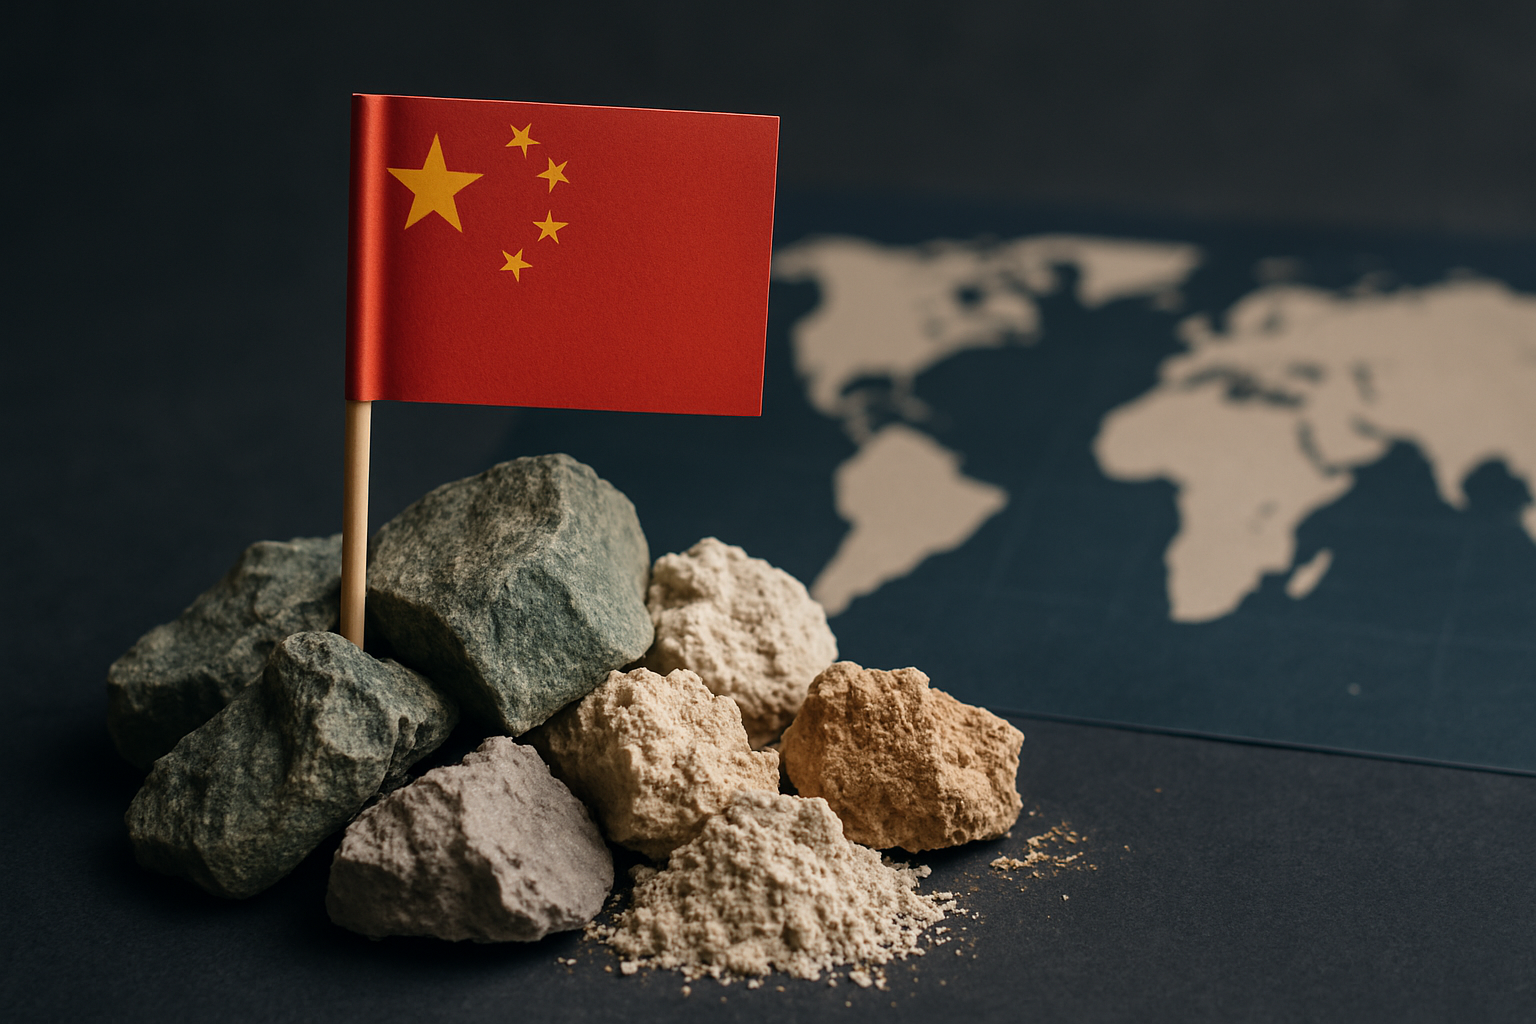
Terre rare, stretta della Cina: Europa e USA cercano alternative strategiche con crescente urgenza, mentre Pechino consolida il proprio controllo su una filiera che vale miliardi e condiziona settori chiave come difesa, automotive ed energia pulita. La determinazione della Cina nel rafforzare le proprie posizioni di mercato si traduce in restrizioni sempre più stringenti sulle esportazioni, scuotendo le catene di approvvigionamento globali e creando un clima di costante incertezza per industrie e governi.
Allo stesso tempo, la domanda globale cresce a ritmo sostenuto, grazie al ruolo cruciale che questi materiali ricoprono nell’alta tecnologia e nelle produzioni militari. La prospettiva di nuovi vincoli e aumenti di prezzo, già evidenti negli ultimi mesi, sottolinea quanto sia urgente trovare soluzioni alternative per garantire continuità operativa e stabilità economica.
Che cosa sono le terre rare e perché contano così tanto
Le terre rare sono un gruppo di 17 elementi chimici — tra cui neodimio, disprosio, cerio e lantanio — indispensabili per la produzione di magneti permanenti, batterie ad alta densità, schermi, turbine eoliche e sistemi d’arma avanzati. Senza di esse, non esisterebbero smartphone, veicoli elettrici né molte delle tecnologie che definiscono l’economia moderna.
Il problema è la concentrazione geografica: la Cina controlla circa il 60% della produzione mineraria mondiale e oltre l’85% della capacità globale di raffinazione. Questo significa che, anche quando il minerale viene estratto altrove, deve spesso passare per impianti cinesi prima di diventare un materiale utilizzabile dall’industria.
La stretta cinese sulle esportazioni: cosa sta succedendo
Negli ultimi anni Pechino ha progressivamente irrigidito i controlli sulle esportazioni di terre rare, introducendo quote, licenze obbligatorie e restrizioni su specifici elementi critici. Le mosse più recenti si inseriscono in un contesto di tensioni commerciali e geopolitiche con Stati Uniti ed Europa, e puntano a:
- Aumentare il potere negoziale della Cina nei tavoli diplomatici e commerciali internazionali.
- Favorire la localizzazione della produzione ad alto valore aggiunto all’interno dei confini nazionali.
- Limitare l’accesso di competitor stranieri a materiali essenziali per le industrie del futuro.
Il risultato pratico è un aumento della volatilità dei prezzi e una crescente difficoltà per le aziende occidentali nel pianificare gli approvvigionamenti a medio e lungo termine.
Filiere avanzate e timori per l’industria
Questo scenario diventa ancora più critico se si considerano i processi di raffinazione, passaggio fondamentale per valorizzare al meglio le materie prime. La questione investe soprattutto il settore automotive, che fa ampio uso di componenti sofisticati, tra cui i preziosi magneti permanenti necessari per i motori elettrici.
Senza un flusso stabile di risorse, la produzione rischia di rallentare o di fermarsi, con ripercussioni pesanti anche sulla competitività di intere filiere. Di fatto, oggi il controllo di questa filiera tecnologica rappresenta uno strumento di pressione economica di indubbio impatto. La dipendenza da un singolo fornitore, infatti, non solo limita la pianificazione strategica, ma impone anche costi più elevati per chi non può permettersi di rimanere fuori dal mercato.
La risposta dell’Europa: il Critical Raw Materials Act
Se da un lato il commercio globale appare agitato e in costante evoluzione, dall’altro arrivano segnali di reazione da parte delle istituzioni internazionali. L’Unione Europea ha lanciato il Critical Raw Materials Act con l’obiettivo dichiarato di svincolarsi, almeno in parte, dal monopolio asiatico.
Questa normativa si propone di investire risorse significative in nuove miniere, impianti di lavorazione e progetti di player locali. Gli obiettivi chiave fissati dal regolamento europeo includono:
- Estrarre almeno il 10% del fabbisogno annuo di materie prime critiche all’interno dell’UE.
- Processare internamente almeno il 40% delle materie prime critiche consumate.
- Riciclare almeno il 15% del consumo annuo di materie prime critiche.
- Limitare la dipendenza da un singolo paese terzo a non più del 65% per nessuna materia prima strategica.
Al tempo stesso, la produzione interna di queste risorse assume carattere strategico, tanto da spingere i vari Stati membri a collaborare attivamente per condividere tecnologie e know-how, consolidando un fronte comune capace di assicurare maggiore stabilità di mercato.
La strategia degli Stati Uniti: reshoring e alleanze
Anche Washington ha accelerato la risposta alla stretta cinese sulle terre rare. Gli Stati Uniti puntano su una combinazione di misure:
- Rilancio della produzione domestica: la miniera di Mountain Pass, in California, è tornata operativa ed è oggi la principale fonte americana di terre rare.
- Alleanze con paesi amici: accordi bilaterali con Australia, Canada, Giappone e paesi africani per diversificare le fonti di approvvigionamento.
- Incentivi industriali: finanziamenti pubblici per costruire capacità di raffinazione e lavorazione sul suolo americano, riducendo la dipendenza dagli impianti cinesi.
- Controlli sulle esportazioni: restrizioni speculari a quelle cinesi per impedire che tecnologie strategiche finiscano nelle mani di competitori.
L’obiettivo dichiarato è costruire una supply chain delle terre rare che sia resiliente, diversificata e non vulnerabile a decisioni politiche di un singolo governo straniero.
Futuro sostenibile e nuove opportunità
L’attuale spinta verso l’elettromobilità e l’evoluzione tecnologica rendono il reperimento e la gestione intelligente di queste materie critiche un passaggio obbligato per ogni economia moderna. Proprio per questo si stanno moltiplicando ricerche su soluzioni alternative, materiali sostitutivi e processi di riciclo di scarti industriali in grado di recuperare elementi preziosi.
Tra le strade più promettenti ci sono:
- Lo sviluppo di magneti senza terre rare o con contenuto ridotto di elementi critici.
- Il riciclo di fine vita di prodotti elettronici, veicoli elettrici e turbine eoliche per recuperare neodimio e disprosio.
- L’esplorazione di nuovi giacimenti in Groenlandia, Africa subsahariana e fondi marini.
- La ricerca su materiali sostitutivi che replicano le proprietà magnetiche o conduttive delle terre rare con elementi più abbondanti.
Adottare misure innovative non significa soltanto ridurre la dipendenza a breve termine, ma anche gettare le basi di un futuro più stabile e competitivo. In un contesto globale così turbolento, la capacità di trasformare le sfide in opportunità di sviluppo diventa un segnale di ingegno e adattabilità, ingredienti essenziali per affrontare con successo l’incertezza dei mercati internazionali.
FAQ: terre rare, Cina ed Europa
Perché la Cina domina il mercato delle terre rare?
La Cina ha investito per decenni in estrazione, raffinazione e lavorazione, accettando costi ambientali e sociali che altri paesi hanno evitato. Oggi controlla non solo i giacimenti, ma soprattutto la capacità industriale di trasformare il minerale grezzo in materiale utilizzabile, che è il vero collo di bottiglia della filiera globale.
Quali settori rischiano di più con la stretta cinese?
I settori più esposti sono l’automotive elettrico, la difesa, le energie rinnovabili (eolico in particolare) e l’elettronica di consumo. Tutti dipendono da magneti permanenti o da altri componenti che richiedono terre rare nella loro produzione.
L’Europa ha giacimenti propri di terre rare?
Sì, anche se limitati. La Svezia ha annunciato il giacimento di Kiruna come uno dei più grandi d’Europa. Esistono potenziali siti anche in Finlandia, Norvegia e Groenlandia. Il problema principale resta la mancanza di impianti di raffinazione sul continente.
Quanto tempo ci vorrà per ridurre la dipendenza dalla Cina?
Gli esperti stimano che costruire una filiera alternativa completa — dall’estrazione alla raffinazione fino alla produzione di componenti — richieda almeno 10-15 anni. Nel breve termine, la diversificazione degli approvvigionamenti e il riciclo rappresentano le leve più rapide da attivare.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.