Deutsche Bank finisce nell’occhio del ciclone, oltre -10% in Borsa e CDS schizzano su valori mai visti prima
Deutsche Bank finisce nell'occhio del ciclone: il titolo crolla oltre il 10% a Francoforte e i CDS schizzano su valori mai visti prima. Ecco cosa è successo, perché i mercati sono in allarme e cosa significa per il sistema bancario europeo.
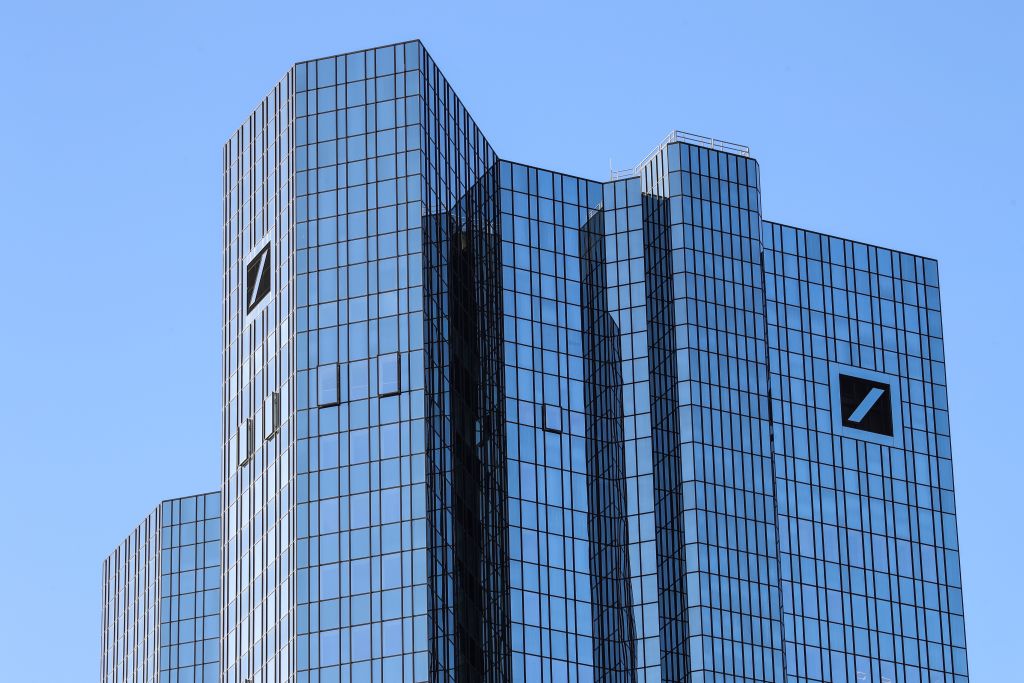

Non è finito il panic selling sul comparto bancario europeo. Dopo il caso Credit Suisse, il mercato ha preso di mira un’altra banca del Vecchio Continente: la tedesca Deutsche Bank. Deutsche Bank finisce nell’occhio del ciclone: i titoli perdono a Francoforte oltre il 10%, scendendo a 8,3 euro dopo aver toccato un minimo intraday sotto quota 8 euro. Si tratta della terza seduta consecutiva in calo, che porta le quotazioni ai minimi di 5 mesi, con un crollo di circa il 30% dai livelli di inizio marzo. Parallelamente, i CDS schizzano su valori mai visti prima, alimentando l’allarme sulla tenuta del sistema bancario europeo.
Cosa è successo a Deutsche Bank?
La crisi di fiducia è esplosa dopo una serie di annunci che hanno riacceso i timori degli investitori, già scossi dal salvataggio d’emergenza di Credit Suisse da parte di UBS. Deutsche Bank ha comunicato che venderà in anticipo alcune delle sue obbligazioni, innescando una reazione a catena sui mercati.
Nello specifico, la banca tedesca ha annunciato il rimborso anticipato di due categorie di titoli:
- Obbligazioni in dollari Additional Tier-1 (AT1): una classe di bond finita al centro dell’attenzione dopo l’azzeramento delle AT1 di Credit Suisse per 17 miliardi di dollari, deciso nell’ambito dell’accordo di acquisizione da parte di UBS.
- Titoli Tier 2 subordinati da 1,5 miliardi di dollari a tasso fisso con scadenza al 2028, che saranno riscattati il 24 maggio insieme agli interessi maturati fino alla data di rimborso.
Deutsche Bank ha assicurato di aver ricevuto tutte le autorizzazioni normative necessarie per l’operazione. Tuttavia, le mosse hanno alimentato la speculazione su un settore in cui la speculazione, dopo il salvataggio di Credit Suisse, non si era ancora spenta.
👉 Leggi anche: Spread Btp-Bund a 84 punti base: rendimenti sfiorano il 4%, cosa significa per i risparmiatori
Impennata dei credit default swap: valori mai visti prima
Il dato più allarmante che ha spinto Deutsche Bank nell’occhio del ciclone è il balzo verticale dei credit default swap (CDS). Si tratta di contratti derivati che permettono di proteggere il detentore di un credito dal rischio di fallimento (default) dell’emittente sottostante: in pratica, funzionano come una vera e propria assicurazione finanziaria per gli obbligazionisti contro l’insolvenza della società.
I CDS legati a Deutsche Bank sono schizzati oltre i 190 punti base dai 140 punti base registrati il giorno precedente, segnalando un improvviso e repentino aumento dei costi di copertura contro il default del colosso tedesco.
Secondo i dati di Refinitiv, si tratta del maggior aumento giornaliero dei CDS di Deutsche Bank mai registrato, superiore persino ai picchi raggiunti:
- allo scoppio della pandemia da Covid-19;
- dopo l’invasione russa dell’Ucraina.
L’impennata dei CDS non alimenta solo i timori sulla stabilità della singola banca tedesca, ma si ripercuote sull’intero comparto bancario europeo, amplificando il clima di sfiducia già presente sui mercati.
Il contesto: perché il mercato è così nervoso?
Per capire perché Deutsche Bank sia finita nell’occhio del ciclone, è necessario inquadrare la vicenda nel contesto più ampio delle turbolenze bancarie globali. Nelle settimane precedenti, il crollo di Silicon Valley Bank negli Stati Uniti e il successivo salvataggio di Credit Suisse avevano già messo sotto pressione le banche europee, sollevando interrogativi sulla solidità del sistema finanziario internazionale.
👉 Leggi anche: UniCredit: le mosse strategiche che muovono il mercato
In questo clima, qualsiasi notizia — anche quella di un rimborso anticipato di obbligazioni, che in condizioni normali potrebbe essere letta come un segnale di solidità patrimoniale — viene interpretata con sospetto dagli investitori, pronti a vendere al primo segnale di incertezza.
Deutsche Bank è davvero a rischio?
Le autorità europee e i principali analisti hanno cercato di rassicurare i mercati, sottolineando che Deutsche Bank presenta fondamentali ben diversi da quelli di Credit Suisse al momento del suo collasso. La banca tedesca ha registrato dieci trimestri consecutivi di utili e dispone di coefficienti patrimoniali solidi. Tuttavia, la volatilità estrema — con il titolo in calo di oltre il 10% in Borsa e i CDS su valori record — dimostra quanto il sentiment di mercato possa divergere rapidamente dalla realtà dei bilanci.
FAQ: le domande più frequenti su Deutsche Bank e la crisi bancaria
Cosa sono i CDS e perché sono importanti per Deutsche Bank?
I credit default swap (CDS) sono strumenti derivati che funzionano come polizze assicurative contro il rischio di default di un emittente. Quando i CDS di Deutsche Bank schizzano su valori mai visti prima, significa che il mercato percepisce un rischio di insolvenza significativamente più elevato rispetto al passato, anche se questo non implica necessariamente che il fallimento sia imminente.
Cosa sono le obbligazioni AT1 e perché fanno paura agli investitori?
Le obbligazioni Additional Tier-1 (AT1) sono strumenti di capitale ibridi progettati per assorbire le perdite in caso di crisi bancaria. Il loro azzeramento nel caso Credit Suisse — una misura senza precedenti che ha lasciato gli azionisti con qualcosa mentre gli obbligazionisti AT1 hanno perso tutto — ha scosso profondamente la fiducia degli investitori in questa categoria di titoli.
Il crollo di Deutsche Bank in Borsa significa che la banca fallirà?
No. Un calo del titolo in Borsa, per quanto brusco, non equivale a un rischio di fallimento imminente. Deutsche Bank ha comunicato di disporre delle autorizzazioni necessarie per le operazioni annunciate e i suoi indicatori patrimoniali restano al di sopra dei requisiti regolamentari. La volatilità attuale riflette principalmente il panico da contagio che si è diffuso nel settore bancario europeo dopo il caso Credit Suisse.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.