Crisi politica in Francia: impatto immediato su spread e mercati europei
Crisi politica in Francia: impatto immediato su spread e mercati europei. Lo spread OAT-Bund supera la Grecia a 87 punti base. Scenari, rischi e cosa monitorare.
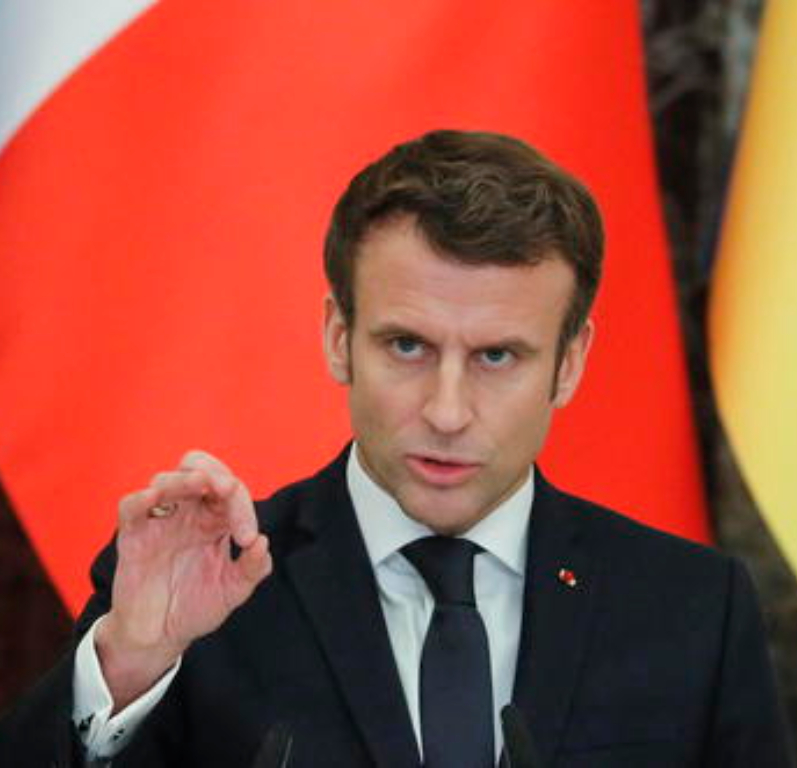
Fonte immagine: ANSA

La crisi politica in Francia e il suo impatto immediato su spread e mercati europei sono al centro dell’attenzione degli investitori. Dopo la sfiducia al governo Bayrou, bocciato con 364 voti contrari e soli 194 favorevoli, i mercati finanziari stanno registrando scossoni significativi. L’instabilità governativa a Parigi non è un problema circoscritto ai confini francesi: le sue ripercussioni si propagano rapidamente all’intera Eurozona, ridisegnando gerarchie di rischio che sembravano consolidate.
Crisi politica in Francia: cosa è successo e perché i mercati reagiscono
La caduta del governo Bayrou ha aperto un vuoto di potere nel cuore dell’Europa. Per i mercati finanziari, l’incertezza politica si traduce immediatamente in un aumento del premio al rischio richiesto per detenere titoli di Stato francesi. Il meccanismo è semplice: quando gli investitori temono che un paese non riesca a gestire i propri conti pubblici — a causa di un governo debole o assente — vendono i suoi bond, facendone salire i rendimenti e, di conseguenza, lo spread rispetto al benchmark tedesco.
Alcuni analisti descrivono la caduta del governo come un vero e proprio «terremoto istituzionale» che rischia di minare la credibilità finanziaria dello Stato francese, accentuando ulteriormente i costi di rifinanziamento del proprio debito. In un tale scenario, il timore di contagi sistemici diventa reale, alimentando nuovi focolai speculativi.
L’impennata dello spread francese: i numeri della crisi
L’instabilità governativa ha contribuito all’impennata dello spread tra i titoli di Stato francesi (OAT) e quelli tedeschi (Bund), attualmente fissato a 87 punti base. Una soglia che supera persino quella della Grecia (85,9 punti base) e si avvicina pericolosamente ai livelli italiani (121,7 punti base).
In questo contesto, i rendimenti dei decennali OAT transalpini sono balzati al 2,911%, segnalando un crescente scetticismo degli investitori sulla tenuta del sistema economico di Parigi. Ecco i principali dati da tenere sotto osservazione:
- Spread OAT-Bund: 87 punti base (livello storicamente elevato per la Francia)
- Spread Grecia-Bund: 85,9 punti base (ora inferiore a quello francese)
- Spread BTP-Bund (Italia): 121,7 punti base
- Rendimento OAT decennale: 2,911%
Il confronto con i Bund tedeschi, considerati tra i più affidabili dell’Eurozona, è impietoso e sottolinea quanta instabilità possa scaturire da un vuoto di potere nel cuore dell’Europa.
👉 Leggi anche: Spread Btp-Bund cala a 81 punti base: rendimenti italiani a 3,95% dopo la settimana record
Crisi politica in Francia: la tempesta sul debito francese e il rischio rating
L’ansia dei mercati cresce per le conseguenze di questa crisi politica così incerta. Non a caso, si parla già di probabili tagli al rating da parte delle più importanti agenzie internazionali. Un eventuale downgrade del debito sovrano francese avrebbe effetti a cascata: fondi pensione e gestori obbligazionari che detengono OAT sarebbero costretti a ridurre l’esposizione, amplificando la pressione al ribasso sui prezzi dei titoli e verso l’alto sui rendimenti.
Il rischio di contagio sistemico è reale: la Francia è la seconda economia dell’Eurozona e un deterioramento prolungato della sua credibilità finanziaria potrebbe mettere sotto pressione anche altri mercati periferici, riaprendo scenari che l’Europa credeva di aver archiviato.
Le mosse di Emmanuel Macron: gli scenari possibili
Adesso tocca a Emmanuel Macron prendere una decisione rapida per evitare un’escalation di sfiducia internazionale. Tra le ipotesi più discusse figurano:
- Nomina di un nuovo primo ministro in grado di approvare in tempi rapidi la legge di bilancio, rassicurando gli investitori sulla stabilità dei conti pubblici.
- Scioglimento dell’Assemblea Nazionale e convocazione di nuove elezioni legislative, con tutti i rischi di ulteriore instabilità nel breve periodo.
- Dimissioni del presidente e conseguente elezione presidenziale anticipata, scenario considerato estremo ma non del tutto escluso dagli analisti politici.
Le sue prossime azioni saranno determinanti per ridimensionare l’onda di sfiducia che dall’Eliseo si sta propagando all’intera Eurozona. Ogni settimana di stallo si traduce in costi aggiuntivi per il rifinanziamento del debito pubblico francese.
Gli effetti sul debito italiano della crisi politica in Francia
Paradossalmente, uno dei principali beneficiari dello smarrimento transalpino è il debito italiano. Lo sgonfiamento della pressione speculativa sulla Penisola ha fatto scivolare il differenziale BTP-Bund sui livelli più bassi degli ultimi anni, con valori persino inferiori rispetto a quelli francesi in alcune scadenze.
Questo rovesciamento degli equilibri, impensabile sino a poche settimane fa, rivela quanto rapidamente una crisi politica possa mutare la percezione del rischio sui mercati europei. Tuttavia, gli investitori rimangono in allerta: nuove turbolenze potrebbero innescare improvvisi movimenti di capitale e innalzare la volatilità nell’area euro, con effetti potenzialmente negativi anche per i BTP.
Impatto sui mercati azionari europei
La crisi politica francese non si limita a colpire il mercato obbligazionario. Le principali borse europee hanno risentito dell’incertezza, con il CAC 40 di Parigi particolarmente sotto pressione. I settori più esposti sono quelli con forte dipendenza dalla spesa pubblica e dal credito bancario, come utilities, infrastrutture e istituti finanziari con elevata esposizione al debito sovrano francese.
👉 Leggi anche: Spread Btp-Bund a 84 punti base: rendimenti sfiorano il 4%, cosa significa per i risparmiatori
Gli investitori istituzionali stanno rivalutando i portafogli con asset europei, aumentando la domanda di strumenti considerati «rifugio» come i Bund tedeschi e, in misura minore, i titoli svizzeri. Questo movimento difensivo amplifica ulteriormente lo spread tra OAT e Bund, in un circolo vizioso difficile da interrompere senza segnali politici chiari da Parigi.
Cosa monitorare nelle prossime settimane
Di fronte a un quadro così incerto, ecco i principali indicatori da seguire per valutare l’evoluzione della crisi politica in Francia e il suo impatto su spread e mercati europei:
- Andamento dello spread OAT-Bund: un superamento stabile di 90-100 punti base segnalerebbe un deterioramento significativo.
- Decisioni delle agenzie di rating: eventuali revisioni al ribasso del giudizio sul debito francese potrebbero accelerare la pressione sui mercati.
- Nomina del nuovo governo: la rapidità e la credibilità della soluzione politica sarà il principale driver di stabilizzazione.
- Approvazione della legge di bilancio: senza una manovra finanziaria approvata, il rischio di procedure di infrazione europee aumenta.
- Posizione della BCE: la Banca Centrale Europea potrebbe intervenire con strumenti anti-frammentazione se la situazione dovesse deteriorarsi ulteriormente.
Ogni scelta politica in Francia sarà decisiva per evitare ulteriori scossoni e tentare di riportare fiducia nei mercati, prima che il prossimo capitolo di questa crisi riscriva ancora una volta le regole del gioco europeo.
FAQ: crisi politica Francia e mercati europei
Perché la crisi politica in Francia fa salire lo spread?
Quando un paese attraversa un’instabilità governativa prolungata, gli investitori temono che non riesca a gestire il debito pubblico e a varare le riforme necessarie. Per compensare questo rischio aggiuntivo, richiedono rendimenti più alti sui titoli di Stato, facendo aumentare lo spread rispetto ai Bund tedeschi, considerati il benchmark di sicurezza dell’Eurozona.
Lo spread francese supera davvero quello greco?
Sì, in questa fase lo spread OAT-Bund ha superato quello greco, attestandosi a 87 punti base contro gli 85,9 della Grecia. Si tratta di un dato storicamente anomalo che riflette quanto la crisi politica abbia eroso la fiducia degli investitori nel debito sovrano francese.
L’Italia può essere contagiata dalla crisi francese?
Nel breve termine, paradossalmente, l’Italia ha beneficiato di un restringimento del proprio spread. Tuttavia, un deterioramento prolungato della situazione francese potrebbe innescare una più ampia fuga dal rischio europeo, colpendo anche i BTP. La situazione rimane da monitorare con attenzione.
Cosa può fare la BCE per stabilizzare i mercati?
La BCE dispone dello strumento TPI (Transmission Protection Instrument), pensato proprio per contrastare movimenti di spread ingiustificati che frammentano la trasmissione della politica monetaria. In caso di deterioramento grave, un intervento della banca centrale rimane una delle opzioni sul tavolo.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.