Vivid Money è il conto corrente che fa fruttare la liquidità non investita
Vivid Money è il conto corrente che fa fruttare la liquidità non investita: tasso al 4% annuo lordo per i primi 4 mesi, accredito giornaliero e nessun vincolo. Scopri come funziona.

In un Paese dove molti preferiscono affidarsi al classico conto corrente piuttosto che esplorare investimenti più redditizi, trovare soluzioni semplici che permettano comunque di ottenere un rendimento sicuro non è sempre facile. Proprio per chi non vuole occuparsi di azioni, ETF o obbligazioni, ma desidera comunque valorizzare il proprio denaro, Vivid Money mette a disposizione uno strumento pensato esattamente per questo scopo.
Vivid Money è il conto corrente che fa fruttare la liquidità non investita: si tratta di un conto con IBAN italiano che offre un [affiliate_link link_id=”4206″]tasso promozionale del 4% annuo lordo sulla liquidità non investita[/affiliate_link] per i primi quattro mesi, per poi passare fino al 2% a seconda del piano scelto. È uno strumento rivolto specificamente ad aziende, professionisti e freelance che vogliono far rendere il denaro fermo sul conto senza rinunciare alla flessibilità: vediamo più nel dettaglio l’offerta di Vivid Money.
[affiliate_button link_id=”4206″ format_id=”53″]Vai all’offerta di Vivid Money[/affiliate_button]
Vivid Money è il conto corrente che fa fruttare la liquidità non investita: come funziona
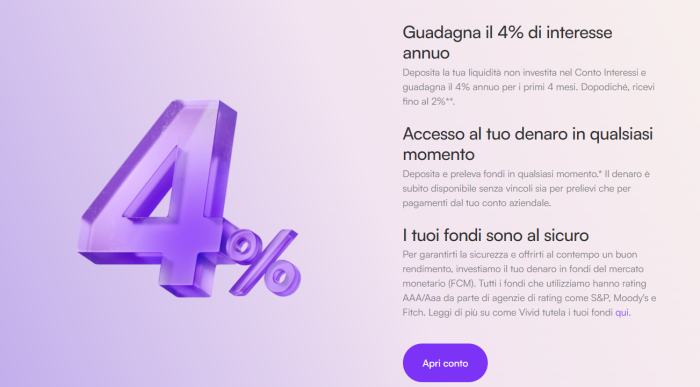
Il Conto Interessi di Vivid Money nasce per aiutare liberi professionisti e aziende a ottenere un ritorno sul capitale non investito, senza complicazioni. La logica è semplice: ogni euro che rimane sul conto senza essere impiegato in investimenti può comunque generare un rendimento automatico, accreditato giorno per giorno.
👉 Leggi anche: 1.163 miliardi fermi sui conti correnti italiani: dove investirli nel 2026
È possibile scegliere tra due modalità:
- Tasso fisso: offre il 4% annuo lordo per i primi quattro mesi, successivamente si può accedere a un rendimento fino al 2% in base al piano attivo;
- Tasso variabile: può arrivare fino al 5%, ma richiede la scelta di una delle tre strategie di investimento proposte – Crescita, Bilanciata, Conservativa – selezionabili in base al livello di rischio desiderato.
Uno degli aspetti più apprezzati di Vivid Money è l’accredito quotidiano degli interessi nei giorni lavorativi, che consente di vedere il saldo crescere progressivamente. Inoltre, non essendo un prodotto vincolato, la liquidità può essere trasferita in qualunque momento verso il conto principale, senza penali o limitazioni.
Per i liberi professionisti è disponibile anche il piano Standard, gratuito, che include conto con IBAN italiano, tasso fisso iniziale al 4% e assistenza continua 24/7. Tutti i dettagli e le condizioni sono consultabili tramite il [affiliate_link link_id=”4206″]sito ufficiale del servizio[/affiliate_link].
[affiliate_button link_id=”4206″ format_id=”53″]Vai all’offerta di Vivid Money[/affiliate_button]
A chi è rivolto Vivid Money
Vivid Money si rivolge principalmente a:
👉 Leggi anche: UniCredit: le mosse strategiche che muovono il mercato
- Liberi professionisti e freelance che incassano compensi sul conto e vogliono far fruttare la liquidità in attesa di utilizzarla;
- Aziende e PMI che mantengono riserve di cassa e cercano un rendimento automatico senza vincoli;
- Privati che non vogliono investire in strumenti complessi ma desiderano comunque un ritorno superiore allo zero sul denaro depositato.
In tutti questi casi, Vivid Money risponde a un’esigenza concreta: far lavorare la liquidità non investita senza dover aprire un conto deposito vincolato o affidarsi a prodotti finanziari complessi.
Vivid Money vs conto deposito tradizionale: le differenze principali
Molti si chiedono se convenga scegliere Vivid Money rispetto a un classico conto deposito. Ecco un confronto rapido:
- Flessibilità: con Vivid Money la liquidità è sempre disponibile, senza vincoli temporali; i conti deposito vincolati bloccano il capitale per mesi o anni;
- Accredito interessi: Vivid Money accredita gli interessi ogni giorno lavorativo; i conti deposito tradizionali spesso lo fanno mensilmente o annualmente;
- Accesso digitale: Vivid Money è una piattaforma completamente digitale, con app intuitiva e assistenza 24/7;
- Tasso iniziale: il 4% annuo lordo per i primi quattro mesi è competitivo rispetto a molte offerte di mercato disponibili oggi.
Domande frequenti su Vivid Money e la liquidità non investita
Vivid Money è sicuro?
Vivid Money opera come istituto di pagamento regolamentato. I fondi dei clienti sono tenuti separati dal patrimonio aziendale e depositati presso banche partner, garantendo la protezione della liquidità.
Quanto si guadagna con il Conto Interessi di Vivid Money?
Con il tasso fisso si ottiene il 4% annuo lordo per i primi quattro mesi, poi fino al 2% in base al piano. Con il tasso variabile si può arrivare fino al 5%, scegliendo una delle strategie di investimento disponibili.
La liquidità è bloccata?
No. Il Conto Interessi di Vivid Money non è un prodotto vincolato: il denaro può essere spostato verso il conto principale in qualsiasi momento, senza penali.
Vivid Money è adatto anche ai privati o solo alle aziende?
Vivid Money è pensato principalmente per professionisti e aziende, ma chiunque voglia far fruttare la propria liquidità non investita può valutare l’offerta, verificando le condizioni aggiornate sul sito ufficiale.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.