Conto bunq: interessi al 2,26% e accredito settimanale
Conto bunq: interessi al 2,26% annuo sui depositi in euro con accredito settimanale. Scopri come funziona il conto di risparmio bunq, i piani disponibili e la protezione dei depositi.

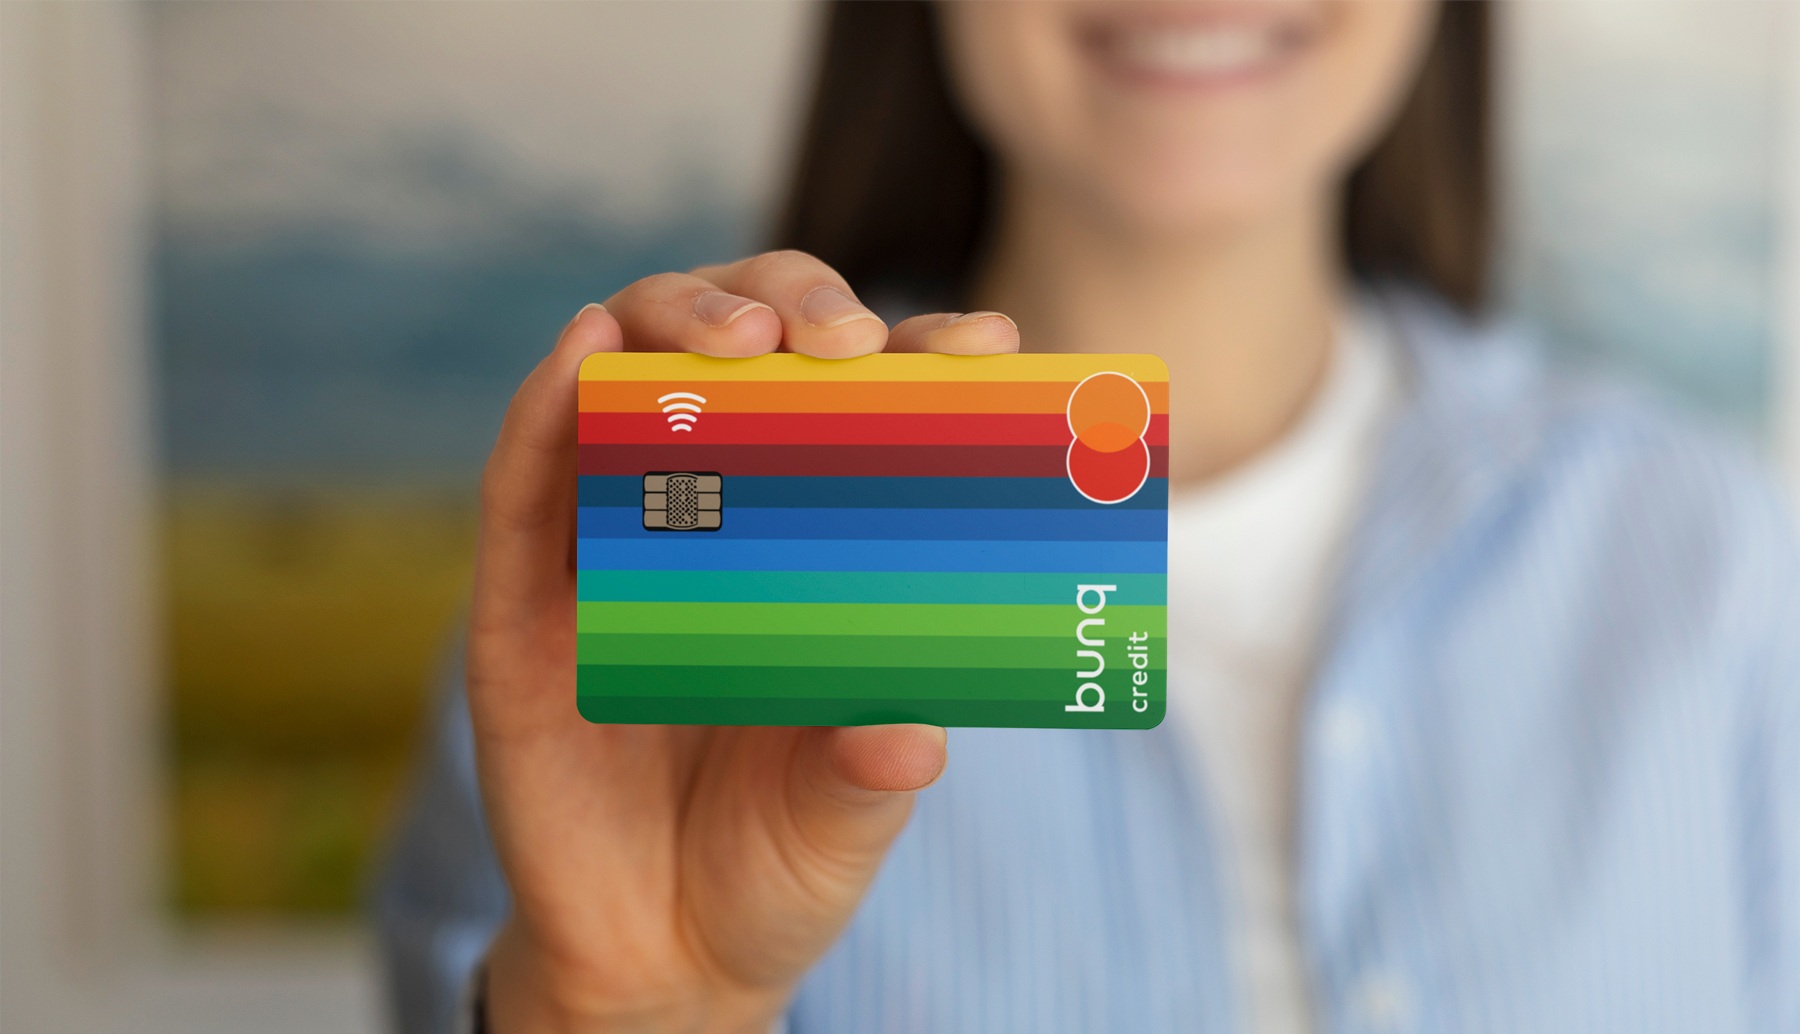
bunq è una delle realtà più interessanti del panorama bancario digitale europeo: offre un conto online flessibile, ricco di funzioni e personalizzabile grazie a più piani in abbonamento. Si parte dalla versione Free a canone zero, si passa alla versione Core a 3,99 euro al mese e si arriva a una serie di piani premium pensati per chi vuole di più.
Il vero punto di forza che distingue bunq dalla concorrenza? Il conto di risparmio integrato, accessibile a tutti i piani, che garantisce interessi al 2,26% annuo sui depositi in euro — con accredito settimanale degli interessi maturati. Una combinazione difficile da trovare altrove.
[affiliate_button link_id=”4534″ format_id=”53″]Apri qui bunq[/affiliate_button]
Conto bunq: interessi al 2,26% e accredito settimanale, come funziona
Il conto di risparmio bunq è incluso automaticamente in tutti i piani — Free, Core e premium — senza costi aggiuntivi. Ecco le condizioni principali:
- Interessi al 2,26% annuo sui depositi in euro
- Interessi al 3,01% annuo sui depositi in dollari statunitensi o sterline britanniche
- Accredito degli interessi ogni settimana, non annualmente come avviene nella maggior parte dei conti tradizionali
L’accredito settimanale non è un dettaglio secondario: significa che ogni sette giorni gli interessi maturati vengono effettivamente aggiunti al saldo disponibile. Questo permette di sfruttare fin da subito il meccanismo dell’interesse composto, reinvestendo automaticamente quanto guadagnato e accelerando la crescita del capitale nel tempo.
👉 Leggi anche: Assegno di inclusione e Sfl, pagamenti luglio 2026: accrediti il 15 e 28
Perché l’accredito settimanale fa la differenza
La maggior parte dei conti di risparmio — anche quelli online — liquida gli interessi una volta all’anno o al massimo ogni trimestre. Con bunq, invece, la liquidazione è settimanale: ogni lunedì gli interessi della settimana precedente compaiono sul conto.
In pratica:
- Gli interessi maturati diventano subito parte del capitale
- Il capitale più alto genera a sua volta nuovi interessi la settimana successiva
- L’effetto composto si attiva in tempi molto più brevi rispetto a un accredito annuale
Su orizzonti di 12 o 24 mesi, la differenza tra un accredito annuale e uno settimanale può essere concretamente misurabile, soprattutto su capitali significativi.
I piani bunq: quale scegliere per accedere al conto di risparmio
Il conto di risparmio con interessi al 2,26% è disponibile per tutti gli utenti bunq, indipendentemente dal piano scelto. Ecco un confronto rapido:
- Free – canone zero, funzioni base, conto di risparmio incluso
- Core – 3,99 euro/mese, carta di debito fisica, funzioni avanzate, conto di risparmio incluso
- Piani premium – funzioni aggiuntive (cashback, carte extra, accesso lounge), conto di risparmio incluso
Chi vuole semplicemente parcheggiare liquidità e guadagnare interessi può partire dal piano Free senza spendere nulla. Chi invece usa il conto come strumento principale per pagamenti quotidiani troverà nel piano Core il miglior equilibrio tra costo e funzionalità.
Per aprire il conto e scegliere il piano più adatto alle proprie esigenze, basta visitare il [affiliate_link link_id=”4534″]sito ufficiale di bunq[/affiliate_link]: la procedura è interamente online e richiede pochi minuti.
[affiliate_button link_id=”4534″ format_id=”53″]Apri qui bunq[/affiliate_button]
👉 Leggi anche: Poste italiane alza i tassi: buoni fruttiferi e Depositi Supersmart fino al 3,50% da settembre 2026
Conto bunq: è sicuro? Cosa sapere sulla protezione dei depositi
bunq è una banca con licenza olandese, regolamentata dalla De Nederlandsche Bank (DNB) e soggetta alla vigilanza della Banca Centrale Europea. I depositi sono protetti fino a 100.000 euro per correntista dal Fondo di Garanzia dei Depositi olandese (DGS), in linea con la normativa europea.
Questo significa che la liquidità depositata sul conto di risparmio bunq è tutelata esattamente come quella di qualsiasi altro istituto bancario europeo autorizzato.
FAQ sul conto bunq con interessi al 2,26%
Gli interessi del 2,26% sono garantiti o possono cambiare?
Il tasso di interesse è variabile e può essere aggiornato da bunq in funzione delle condizioni di mercato e delle decisioni della Banca Centrale Europea sui tassi di riferimento. Il tasso attuale è del 2,26% annuo sui depositi in euro.
Quando vengono accreditati gli interessi sul conto bunq?
Gli interessi vengono accreditati ogni settimana, di norma ogni lunedì. È uno dei vantaggi distintivi di bunq rispetto ai conti che liquidano gli interessi annualmente.
C’è un importo minimo o massimo per il conto di risparmio bunq?
Non è previsto un importo minimo per iniziare a maturare interessi. Per i massimali, è consigliabile verificare le condizioni aggiornate direttamente sul sito ufficiale di bunq, poiché possono variare in base al piano sottoscritto.
Posso aprire un conto bunq anche senza essere residente in Italia?
bunq è disponibile in numerosi paesi europei. L’apertura del conto avviene interamente online e non richiede la presenza fisica in filiale. I requisiti specifici per residenti in Italia o in altri paesi UE sono indicati durante la procedura di registrazione.
Il conto di risparmio bunq ha costi nascosti?
No. Il conto di risparmio è incluso in tutti i piani senza costi aggiuntivi. L’unico costo è quello dell’eventuale piano in abbonamento scelto (zero per il piano Free).
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.